
Tagihan itu datang lagi — padahal rekeningmu sudah berkurang tepat sesuai nominal yang harus dibayar. Nomor asing yang sama menelepon untuk ketiga kalinya hari ini. Di situlah frustrasi berubah menjadi kepanikan: apakah ada yang salah dengan catatanku?
Tidak ada yang salah. Situasi pinjol sudah lunas masih ditagih adalah masalah nyata yang masih dialami ribuan peminjam di Indonesia — dan mayoritas korbannya tidak tahu bahwa hukum Indonesia secara eksplisit melindungi mereka.
Artikel ini bukan untuk yang masih nunggak. Ini untuk kamu yang sudah lunas, sudah bayar, sudah selesai — tapi masih diperlakukan seolah belum.
Kenapa Pinjol Sudah Lunas Masih Ditagih Bisa Terjadi di 2026?
Sebelum masuk ke langkah aksi, pahami dulu mengapa ini terjadi. Ada lima skenario nyata:
1. Data tidak diperbarui oleh sistem platform. Platform pinjol dengan banyak pengguna sering mengalami lag antara pembayaran yang masuk dan pembaruan status akun. DC eksternal bekerja berdasarkan data lama — mereka tidak tahu kamu sudah lunas.
2. Hutang “dijual” ke pihak ketiga sebelum kamu lunas. Ini yang paling berbahaya. Beberapa platform menjual portofolio hutang ke perusahaan penagih pihak ketiga. Jika kamu lunas langsung ke platform asal, perusahaan pihak ketiga itu tidak otomatis tahu — dan terus menagih.
3. Platform sudah tutup tapi DC-nya tetap aktif. Di 2026, sejumlah pinjol yang dicabut izinnya oleh OJK meninggalkan DC ilegal yang masih beroperasi pakai data lama. Tidak ada legalitas — tapi telepon terus masuk.
4. Kesalahan identitas. Namamu mirip orang lain yang masih nunggak di sistem yang sama, atau nomormu dipakai peminjam lain sebagai kontak darurat.
5. Pinjol ilegal tanpa sistem akuntabel. Pinjol ilegal tidak punya kewajiban memperbarui status pelunasan. Mereka menagih selama tekanan psikologis masih menghasilkan uang.
Diam Adalah Kesalahan Terbesar
Banyak yang mengalami kondisi pinjol sudah lunas masih ditagih memilih diam: “nanti selesai sendiri,” “malu kalau orang tahu,” atau sekadar tidak tahu harus lapor ke mana.
Tanpa respons, DC tidak berhenti — mereka justru menganggap kamu masih bisa ditekan. Mulai dari langkah pertama hari ini.
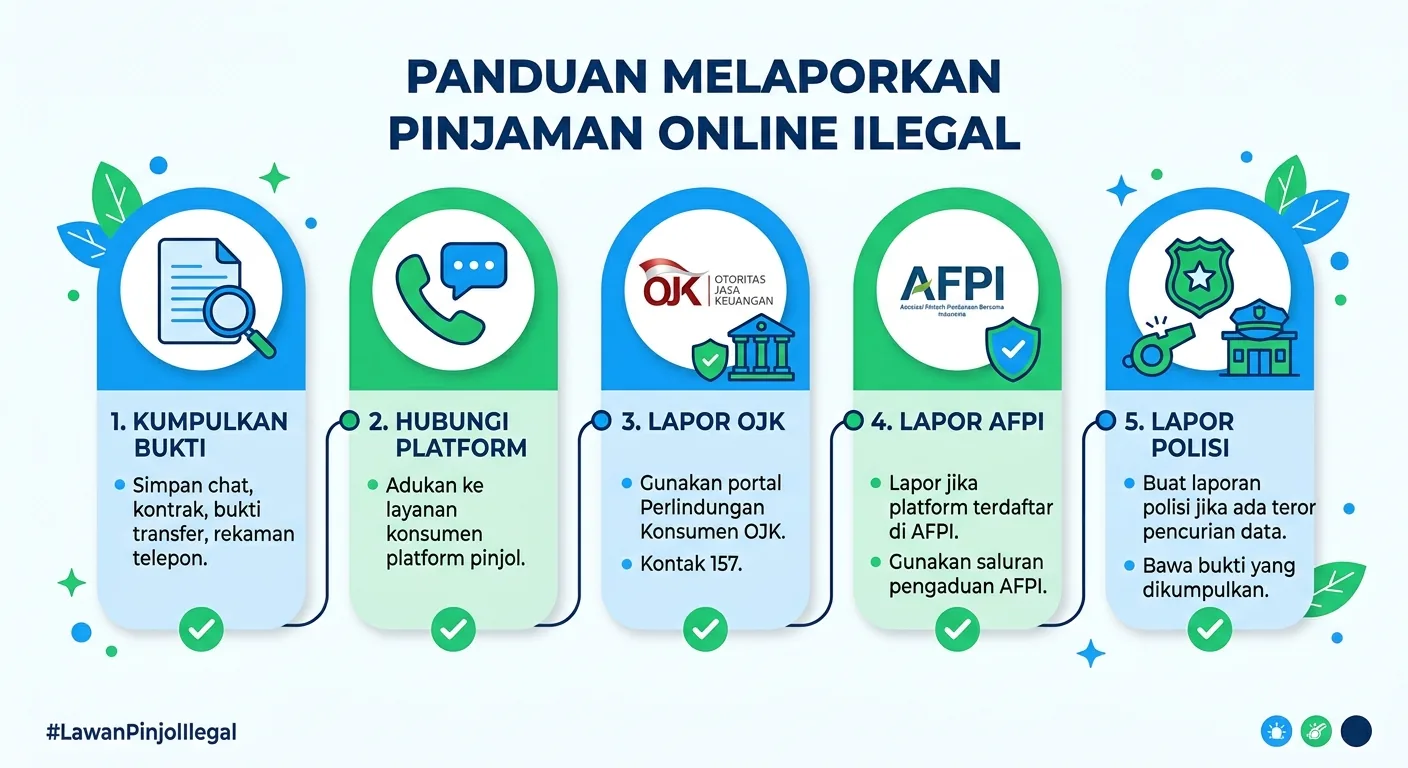
5 Langkah Pasti Menghentikan Penagihan (Urutan Ini Penting)
Langkah 1: Kumpulkan dan Amankan Semua Bukti Pelunasan
Ini fondasi dari segalanya. Tanpa bukti, argumenmu lemah — bahkan di hadapan OJK sekalipun.
Yang harus dikumpulkan:
– Bukti transfer pembayaran terakhir (screenshot + catatan bank)
– Riwayat transaksi dari aplikasi pinjol (foto semua halaman)
– Notifikasi atau email konfirmasi pelunasan dari platform
– Nomor referensi transaksi — jangan sepelekan ini
– Screenshot percakapan dengan DC yang masih menagih, lengkap dengan tanggal
– Rekaman suara jika memungkinkan — di Indonesia, merekam percakapan untuk perlindungan diri sendiri diizinkan secara hukum
Simpan di dua tempat: cloud (Google Drive atau email) dan lokal (folder HP).
Langkah 2: Hubungi Platform Resmi Secara Tertulis
Jangan hanya telepon. Telepon mudah diabaikan dan tidak meninggalkan jejak hukum.
Kirim pesan tertulis melalui:
– Email resmi customer service platform
– Fitur chat in-app jika masih bisa diakses
– DM media sosial resmi platform (Twitter/X atau Instagram)
Isi pesanmu harus mencakup: nama lengkap dan nomor akun, tanggal dan jumlah pelunasan beserta nomor referensi transaksi, pernyataan tegas bahwa kamu mengalami situasi pinjol sudah lunas masih ditagih, dan permintaan konfirmasi tertulis bahwa akun berstatus LUNAS.
Simpan semua bukti respons mereka — atau bukti bahwa mereka tidak merespons. Ketidakresponsifan platform adalah argumen tambahan yang kuat di hadapan OJK.
Langkah 3: Laporkan ke OJK (Untuk Pinjol Legal)
Jika platform terdaftar atau berizin di OJK, kamu punya jalur pengaduan resmi yang kuat.
Cara lapor ke OJK 2026:
– Website: konsumen.ojk.go.id
– Email: konsumen@ojk.go.id
– Telepon: 157 (Senin–Jumat, jam kerja)
– WhatsApp OJK: 081-157-157-157
Yang harus disertakan: fotokopi KTP, nama platform dan nomor pinjaman, semua bukti pelunasan dari Langkah 1, bukti penagihan yang masih terjadi setelah lunas, dan kronologi singkat kejadian dengan tanggal yang spesifik.
OJK memiliki kewenangan memanggil platform dan memberikan sanksi. Di 2026, OJK semakin aktif menindak platform yang melanggar — terutama yang membiarkan DC beroperasi di luar aturan POJK No. 22 Tahun 2023. Kasus pinjol sudah lunas masih ditagih masuk dalam kategori pelanggaran yang bisa ditindak langsung.
Langkah 4: Laporkan ke AFPI (Jika Platform Anggota AFPI)
Asosiasi Fintech Pendanaan Bersama Indonesia (AFPI) punya kode etik yang mengikat anggotanya — termasuk tata cara penagihan yang manusiawi.
Cara lapor ke AFPI:
– Website: afpi.or.id
– Email: pengaduan@afpi.or.id
Respons AFPI biasanya lebih cepat dibanding jalur OJK karena sifatnya internal industri — platform tidak ingin reputasi mereka di asosiasi tercoreng.
Langkah 5: Laporkan ke Polisi Jika Ada Ancaman atau Penyebaran Data
Jika DC menyebarkan datamu ke kontak lain, mengancam, atau mempermalukanmu secara publik — ini masuk ranah pidana.
Pasal yang bisa digunakan:
– UU ITE Pasal 27 ayat (3): penyebaran informasi yang mempermalukan melalui media elektronik
– UU Perlindungan Data Pribadi No. 27 Tahun 2022: penyalahgunaan data pribadi tanpa izin
– KUHP Pasal 335: perbuatan tidak menyenangkan atau ancaman
Langkah praktisnya: datangi kantor polisi terdekat dengan semua bukti, minta Surat Tanda Terima Laporan (STTL), dan jika tidak direspons serius, eskalasi ke Bareskrim melalui patrolisiber.id.
Bagaimana Jika Ini Pinjol Ilegal?
Jika pinjol yang menagihmu tidak terdaftar di OJK, aturan mainnya berbeda.
Yang harus kamu lakukan:
Pertama, jangan bayar apapun lagi. Tidak ada kewajiban hukum membayar entitas ilegal — perjanjian mereka cacat hukum dari awal.
Kedua, blokir semua nomor yang menghubungi. Ini bukan melarikan diri. Ini hakmu.
Ketiga, laporkan ke Satgas Pasti OJK melalui waspadainvestasi.ojk.go.id atau nomor 157.
Keempat, laporkan ke Bareskrim melalui patrolisiber.id untuk konten ancaman atau penyebaran data pribadi.
Pinjol ilegal beroperasi dengan intimidasi psikologis — bukan kekuatan hukum. Begitu kamu berhenti merespons ketakutan dan mulai merespons secara legal, posisimu jauh lebih kuat.
Yang Sering Ditanyakan Tapi Jarang Dijawab Jujur
“Apakah laporan ke OJK benar-benar efektif?”
Ya — terutama jika buktimu lengkap dan spesifik. Laporan dengan nomor transaksi, screenshot, dan kronologi tanggal jauh lebih kuat dan lebih cepat diproses daripada laporan yang samar.
“Berapa lama proses penyelesaiannya?”
OJK menargetkan respons awal dalam 20 hari kerja. Jangan hanya menunggu — jalankan semua langkah secara paralel.
“Apakah status di SLIK OJK akan terpengaruh?”
Jika platform sudah memperbarui status ke lunas di SLIK OJK, tidak ada dampak negatif. Jika belum diperbarui padahal kamu sudah lunas — masukkan ini sebagai bagian dari pengaduanmu. Ini termasuk pelanggaran yang bisa ditindak OJK.
“Haruskah saya balas pesan DC?”
Jika membalas, cukup singkat dan tertulis: “Saya sudah melunasi seluruh kewajiban pada [tanggal]. Bukti tersedia. Penagihan ini tidak berdasar dan sudah saya laporkan ke OJK.” Simpan screenshot — itu bagian dari bukti.
Satu Hal yang Paling Penting
Situasi pinjol sudah lunas masih ditagih adalah salah satu yang paling menguras mental — bukan karena masalah uang, tapi karena rasa ketidakadilan yang sangat nyata. Kamu sudah memenuhi kewajibanmu. Kamu sudah bayar. Dan kamu tetap diteror.
Hukum Indonesia memang melindungimu dalam situasi pinjol sudah lunas masih ditagih ini. OJK, AFPI, UU PDP, UU ITE — semuanya ada di pihakmu selama kamu punya bukti dan berani melaporkan.
Langkah pertama adalah yang paling susah: mulai kumpulkan bukti dan mulai lapor. Tapi begitu kamu ambil langkah itu, kamu sudah tidak lagi dalam posisi defensif — kamu dalam posisi yang benar.
Jangan tunggu besok. Mulai dari Langkah 1 hari ini.
