
Rekening sudah nol, cicilan terakhir sudah lunas — tapi begitu kamu buka aplikasi, limit pinjol masih terpampang. Rp 2 juta, Rp 5 juta, atau bahkan Rp 10 juta menunggu dipakai kapan saja.
Satu pertanyaan langsung muncul: biarkan saja sebagai cadangan, atau tutup akun sekalian?
Keputusan ini lebih penting dari yang terlihat. Jawaban yang salah bisa menarikmu kembali ke siklus utang yang baru saja kamu tinggalkan. Artikel ini membedah dua pilihan itu secara jujur — tanpa memihak platform manapun.
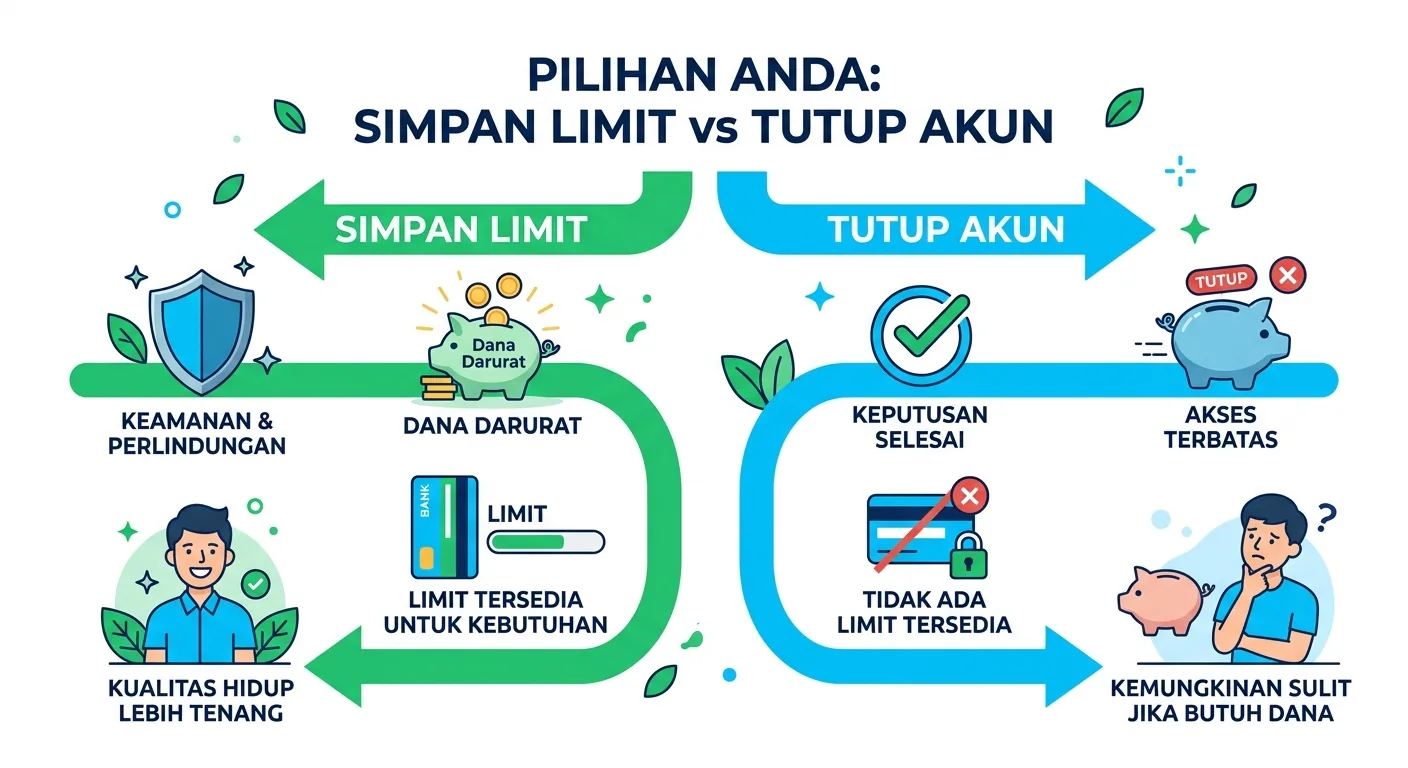
Kenapa Limit Pinjol Tetap Aktif Setelah Lunas?
Ini yang sering bikin bingung: sudah bayar lunas, tapi akun tidak otomatis tutup.
Pinjol legal yang terdaftar di OJK bekerja seperti fasilitas kredit bergulir (revolving credit). Begitu kamu lunas, limit pinjol “terisi kembali” dan siap dipakai lagi — persis seperti kartu kredit yang dilunasi penuh. Platform memang sengaja merancang ini karena mempertahankan pengguna lama yang sudah terverifikasi jauh lebih murah daripada akuisisi pengguna baru.
Data kamu sudah lengkap di sistem mereka: KTP, foto wajah, slip gaji, rekening. Kamu juga sudah terbukti bayar — skor internal naik, limit pinjol naik, dan platform ingin kamu terus aktif.
Artinya: membiarkan limit pinjol tetap aktif bukan berarti kamu aman dari risiko. Justru sebaliknya — aksesnya jadi terlalu mudah.
Kapan Menyimpan Limit Aktif Masih Masuk Akal?
Kamu Belum Punya Dana Darurat Sama Sekali
Idealnya, setiap orang punya dana darurat 3–6 bulan pengeluaran sebelum bergantung pada pinjaman. Tapi realitanya, banyak karyawan UMR, ojol, atau pekerja lepas yang belum sampai di titik itu.
Jika penghasilanmu tidak tetap, tabungan hampir nol, dan tidak ada sumber pinjaman alternatif yang aman — maka limit pinjol yang masih aktif bisa berfungsi sebagai “ban serep darurat terakhir.” Bukan pilihan terbaik, tapi lebih baik dari meminjam ke rentenir atau memakai pinjol ilegal saat panik.
Kamu Punya Disiplin Finansial yang Sudah Teruji
Jika kamu tidak pernah telat bayar cicilan, tidak pernah memakai limit pinjol untuk kebutuhan konsumtif non-darurat, dan punya rencana jelas kapan serta untuk apa limit akan dipakai — maka membiarkan limit aktif sebagai cadangan bisa dipertimbangkan, dengan syarat ketat yang akan dibahas di bawah.
Kapan Menutup Akun Adalah Keputusan yang Lebih Bijak?
Untuk sebagian besar orang, menutup akun setelah lunas adalah keputusan yang lebih sehat secara finansial.
Efek “Uang Mudah” yang Berbahaya
Psikologi keuangan sudah lama membuktikan: kemudahan akses meningkatkan kemungkinan penggunaan impulsif. Bayangkan situasinya — gaji tinggal 3 hari lagi, uang habis, teman ngajak makan. Kamu buka aplikasi, limit pinjol Rp 3 juta terpampang. Satu klik, uang masuk 5 menit.
Tanpa hambatan psikologis, orang cenderung menggunakan fasilitas yang tersedia — bahkan untuk kebutuhan yang sebenarnya bisa ditunda.
Limit Aktif Tercatat di SLIK OJK
Ini fakta yang jarang diketahui: limit pinjol yang masih aktif — meskipun belum dipakai — bisa tercatat sebagai “fasilitas kredit terbuka” di sistem SLIK OJK.
Artinya ketika kamu mengajukan pinjaman lain seperti KTA bank atau kredit motor, bank akan melihat kamu punya fasilitas kredit yang belum digunakan. Ini bisa menurunkan plafon persetujuan atau bahkan menjadi alasan penolakan.
Data Pribadimu Tersimpan di Sistem Mereka
Selama akun aktif, data KTP, foto wajah, nomor HP, dan rekening tersimpan di server platform. Jika platform mengalami kebocoran data atau tiba-tiba tutup operasi, data itu berisiko disalahgunakan. Menutup akun secara resmi — dan meminta konfirmasi penghapusan data — adalah langkah perlindungan privasi yang nyata.
Ketenangan Mental Punya Nilai Finansial
Tidak melihat limit pinjol yang menggoda setiap kali buka HP adalah bentuk perlindungan diri yang nyata. Banyak orang kembali ke jeratan pinjol bukan karena darurat sesungguhnya, tapi karena akses yang terlalu mudah saat pertahanan mental sedang lemah.
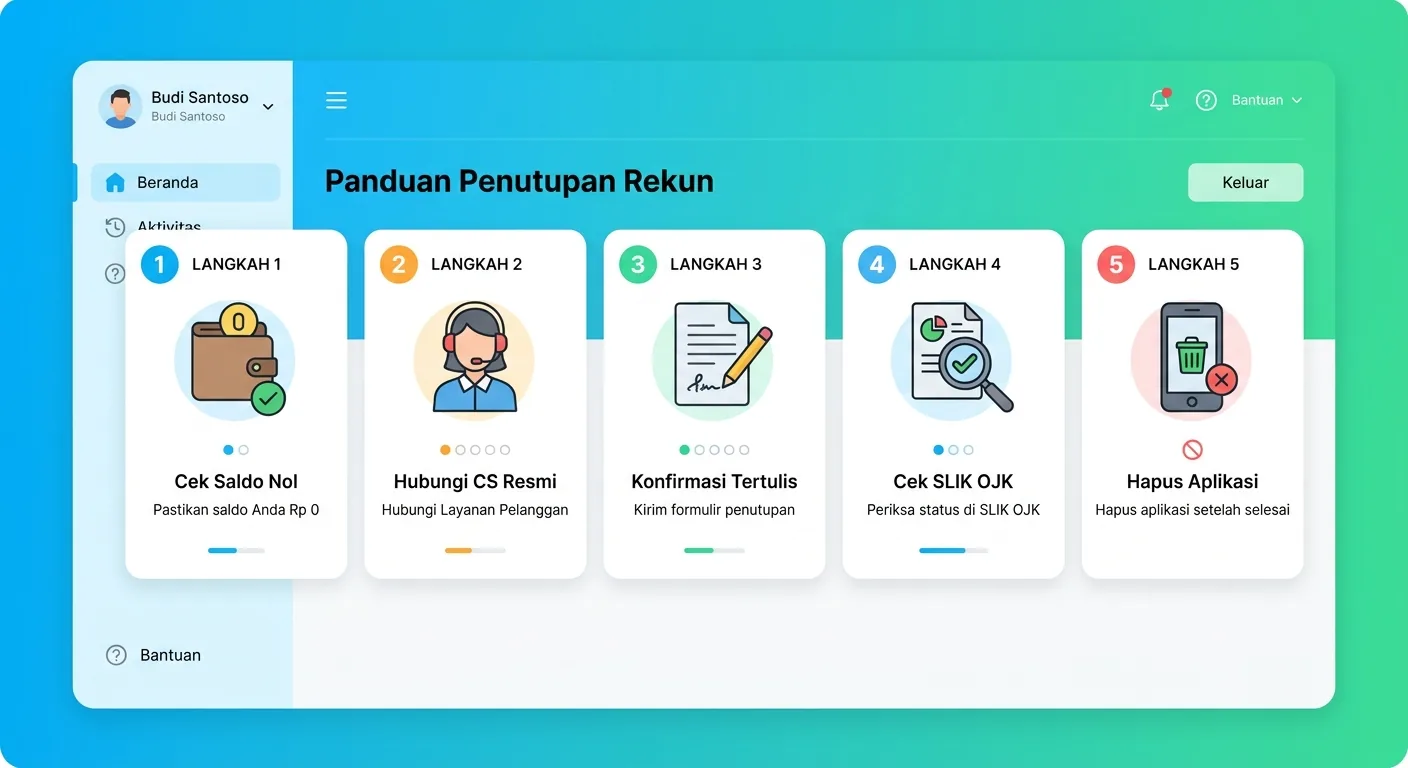
Cara Menutup Akun Pinjol Secara Resmi (Langkah Praktis 2026)
Jika kamu memutuskan menutup limit pinjol, jangan hanya menghapus aplikasi dari HP. Itu tidak sama dengan menutup akun.
Langkah 1: Pastikan Saldo Pinjaman Benar-Benar Nol
Minta bukti pelunasan atau cek di dalam aplikasi bahwa tidak ada tagihan aktif, denda, atau biaya administrasi yang tertunda. Simpan screenshot sebagai bukti permanen.
Langkah 2: Hubungi Customer Service Resmi Platform
Gunakan saluran resmi: live chat di aplikasi, email resmi, atau nomor CS yang terdaftar di situs OJK. Sampaikan: “Saya ingin menutup akun dan meminta penghapusan data pribadi saya dari sistem.”
Langkah 3: Minta Konfirmasi Tertulis
Platform yang legal dan terdaftar OJK wajib merespons permintaan penutupan akun. Minta konfirmasi via email bahwa akun sudah resmi ditutup.
Langkah 4: Cek SLIK OJK 1–3 Bulan Kemudian
Setelah akun ditutup, cek SLIK OJK untuk memastikan limit pinjol tidak lagi tercatat sebagai fasilitas aktif. Proses pembaruan data biasanya memakan waktu 1–3 bulan.
Langkah 5: Hapus Aplikasi dan Cabut Izin Akses
Setelah akun resmi tutup, cabut izin akses (kontak, kamera, lokasi) melalui pengaturan HP sebelum uninstall.
Kalau Tetap Mau Simpan Limit: 4 Aturan Wajib
Jika kamu tetap memutuskan membiarkan limit pinjol aktif sebagai cadangan, pegang teguh 4 aturan ini.
Aturan 1: Definisikan “Darurat” dengan Angka dan Kategori
Tulis di catatan HP: “Limit ini hanya boleh dipakai jika [situasi spesifik].” Contoh: biaya berobat yang tidak ter-cover BPJS, atau motor rusak yang langsung mengganggu penghasilan.
Aturan 2: Bangun Dana Darurat Paralel
Sambil menyimpan limit pinjol aktif, aktif menabung di rekening terpisah. Target minimal Rp 500.000–1.000.000 sebagai buffer pertama. Begitu dana darurat cukup, tutup limit pinjol.
Aturan 3: Pindahkan Aplikasi dari Halaman Utama HP
Memindahkan aplikasi ke folder tersembunyi menciptakan hambatan psikologis kecil yang terbukti mengurangi penggunaan impulsif.
Aturan 4: Review Setiap 3 Bulan
Tanyakan: “Apakah saya sudah pakai limit ini untuk kebutuhan non-darurat? Apakah dana darurat saya sudah cukup?” Jika salah satu jawabannya “ya” — saatnya tutup akun.
Panduan Keputusan: Situasimu vs. Rekomendasi
| Situasimu | Rekomendasi |
|---|---|
| Dana darurat sudah ada, disiplin keuangan baik | Tutup akun — kamu tidak butuh limit pinjol lagi |
| Dana darurat nol, penghasilan tidak tetap | Simpan limit sementara, tapi aktif bangun dana darurat |
| Pernah pakai untuk kebutuhan non-darurat | Tutup akun sekarang — terlalu berisiko dibiarkan aktif |
| Rencana ajukan KTA bank dalam 6 bulan | Tutup akun — limit pinjol aktif bisa ganggu persetujuan |
| Tidak yakin bisa menahan diri | Tutup akun — ketenangan mental lebih berharga |
Alternatif yang Lebih Sehat dari Limit Pinjol Standby
Daripada mengandalkan limit pinjol aktif sebagai jaring pengaman, ada opsi yang lebih tidak berisiko:
- Tabungan darurat berjangka di bank digital dengan bunga kompetitif — uang tetap liquid, tidak ada bunga pinjaman
- Koperasi simpan pinjam resmi di tempat kerja — bunga jauh lebih rendah, proses lebih terstruktur
- Fasilitas salary advance dari perusahaan — beberapa perusahaan menyediakan ini tanpa bunga, potong gaji bulan depan
Ketiga opsi ini tidak meninggalkan jejak fasilitas kredit terbuka di SLIK OJK yang bisa merugikan pengajuan kredit di masa depan.
Penutup: Lunas Adalah Awal, Bukan Garis Finish
Melunasi limit pinjol adalah pencapaian nyata yang layak diapresiasi. Tapi keputusan setelah lunas — simpan limit pinjol atau tutup akun — menentukan apakah kamu benar-benar keluar dari siklus itu, atau sekadar menunggu giliran masuk lagi.
Untuk sebagian besar orang di 2026 ini, menutup akun adalah langkah yang lebih aman. Bukan karena pinjol selalu buruk, tapi karena kemudahan akses yang terlalu besar bisa mengalahkan niat baik yang sudah kamu bangun susah payah.
Gunakan energi yang sama yang kamu pakai untuk melunasi cicilan — untuk mulai membangun dana darurat yang sesungguhnya. Itu satu-satunya “limit” yang tidak akan membebanimu dengan bunga.
Informasi dalam artikel ini bersifat edukatif. Untuk keputusan keuangan yang bersifat personal, pertimbangkan kondisi spesifik kamu sebelum mengambil langkah.

Pingback: Pinjol Sudah Lunas Masih Ditagih DC? 5 Langkah Lapor - DanaKredi