
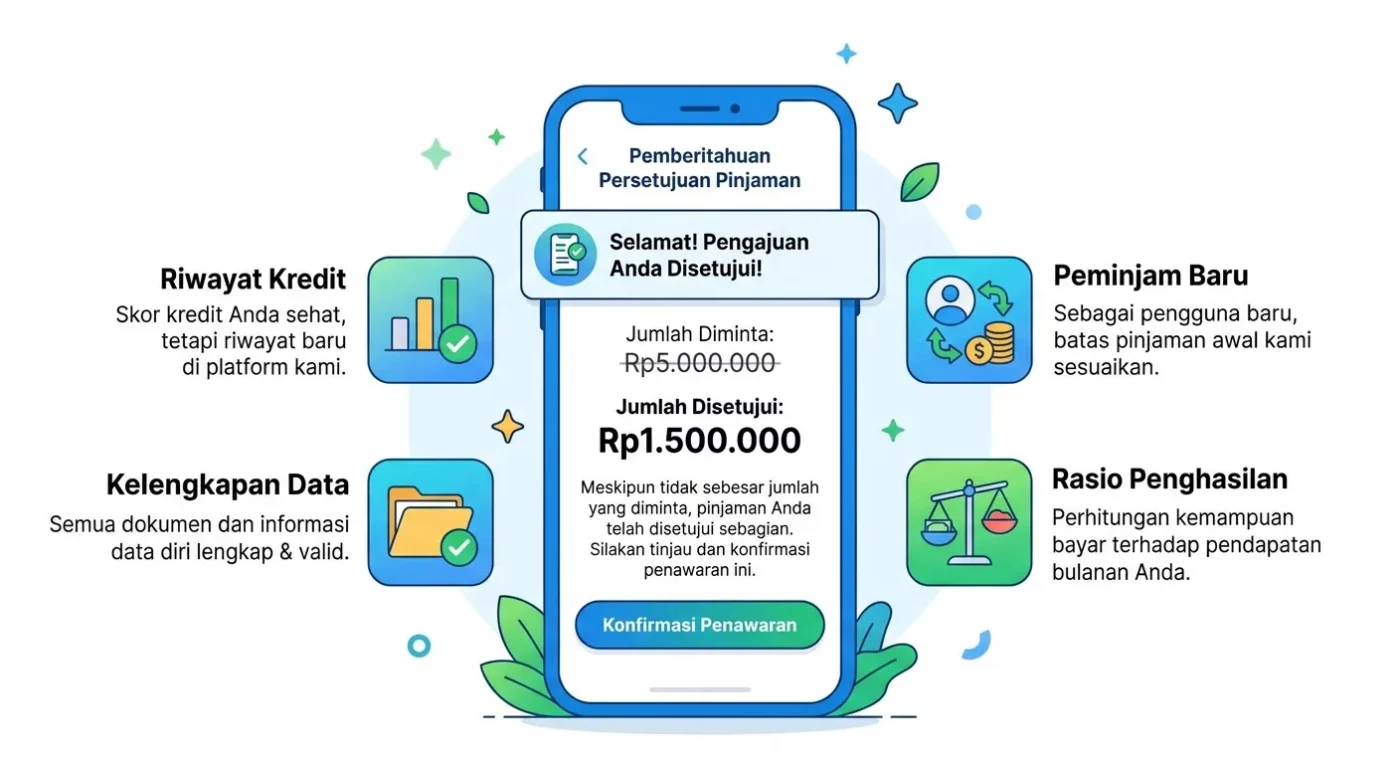
Notifikasi sudah masuk. Status: Disetujui. Tapi angka yang muncul membuat kamu terdiam sejenak — Rp1.500.000, padahal yang kamu ajukan Rp5.000.000.
Kondisi pinjaman disetujui jumlah kecil seperti ini lebih sering terjadi dari yang kamu kira, dan bukan pertanda platformnya rusak atau kamu ditipu. Ada mekanisme nyata di balik angka itu — dan memahaminya adalah langkah pertama sebelum kamu membuat keputusan apapun malam ini.
Ini Bukan Kesalahan Sistem — Ada Alasan Pastinya
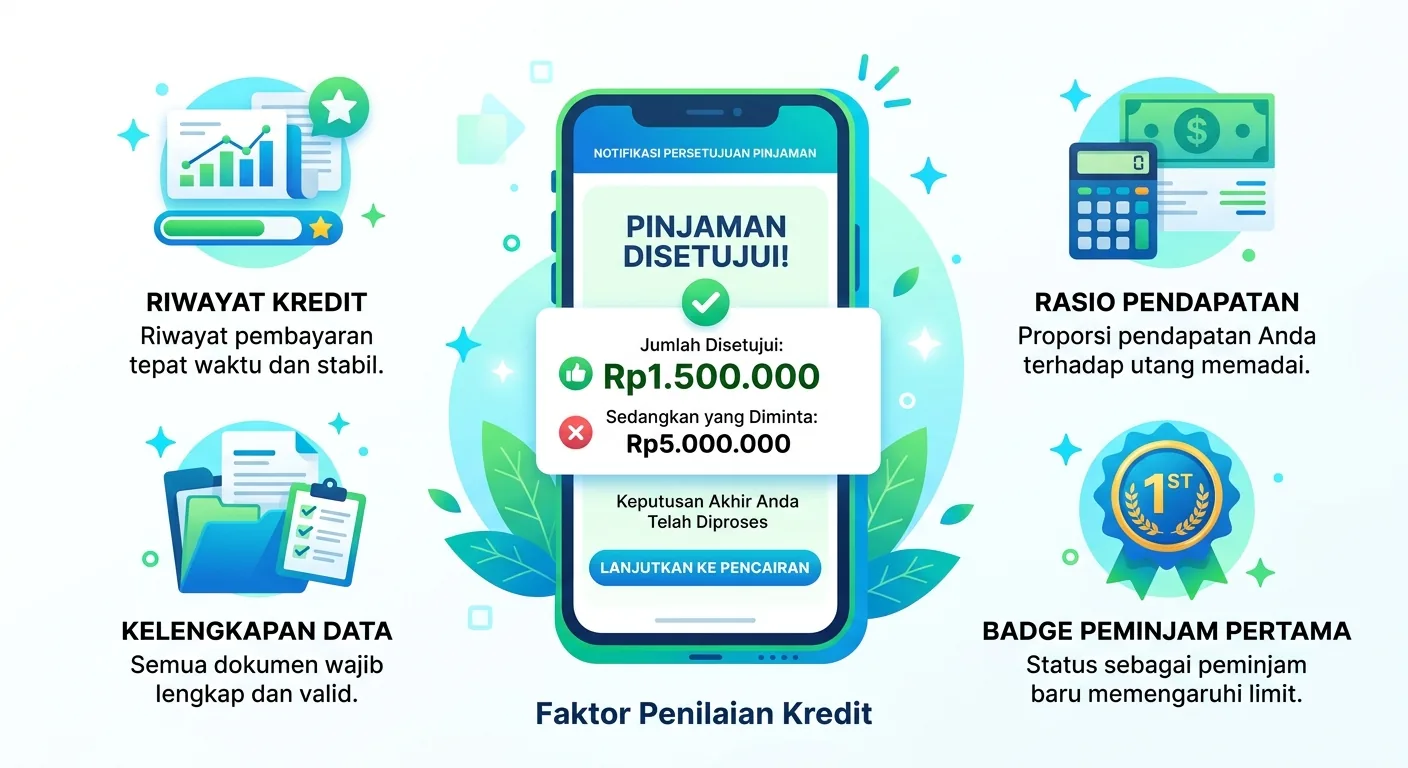
Platform pinjol dan KTA punya algoritma penilaian risiko yang bekerja dalam hitungan detik. Hasilnya adalah angka yang dinilai paling aman untuk mereka sekaligus paling mungkin bisa kamu bayar balik. Bukan soal platform tidak mau bantu — ini soal sistem yang membaca profilmu dan memutuskan batas awal yang dianggap wajar.
1. Kamu Baru Pertama Kali Pinjam di Platform Ini
Bayangkan kamu punya toko dan orang asing datang minta utang Rp5 juta. Kamu tidak kenal rekam jejaknya. Apa yang kamu lakukan? Paling mungkin: kasih dulu Rp500 ribu, lihat apakah dia bayar balik.
Platform pinjol bekerja persis seperti itu. Peminjam baru hampir selalu mengalami pinjaman disetujui jumlah kecil — tidak peduli penghasilanmu berapa. Ini disebut starter limit, dan ini normal, bukan penolakan permanen.
2. Riwayat SLIK OJK Belum Optimal
Jika kamu pernah punya cicilan macet — KPR, motor, kartu kredit, atau pinjol lain — platform bisa lihat itu lewat data SLIK OJK. Bahkan jika statusnya sudah lunas, jejak keterlambatan bisa bertahan beberapa bulan hingga dua tahun di sistem. Platform tidak akan memberitahumu secara langsung — mereka hanya turunkan limit tanpa penjelasan detail.
3. Rasio Cicilan vs Penghasilan Sudah Terdeteksi Tinggi
Ini yang sering tidak disadari. Platform bisa mendeteksi cicilan aktif lainmu lewat data SLIK OJK atau mutasi rekening yang kamu izinkan saat daftar. Jika total cicilanmu sudah mendekati 30–40% dari estimasi penghasilan, platform otomatis batasi jumlah yang diberikan. Di industri ini disebut Debt-to-Income ratio check — standar yang diatur OJK untuk melindungi peminjam dari jebakan utang berlebih.
4. Platform Pakai Strategi “Uji Dulu dengan Nominal Kecil”
Banyak platform fintech punya kebijakan internal: untuk profil risiko menengah, mereka tidak langsung kasih penuh apa yang diminta. Mereka kasih sebagian dulu, lihat perilaku pembayaranmu, baru naikkan limit secara bertahap. Ini conditional approval — bukan penolakan, tapi batas awal yang bisa berkembang.
5. Data yang Kamu Masukkan Kurang Meyakinkan
Jika kamu tidak upload slip gaji, tidak menghubungkan rekening bank, atau mengisi estimasi penghasilan yang tidak konsisten — tingkat keyakinan sistem terhadap profilmu rendah. Hasilnya: pinjaman disetujui jumlah kecil sebagai bentuk kehati-hatian algoritma.
Ambil atau Tidak? Keputusan yang Harus Dibuat dengan Kepala Dingin
Ini bukan soal panik — ini soal kalkulasi.
Pertimbangkan untuk ambil, jika:
– Kekurangan bisa kamu tutup lewat cara lain (kasbon, keluarga, negosiasi)
– Rp1,5 juta cukup untuk kebutuhan paling mendesak hari ini
– Cicilan per bulan tidak lebih dari 15% penghasilan rutin kamu
– Kamu yakin bisa bayar tepat waktu dari gaji bulan depan
Pertimbangkan untuk tidak ambil, jika:
– Kamu sudah punya cicilan aktif yang nyaris tidak tertanggung
– Kamu berencana langsung cari pinjol kedua untuk menambal kekurangan — ini sinyal bahaya
– Biaya bunga untuk jumlah sekecil ini tidak sebanding manfaatnya
– Belum ada kepastian penghasilan untuk membayar bulan depan
Kondisi pinjaman disetujui jumlah kecil bukan berarti kamu wajib ambil. Itu tetap tawaran — dan kamu punya hak penuh untuk menimbang.
Jika Kamu Memutuskan Ambil — Lakukan Ini Sebelum Klik “Terima”
Luangkan 10 menit sebelum menekan tombol setuju.
Hitung total yang harus kamu bayar balik. Bukan hanya pokok Rp1,5 juta — tapi pokok + bunga + biaya admin. Jika cicilan 3 bulan totalnya Rp1.950.000, artinya biaya meminjamnya Rp450.000. Masuk akal untuk situasimu?
Tulis prioritas penggunaan sekarang juga. Dari Rp1,5 juta ini, dipakai untuk apa dulu? Tanpa rencana, uang ini mudah terserap ke pengeluaran tidak penting karena merasa ada uang masuk.
Jangan langsung buka pinjol kedua untuk menambal kekurangan. Dua cicilan aktif dari dua platform berbeda, jatuh tempo berbeda, dalam kondisi penghasilan yang sama — ini formula masuk ke spiral utang yang susah keluar.
4 Opsi Realistis untuk Menutup Kekurangan
Kamu dapat Rp1,5 juta tapi butuh Rp5 juta. Gap Rp3,5 juta ini harus ditutup dari mana?
1. Negosiasi Langsung dengan Pihak yang Menagih
Landlord kos atau kontrakan sering lebih fleksibel dari yang kamu kira — terutama jika kamu sudah tinggal cukup lama. Minta bayar setengah dulu, sisanya minggu depan. Rumah sakit juga bisa diajak bicara soal cicilan administrasi. Sekolah punya program keringanan SPP untuk kasus darurat — cukup minta bicara langsung dengan bagian keuangan.
2. Kasbon atau Pinjaman Internal Kantor
Jika kamu karyawan tetap atau kontrak, tanya HRD apakah ada fasilitas kasbon. Banyak perusahaan memiliki sistem ini tapi tidak diumumkan aktif. Tidak ada bunga, langsung dipotong gaji bulan depan — jauh lebih murah dari pinjol manapun.
3. Koperasi atau Arisan Keluarga
Jika kamu anggota koperasi simpan pinjam yang terdaftar di Kemenkop, ini salah satu opsi paling terjangkau dari sisi bunga. Arisan komunitas RT/RW juga bisa jadi bantalan — pastikan ada kesepakatan jelas agar tidak memperkeruh hubungan sosial.
4. Platform Lain — Dengan Catatan Penting
Jika mempertimbangkan platform pinjol lain, pastikan platform tersebut terdaftar dan berizin OJK. Pastikan juga total cicilan gabungan tidak lebih dari 30% penghasilan bulananmu. Jangan pernah pinjam di pinjol ilegal hanya karena prosesnya lebih cepat atau limitnya lebih besar — risikonya jauh lebih berat dari kenyamanan sementara.
Cara Naikkan Limit di Kemudian Hari
Ini bukan prioritas hari ini. Tapi penting agar ke depan kamu tidak berulang menghadapi pinjaman disetujui jumlah kecil untuk kebutuhan yang sama.
Bayar cicilan ini tepat waktu. Setiap pembayaran tepat waktu membangun credit behavior score kamu di platform. Dalam 1–2 siklus pinjaman, limit biasanya naik otomatis atau bisa kamu request secara manual.
Update data penghasilan di profil aplikasi. Jika gaji naik atau ada penghasilan tambahan, perbarui di aplikasi. Platform yang baik akan recalculate profil risikomu secara berkala.
Jangan ajukan ulang dalam kurang dari 30 hari. Mengajukan pinjaman baru atau request limit terlalu cepat setelah approval justru bisa menurunkan skormu di mata platform. Tunggu minimal satu siklus pembayaran selesai.
Pertanyaan yang Sering Muncul
“Apakah saya bisa minta platform untuk review jumlahnya?”
Di beberapa platform ada fitur request limit review setelah minimal 1 cicilan lunas. Tapi untuk pengajuan yang baru disetujui hari ini, tidak ada mekanisme resmi naik banding limit secara langsung. Kamu perlu tunjukkan rekam jejak bayar dulu.
“Kenapa teman saya dapat limit besar tapi saya kecil padahal gaji sama?”
Gaji bukan satu-satunya variabel. Lama menggunakan platform, riwayat pembayaran, kelengkapan data, dan perilaku penggunaan aplikasi semuanya mempengaruhi limit. Dua orang dengan gaji sama bisa dapat hasil yang berbeda jauh.
“Kalau saya tolak tawaran ini, apakah SLIK OJK saya kena dampak?”
Umumnya tidak. Penolakan dari sisi peminjam setelah approval tidak dicatat sebagai kredit macet di SLIK OJK. Yang dicatat adalah jika pinjaman sudah aktif dan terjadi keterlambatan atau gagal bayar. Konfirmasi langsung ke platform untuk memastikan kebijakan spesifik mereka.
Kesimpulan: Keputusan Realistis, Bukan Emosional
Situasi pinjaman disetujui jumlah kecil memang membuat frustrasi — apalagi jika kebutuhannya nyata dan mendesak. Tapi keputusan keuangan yang diambil dalam kondisi panik hampir selalu berakhir dengan penyesalan lebih besar.
Hitung dulu apa yang bisa kamu lakukan dari jumlah yang disetujui ini. Cari cara menutup kekurangan tanpa langsung lompat ke pinjol kedua. Bayar tepat waktu jika kamu memutuskan untuk ambil. Dan gunakan pengalaman ini sebagai titik awal membangun profil kredit yang lebih kuat — agar di pengajuan berikutnya, situasi pinjaman disetujui jumlah kecil tidak perlu terulang lagi.
Platform akan memberimu lebih banyak kepercayaan seiring waktu — tapi itu hanya terjadi jika kamu tunjukkan terlebih dahulu bahwa kamu layak dipercaya.
