
Sudah enam bulan bayar tepat waktu. SLIK OJK bersih. Gaji masuk rutin setiap bulan. Tapi begitu buka aplikasi pinjol — angka limit masih sama seperti pertama kali daftar.
Yang bikin lebih frustrasi: teman satu kantor cerita dapat limit jauh lebih besar dari aplikasi yang sama, padahal baru pakai tiga bulan. Kamu sudah coba ajukan kenaikan limit. Ditolak. Tanpa penjelasan berarti — hanya tulisan: “Limit kamu saat ini sudah optimal berdasarkan penilaian kami.”
Optimal untuk siapa?
Masalah limit pinjol tidak naik ini bukan pengalaman langka. Ini terjadi pada ribuan pengguna aktif pinjol di Indonesia setiap harinya — dan platform tidak punya kewajiban menjelaskan cara kerja algoritmanya ke kamu. Artikel ini membahas apa yang sebenarnya terjadi di balik sistem, dan langkah nyata yang bisa kamu ambil agar limit itu akhirnya bergerak.
Kenapa SLIK Bersih Tidak Otomatis Berarti Limit Besar?
Ini kesalahpahaman yang sangat umum. Banyak orang mengira SLIK OJK adalah satu-satunya penentu limit pinjaman. Faktanya, SLIK hanya satu dari puluhan variabel yang digunakan platform untuk menghitung limit.
SLIK OJK mencatat riwayat kredit formal: pinjaman bank, KPR, KTA, kartu kredit, dan pinjol terdaftar. Kalau kamu tidak pernah telat bayar, skor SLIK kamu bagus. Tapi bagi platform pinjol, SLIK bersih hanya artinya: kamu bukan risiko bermasalah yang sudah terbukti. Itu beda dengan kamu layak dapat limit besar.
Analoginy seperti ini: kamu tidak pernah kena tilang lalu lintas. Itu bagus. Tapi itu bukan alasan otomatis kamu dapat asuransi kendaraan dengan premi paling murah — perusahaan asuransi masih melihat jenis kendaraan, usia, wilayah, dan faktor lain. Platform pinjol bekerja dengan logika yang persis sama.
Masalah limit pinjol tidak naik bukan karena SLIK-mu jelek. Masalahnya adalah sistem menghitung jauh lebih banyak hal dari yang pernah mereka beritahu kamu.
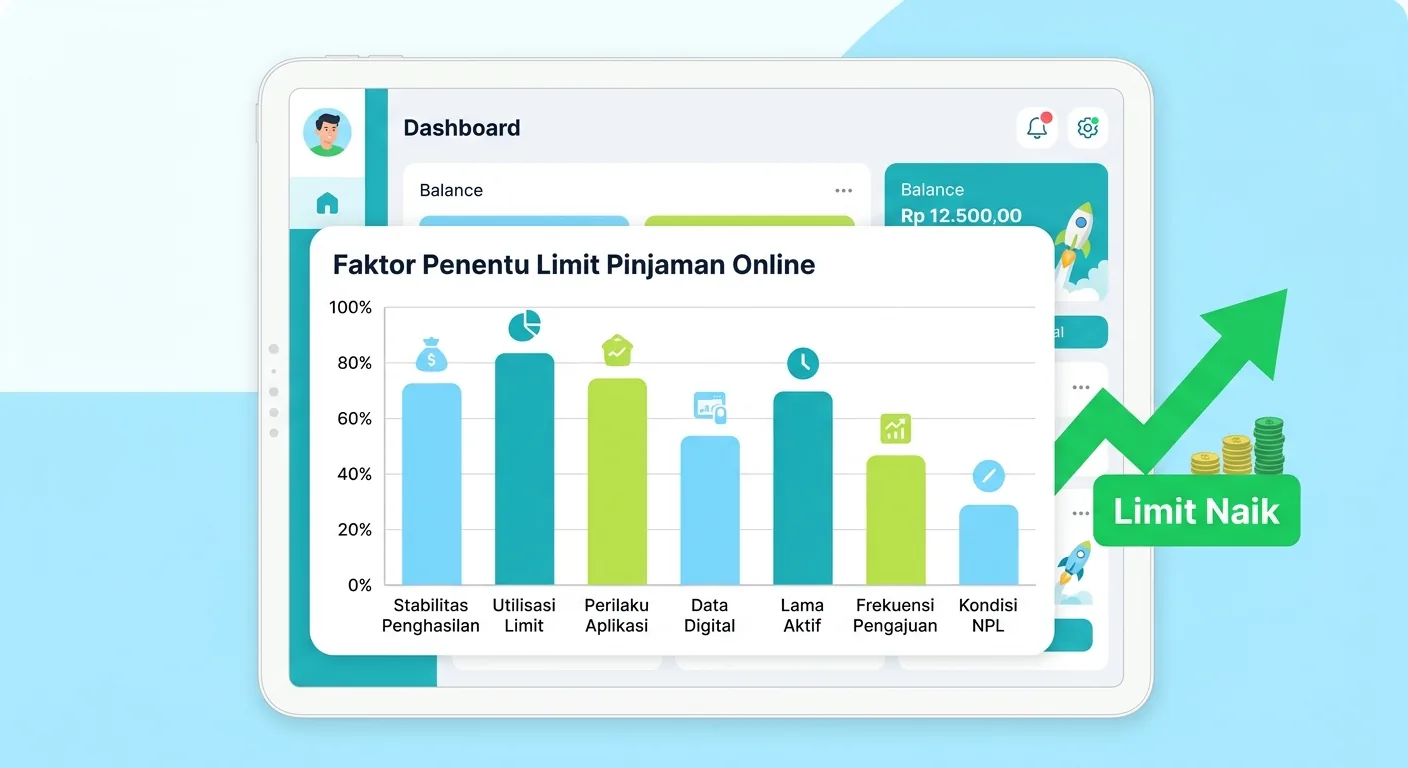
7 Faktor yang Benar-Benar Menentukan Limit Kamu
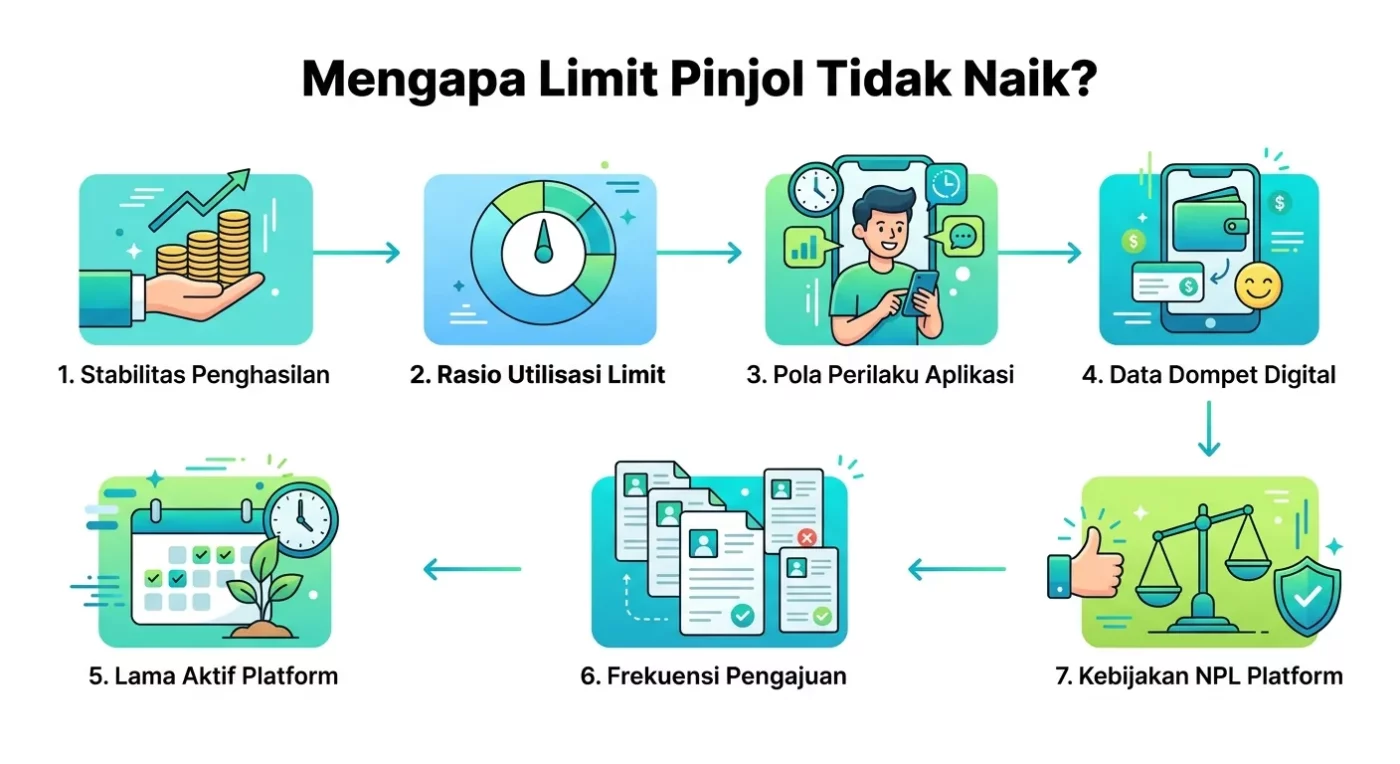
1. Verifikasi Penghasilan dan Stabilitasnya
Platform tidak hanya melihat apakah kamu punya penghasilan — mereka melihat seberapa bisa diprediksi penghasilan itu. Karyawan tetap dengan slip gaji bulanan rutin lebih mudah dapat limit tinggi dibanding ojol atau freelancer meski penghasilan nominalnya sama.
Kalau kamu ojol atau pekerja lepas, platform sering memulai dari limit konservatif dan menaikkannya lebih lambat — bukan karena kamu tidak bisa dipercaya, tapi karena data penghasilan kamu lebih sulit diverifikasi otomatis oleh sistem.
2. Rasio Penggunaan Limit (Utilisasi)
Ini yang paling sering diabaikan. Kalau limit kamu Rp 1,2 juta dan kamu selalu pinjam Rp 1,2 juta — utilisasi 100% — sistem membaca ini sebagai sinyal bahwa kamu sangat bergantung pada fasilitas ini.
Pengguna yang hanya menggunakan 40–70% limit mereka secara konsisten cenderung lebih cepat dapat kenaikan limit. Paradoksnya: orang yang paling butuh limit tinggi justru paling sulit mendapatkan kenaikan. Inilah salah satu akar utama kenapa limit pinjol tidak naik meski kamu rajin bayar.
3. Pola Perilaku di Dalam Aplikasi
Platform pinjol modern melacak lebih dari sekadar data kredit. Mereka menganalisis seberapa sering kamu buka aplikasi — terlalu sering bisa dibaca sebagai sinyal “stres keuangan.” Mereka juga melihat seberapa cepat kamu melunasi setelah dana cair. Lunas lebih awal dari jatuh tempo adalah sinyal positif yang kuat.
Ini bagian dari behavioral scoring yang sudah umum digunakan platform fintech Indonesia sejak 2023–2024 dan makin canggih di 2026.
4. Data Alternatif dari Ponsel Kamu
Saat pertama kali mendaftar dan memberikan izin akses tertentu, platform mengumpulkan sinyal dari HP kamu: pola penggunaan aplikasi e-commerce, konsistensi pengisian pulsa atau paket data, serta aktivitas di dompet digital seperti GoPay, OVO, dan Dana.
Jika riwayat dompet digital kamu menunjukkan pengeluaran tidak stabil atau saldo yang sering nol, ini bisa menekan limit — meski SLIK kamu bersih dan selalu bayar tepat waktu. Ini salah satu alasan tersembunyi mengapa limit pinjol tidak naik pada sebagian besar pengguna.
5. Lamanya Kamu Aktif di Platform Tersebut
Hampir semua platform pinjol menerapkan kebijakan tidak tertulis: semakin lama rekam jejakmu di platform mereka, semakin besar potensi limit kamu. Riwayat kredit di platform lain tidak otomatis diakui. Kamu perlu “membuktikan diri” di masing-masing platform secara terpisah — dan ini membutuhkan waktu.
6. Frekuensi dan Pola Pengajuan Kenaikan Limit
Terlalu sering mengajukan kenaikan limit dalam waktu singkat — misalnya tiga kali dalam sebulan — membuat sistem menandai ini sebagai perilaku berisiko. Di beberapa platform, terlalu banyak penolakan dalam 60 hari bisa membekukan peluang kenaikan limit untuk 3–6 bulan ke depan. Niat baik yang dilakukan dengan cara salah justru memperburuk situasi limit pinjol tidak naik.
7. Kondisi Portofolio Platform Secara Keseluruhan
Ini di luar kendalimu, tapi nyata. Di 2026, beberapa platform lebih konservatif dalam memberikan limit akibat kenaikan Non-Performing Loan (NPL) pada segmen tertentu pasca-pandemi. Bahkan pengguna dengan profil bagus bisa kena dampak kebijakan internal yang tidak pernah diumumkan secara publik.
Langkah Nyata untuk Menaikkan Limit Pinjol (Urutan yang Tepat)
Langkah 1 — Audit Utilisasi Limit Kamu
Jika kamu biasa meminjam 100% limit setiap kali, ubah pola ini selama 2–3 siklus: pinjam hanya 50–65% dari limit, lalu lunasi lebih cepat dari jatuh tempo. Ini perubahan paling berdampak langsung untuk mengatasi limit pinjol tidak naik.
Langkah 2 — Perbarui Data Penghasilan di Profil
Banyak pengguna tidak sadar bahwa data penghasilan yang mereka input saat daftar dua tahun lalu belum diperbarui. Jika penghasilan kamu naik, perbarui di profil sekarang. Untuk ojol dan freelancer: beberapa platform menerima screenshot mutasi rekening 3 bulan terakhir sebagai bukti penghasilan tambahan.
Langkah 3 — Hubungkan Dompet Digital yang Aktif
Jika platform kamu mendukung integrasi dengan GoPay, OVO, atau Dana — aktifkan. Riwayat transaksi digital yang konsisten bisa menjadi data pendukung positif untuk penilaian ulang limit.
Langkah 4 — Pilih Waktu yang Tepat untuk Mengajukan
Jangan ajukan kenaikan limit segera setelah lunas. Tunggu 7–14 hari setelah pelunasan. Beberapa pengguna melaporkan tingkat keberhasilan lebih tinggi saat mengajukan di pertengahan bulan — bukan di awal atau akhir bulan saat sistem paling banyak menerima pengajuan.
Langkah 5 — Pertimbangkan Diversifikasi Platform
Jika setelah 6–8 bulan mengikuti pola di atas masalah limit pinjol tidak naik masih berlanjut, ini sinyal bahwa profil kamu mungkin sudah “di-cap” di segmen risiko tertentu di platform itu. Tidak ada salahnya mencoba platform lain yang terdaftar resmi di OJK — tapi jangan daftar ke banyak platform sekaligus karena akan meninggalkan terlalu banyak jejak pengajuan.
Yang Tidak Perlu Kamu Lakukan
Jangan minta teman untuk “referral” hanya untuk boost limit — ini tidak bekerja di mayoritas platform dan bisa melanggar syarat layanan.
Jangan lunasi pinjaman terlalu cepat secara konsisten (misalnya sehari setelah cair) — beberapa platform membaca ini sebagai indikasi kamu meminjam hanya untuk “membangun histori”, bukan kebutuhan riil, dan ini justru bisa menekan limit.
Jangan percaya jasa “booster limit pinjol” berbayar — tidak ada akses sah ke dalam sistem algoritma platform manapun. Ini berpotensi penipuan dan melanggar regulasi OJK tentang perlindungan konsumen fintech.
Berapa Lama Proses Ini Butuh Waktu?
Berdasarkan pola yang dilaporkan pengguna di berbagai forum keuangan Indonesia di 2025–2026:
| Kondisi | Estimasi Waktu Kenaikan Limit |
|---|---|
| Karyawan tetap, utilisasi 50–70%, lunas konsisten | 3–5 siklus (~3 bulan) |
| Ojol/freelancer, data penghasilan diperbarui | 5–8 siklus (~4–6 bulan) |
| Utilisasi 100% terus-menerus | Butuh perbaikan pola dulu, 6+ bulan |
| Platform baru, mulai dari nol | 4–6 siklus sebelum limit pertama naik |
Tidak ada jaminan — dan platform tidak wajib memberimu penjelasan. Tapi memahami cara kerja sistem membuat kamu tidak buang waktu dengan langkah yang salah.
Kesimpulan: SLIK Bersih Adalah Syarat Minimum, Bukan Tiket Otomatis
Limit pinjol tidak naik bukan berarti kamu gagal sebagai peminjam. Artinya kamu belum memberikan kombinasi sinyal yang cukup kepada sistem untuk membenarkan limit yang lebih tinggi.
SLIK OJK bersih artinya pintu tidak tertutup. Tapi situasi limit pinjol tidak naik itu baru akan berubah ketika kamu menggabungkan SLIK bersih dengan utilisasi yang sehat, data penghasilan yang akurat, dan waktu yang cukup agar sistem “mengenal” pola kamu.
Yang bisa kamu kontrol: pola penggunaan limit, ketepatan pelunasan, kelengkapan data profil, dan timing pengajuan. Fokuslah di sana. Lakukan dengan sabar selama 3–6 bulan — hasilnya jauh lebih tahan lama dibanding mencari jalan pintas yang tidak pernah ada.
Pastikan platform pinjol yang kamu gunakan terdaftar dan berizin di OJK. Cek di ojk.go.id atau hubungi kontak OJK di 157 sebelum menggunakan layanan apapun.

Pingback: DanaKredi — Aplikasi Pinjaman Online Resmi OJK di Indonesia - DanaKredi