
Kamu sedang dalam cicilan yang masih berjalan — mungkin sisa 4 bulan, mungkin 8 bulan. Lalu tiba-tiba muncul masalah baru: HP layar retak dan tidak bisa dipakai kerja, tagihan kos harus dibayar minggu ini, atau biaya periksa yang tidak ditanggung BPJS.
Bukan satu masalah. Dua masalah, bersamaan.
Dan pertanyaan yang muncul di kepalamu bukan soal “pinjol mana yang bagus” — tapi satu pertanyaan yang lebih mendasar dan lebih menakutkan:
“Kalau aku tambah beban cicilan lagi, apa aku masih bisa bertahan sampai gajian?”
Inilah situasi darurat saat masih cicilan pinjol yang lebih umum dari yang kamu kira — dan lebih berbahaya dari darurat pertama jika kamu tidak berhenti sejenak untuk menghitung.
Artikel ini tidak menjawab boleh atau tidak boleh pinjam lagi. Artikel ini membantumu menghitung sendiri — dengan angka yang jujur, bukan angka yang kamu harap-harapkan.
Kenapa Darurat Kedua Lebih Berbahaya dari yang Pertama
Saat pertama kali meminjam, kondisimu masih “normal” — penghasilan penuh, belum ada kewajiban tambahan. Ruang keuangan masih luas, keputusan terasa lebih mudah.
Darurat kedua datang di kondisi yang sudah berubah:
- Ruang keuanganmu sudah terpakai sebagian untuk cicilan pertama
- Tekanan psikologis lebih tinggi — kamu sudah tahu rasanya punya hutang berjalan
- Godaan untuk “asal cair dulu” jauh lebih kuat karena situasi mendesak
Inilah yang membuat darurat saat masih cicilan pinjol sering berujung pada gali lubang tutup lubang — bukan karena tidak disiplin, tapi karena tidak sempat berhenti dan menghitung.
Lima menit untuk menghitung sekarang bisa menyelamatkan tiga bulan ke depan.
Langkah 1 — Hitung “Ruang Napas” Keuanganmu Sekarang
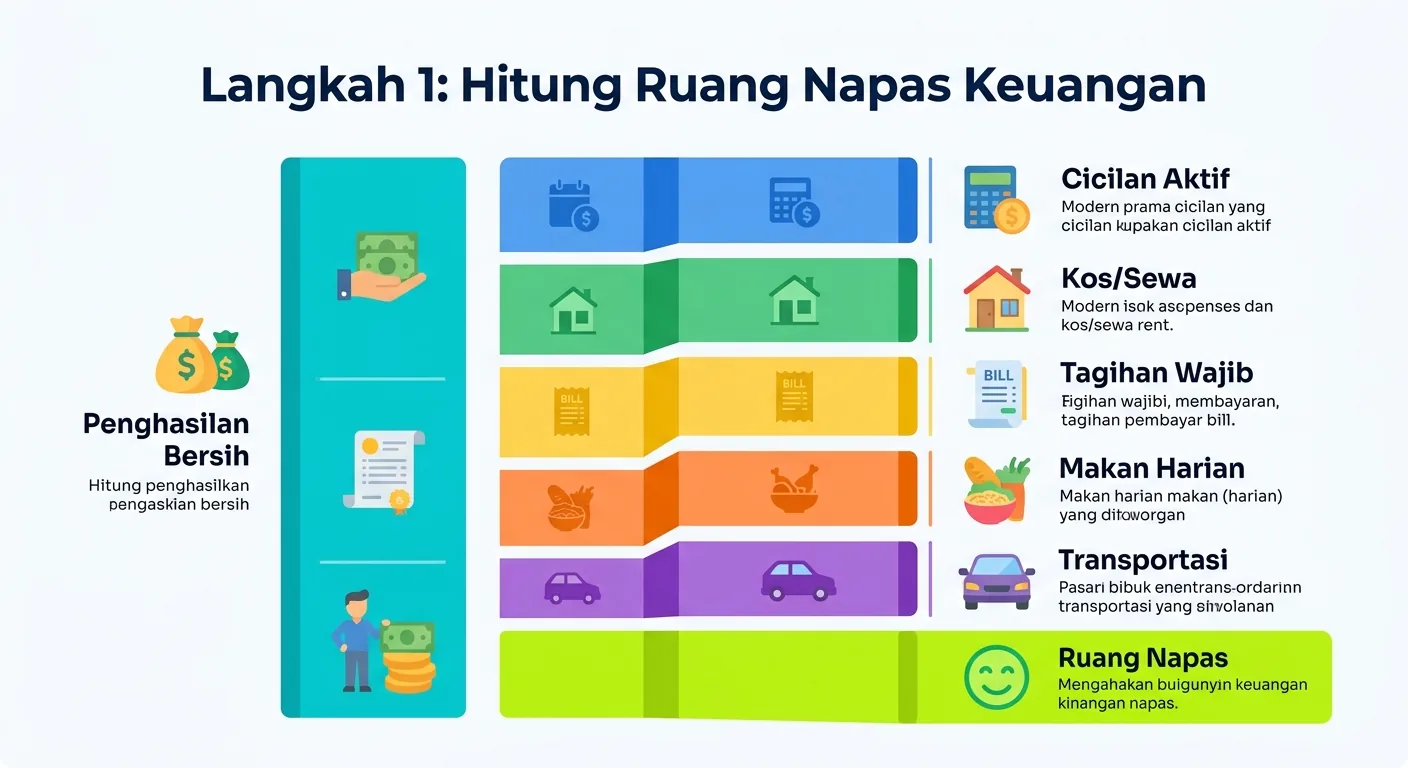
Sebelum memutuskan apapun, kamu perlu satu angka: berapa sisa penghasilan yang benar-benar bebas setelah semua kewajiban tetap terbayar.
Rumus Sederhananya:
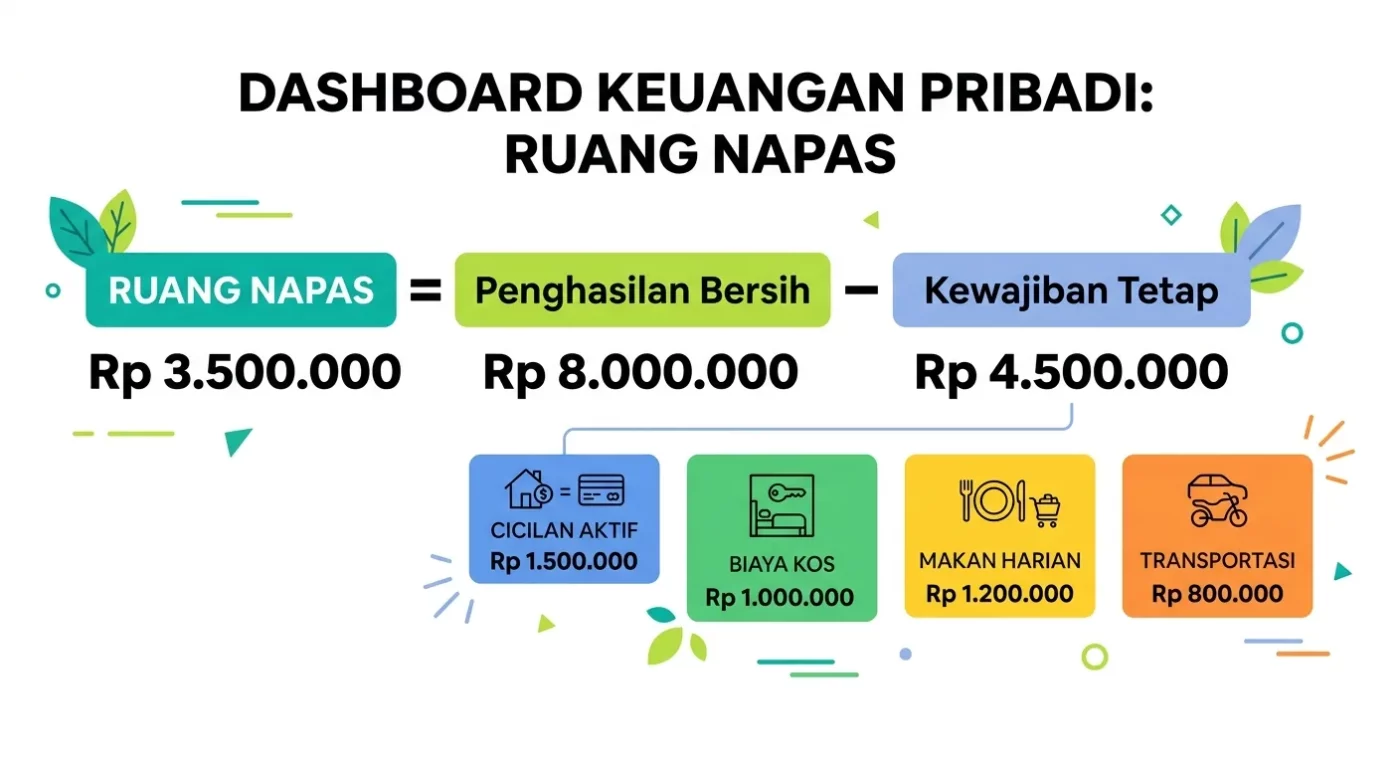
RUANG NAPAS = Penghasilan Bersih − Kewajiban Tetap Bulanan
Penghasilan bersih = uang yang benar-benar masuk ke tanganmu setiap bulan, setelah semua potongan dari kantor. Jika penghasilanmu tidak tetap (ojol, freelance, pedagang), ambil rata-rata 3 bulan terakhir.
Apa yang Termasuk “Kewajiban Tetap”:
| Jenis Kewajiban | Contoh Nyata |
|---|---|
| Cicilan aktif | Pinjol, KTA, kredit HP |
| Sewa / kos | Bulanan atau mingguan |
| Tagihan wajib | Listrik, air, paket data kerja |
| Kebutuhan pokok minimum | Makan harian — hitung realistis, bukan ideal |
| Transportasi wajib | Bensin atau ongkos untuk berangkat kerja |
Yang TIDAK masuk kewajiban tetap: hiburan, makan di luar, belanja online, pulsa ekstra.
Contoh Kalkulasi Nyata:
Reza, karyawan toko, gaji bersih Rp 3.200.000/bulan
Cicilan pinjol aktif: Rp 600.000 (sisa 5 bulan)
Kos: Rp 700.000
Listrik + air: Rp 150.000
Makan harian minimum: Rp 900.000
Transportasi: Rp 300.000Total kewajiban tetap: Rp 2.650.000
Ruang napas: Rp 550.000/bulan
Angka Rp 550.000 itulah yang sebenarnya dimiliki Reza untuk semua kebutuhan di luar kewajiban tetap — termasuk menghadapi darurat baru.
Angka ini mungkin terasa kecil. Tapi lebih baik tahu angka yang jujur daripada memutuskan berdasarkan perasaan.
Langkah 2 — Hitung Biaya Darurat Baru Secara Realistis
Setelah tahu ruang napas, hitung berapa sesungguhnya yang dibutuhkan untuk darurat yang sedang dihadapi. Banyak orang salah di sini — terlalu kecil karena lupa biaya sampingan, atau terlalu besar karena panik.
Darurat HP Rusak
Jangan langsung hitung beli HP baru. Tanya dulu:
– Bisa diperbaiki? Rata-rata servis layar Rp 200.000–500.000
– Jika harus ganti: HP second yang cukup untuk kerja mulai Rp 800.000–1.200.000
– Hitung HP yang cukup untuk fungsi kerja — bukan HP impian
Darurat Tagihan Jatuh Tempo
- Nominal tagihan sudah jelas — tidak perlu estimasi
- Yang sering terlupa: denda keterlambatan jika bayar beberapa hari telat
- Tanyakan langsung: bisakah dicicil atau ditunda sedikit?
Darurat Kesehatan
- Minta rincian biaya dari RS atau klinik sebelum meminjam
- Klarifikasi: bagian mana yang bisa diklaim BPJS, bagian mana yang bayar sendiri
- Jangan pinjam berdasarkan “perkiraan” — minta angka pasti dari kasir RS
Aturan yang harus dipegang: Pinjam hanya untuk angka yang sudah kamu ketahui pasti, bukan angka yang kamu perkirakan. Ini satu-satunya cara menghindari overborrowing yang menyulitkan dirimu sendiri di tengah situasi darurat saat masih cicilan pinjol.
Langkah 3 — Tes 3 Pertanyaan Sebelum Ambil Keputusan
Dengan dua angka di tangan — ruang napas dan biaya darurat — jawab tiga pertanyaan ini secara jujur:
❓ Pertanyaan 1: Apakah Total Cicilan Akan Melebihi 30% Penghasilan Bersih?
Standar yang digunakan OJK dan lembaga keuangan: total cicilan bulanan sebaiknya tidak melebihi 30% penghasilan bersih. Di atas angka ini, risiko gagal bayar meningkat signifikan.
Gaji Rp 3.200.000 → batas 30% = Rp 960.000/bulan untuk semua cicilan
Cicilan pinjol aktif sudah Rp 600.000 → sisa ruang = Rp 360.000/bulan
Jika cicilan baru lebih dari Rp 360.000/bulan, kamu sudah melewati zona aman. Ini bukan larangan — ini fakta yang perlu kamu hadapi.
❓ Pertanyaan 2: Apakah Ruang Napas Setelah Tambah Cicilan Masih Cukup untuk Hidup?
Ambil angka ruang napas, kurangi cicilan baru per bulan. Jika sisanya di bawah Rp 200.000/bulan — ini zona merah. Satu masalah kecil saja (sakit ringan, bensin naik, satu hari tidak bisa kerja) sudah cukup membuat kamu gagal bayar.
❓ Pertanyaan 3: Apakah Darurat Ini Benar-Benar Tidak Bisa Ditunda?
Tidak semua yang terasa darurat adalah darurat sesungguhnya. Beberapa bisa ditunda 1–2 minggu sampai gajian. Beberapa memang tidak bisa.
| Situasi | Bisa Ditunda? |
|---|---|
| HP rusak, itu alat kerja utama | ❌ Tidak bisa |
| Tagihan listrik kos sudah merah | ❌ Tidak bisa |
| Biaya RS yang sudah dirawat | ❌ Tidak bisa |
| Beli baju untuk acara minggu depan | ✅ Bisa ditunda |
| Nonton konser yang sudah dibeli | ✅ Tidak darurat |
Jika bisa ditunda — tunda. Selesaikan dari gaji berikutnya.
Jika Angkanya Tidak Memungkinkan: 4 Opsi Selain Pinjam Lagi
Kalau kalkulasimu menunjukkan tidak ada ruang untuk cicilan baru — jangan memaksakan. Bukan soal gengsi. Ini soal keselamatan finansial bulan-bulan berikutnya.
Ini situasi darurat saat masih cicilan pinjol yang membutuhkan solusi berbeda, bukan solusi yang sama seperti darurat pertama.
1. Negosiasi Langsung dengan Pihak yang Menagih
Kos, kontrakan, bahkan klinik — banyak yang mau diajak bicara soal penundaan 1–2 minggu jika kamu komunikasikan sebelum jatuh tempo, bukan setelah. Sebut tanggal gajian yang spesifik. Ini jauh lebih efektif daripada diam dan berharap masalah selesai sendiri.
2. Jual Barang yang Tidak Dibutuhkan Segera
Marketplace seperti Tokopedia, OLX, atau Facebook Marketplace bisa mencairkan barang dalam 1–3 hari jika harga realistis. Elektronik, pakaian, perabot kos — hitung apa yang bisa dilepas sementara.
3. Pinjam dari Orang Terdekat dengan Perjanjian Jelas
Bukan meminta — tapi meminjam dengan tanggal pengembalian yang spesifik. “Aku pinjam Rp 300.000, aku kembalikan tanggal 25 waktu gajian.” Ini berbeda dengan hutang tanpa kejelasan yang merusak hubungan.
4. Hubungi Platform Pinjol Aktif untuk Restrukturisasi
Jika masalah utamanya adalah cicilan pertama yang memberatkan, selesaikan dulu — minta kelonggaran tenor atau penundaan cicilan — sebelum mengambil beban baru. Beberapa platform memiliki skema restrukturisasi yang bisa diakses. Pahami hak dan opsimu lebih jauh melalui panduan cicilan darurat di Danakredi.
Jika Angkanya Masih Bisa: Cara Pilih Instrumen yang Tepat
Jika kalkulasimu menunjukkan masih ada ruang — total cicilan tidak melebihi 30% gaji, ruang napas masih cukup untuk hidup — maka pinjam bisa menjadi pilihan yang masuk akal.
Panduan memilih berdasarkan kebutuhan:
Nominal kecil (di bawah Rp 1 juta), tenor pendek (1–2 bulan):
Pinjol tenor pendek lebih efisien untuk situasi darurat saat masih cicilan pinjol — proses cepat, tidak perlu dokumen banyak. Pastikan platform terdaftar dan diawasi OJK. Cek langsung di ojk.go.id sebelum daftar — jangan lewatkan langkah ini.
Nominal sedang (Rp 1–5 juta), tenor 3–6 bulan:
Bandingkan minimal 2–3 platform. Fokus pada total yang harus dikembalikan, bukan hanya bunga per hari. Hitung: pinjam Rp 2 juta, total bayar kembali berapa selama tenor penuh?
Satu aturan keputusan: Pilih platform yang memberikan informasi biaya paling transparan di awal — bukan yang paling cepat cair. Kecepatan cair tidak ada gunanya jika total biayanya mengejutkanmu di tengah tenor.
Untuk perbandingan platform pinjaman yang lebih lengkap dan terverifikasi, kunjungi halaman perbandingan pinjaman di Danakredi.
Kapan Harus Berhenti dan Konsultasi
Ada kondisi di mana kalkulasi mandiri tidak cukup — kamu butuh pandangan dari luar. Pertimbangkan mencari bantuan konsultasi keuangan jika:
- Kamu sudah punya lebih dari 3 cicilan aktif bersamaan
- Total cicilan bulanan sudah di atas 50% penghasilan
- Kamu sudah pernah telat bayar lebih dari 30 hari di cicilan sebelumnya
Dalam kondisi ini, mengambil pinjaman baru ketika sedang darurat saat masih cicilan pinjol bukan hanya berisiko — tapi bisa memperburuk skor kreditmu secara permanen. Lembaga konsultasi keuangan seperti OJK Financial Literacy menyediakan panduan tanpa biaya yang bisa diakses kapan saja. Kamu juga bisa membaca lebih lanjut soal strategi kelola cicilan ganda di Danakredi.
Satu Hal yang Harus Diingat
Darurat saat masih cicilan pinjol selalu terasa lebih berat dari yang pertama — bukan karena masalahnya lebih besar, tapi karena kamu menghadapinya dengan ruang yang lebih sempit dan tekanan yang lebih tinggi.
Menghitung bukan berarti lamban mengambil keputusan. Menghitung berarti kamu sedang melindungi dirimu sendiri dari keputusan yang akan terasa jauh lebih berat tiga bulan ke depan.
Kamu tidak harus selalu bisa — tapi kamu harus selalu tahu apakah kamu masih bisa atau tidak.
Lima menit untuk menghitung hari ini bisa menghemat berbulan-bulan penyesalan.
Butuh panduan lain soal pinjaman darurat, skor kredit, atau cara kelola cicilan? Baca artikel terkait di bawah ini.
