
Bunga pinjol naik di tengah cicilan adalah situasi yang dialami ribuan peminjam aktif di Indonesia — dan sebagian besar tidak tahu harus berbuat apa. Kamu lagi enak-enak bayar cicilan tiap bulan, tiba-tiba notifikasi masuk: “Pemberitahuan perubahan suku bunga” atau “Penawaran perpanjangan tenor untuk kemudahan Anda.”
Langsung deg-degan. Tenor diperpanjang? Total tagihan jadi berapa sekarang?
Di 2026, ribuan peminjam aktif di berbagai platform pinjol mendapat notifikasi serupa — tepat saat OJK sedang menyesuaikan regulasi batas bunga pinjaman online. Mayoritas dari mereka tidak tahu apa yang harus dilakukan. Sebagian panik dan asal klik “setuju.” Sebagian lain diam dan tagihan terus membengkak.
Artikel ini menjelaskan dengan jujur: apa yang sebenarnya terjadi, apa hak kamu, dan langkah konkret yang bisa dilakukan hari ini juga.
Kenapa Bunga Pinjol Bisa Berubah di Tengah Cicilan?
Sebelum panik, pahami dulu tiga situasi yang berbeda — karena solusinya juga berbeda.
Situasi 1: Perubahan bunga untuk pinjaman BARU
Platform boleh mengubah bunga untuk produk baru yang belum kamu ajukan. Ini normal dan legal. Kamu tidak terpengaruh selama sudah punya pinjaman aktif dengan kontrak lama.
Situasi 2: Penawaran “restrukturisasi” atau “perpanjangan tenor” yang muncul tiba-tiba
Ini yang berbahaya dan paling sering disalahpahami. Kasus bunga pinjol naik di tengah cicilan yang murni sepihak dari platform — tanpa persetujuanmu — sebenarnya tidak boleh terjadi di platform legal. Mereka tidak bisa secara sepihak mengubah bunga kontrak yang sudah berjalan. Tapi mereka bisa menawarkan skema baru — dan sering dikemas seolah “solusi” atau “kemudahan.”
Kebanyakan peminjam tidak sadar bahwa mereka bisa menolak penawaran itu.
Situasi 3: Denda atau biaya tambahan yang tiba-tiba muncul di tagihan
Bukan perubahan bunga, tapi biaya keterlambatan atau biaya layanan baru yang ditambahkan. Area abu-abu ini yang paling sering dikeluhkan tapi jarang dilaporkan.
Regulasi OJK 2026: Yang Berubah dan Dampaknya ke Kamu
OJK melalui POJK Nomor 40/POJK.05/2024 yang diterapkan penuh di 2025–2026 mengatur batas maksimum bunga harian pinjol. Untuk pinjaman konsumtif, batas bunga diturunkan secara bertahap — artinya platform yang selama ini mematok bunga tinggi harus menyesuaikan struktur mereka.
Di sinilah akar masalah bunga pinjol naik di tengah cicilan sering muncul: platform berusaha “menyiasati” penurunan margin dengan menawarkan restrukturisasi ke peminjam aktif yang sudah berjalan.
Apa yang wajib dilakukan platform legal terdaftar OJK:
- Memberikan informasi perubahan syarat secara tertulis dan transparan
- Mendapat persetujuan peminjam sebelum mengubah ketentuan kontrak yang sedang berjalan
- Tidak boleh mengubah besaran cicilan di tengah tenor tanpa perjanjian baru yang kamu setujui secara sadar
Yang sering terjadi di lapangan:
Beberapa platform mengirim notifikasi “persetujuan otomatis” — jika kamu tidak merespons dalam waktu tertentu, dianggap setuju. Ini praktik yang perlu langsung diwaspadai. Jika bunga pinjol naik di tengah cicilan dan prosesnya seperti ini, kamu berhak melaporkannya ke OJK.
5 Tanda Bahaya yang Harus Kamu Kenali Sekarang
1. Tagihan bulan ini lebih besar dari biasanya — tanpa penjelasan
Tidak ada keterlambatan, tidak ada denda yang kamu tahu. Langsung cek breakdown tagihan di aplikasi sebelum data berubah.
2. Notifikasi “perpanjangan otomatis tenor”
Perpanjangan tenor berarti kamu bayar lebih lama dan total bunga yang kamu bayar jauh lebih besar. Ini bukan solusi, ini jebakan halus yang sering menyertai kasus bunga pinjol naik di tengah cicilan.
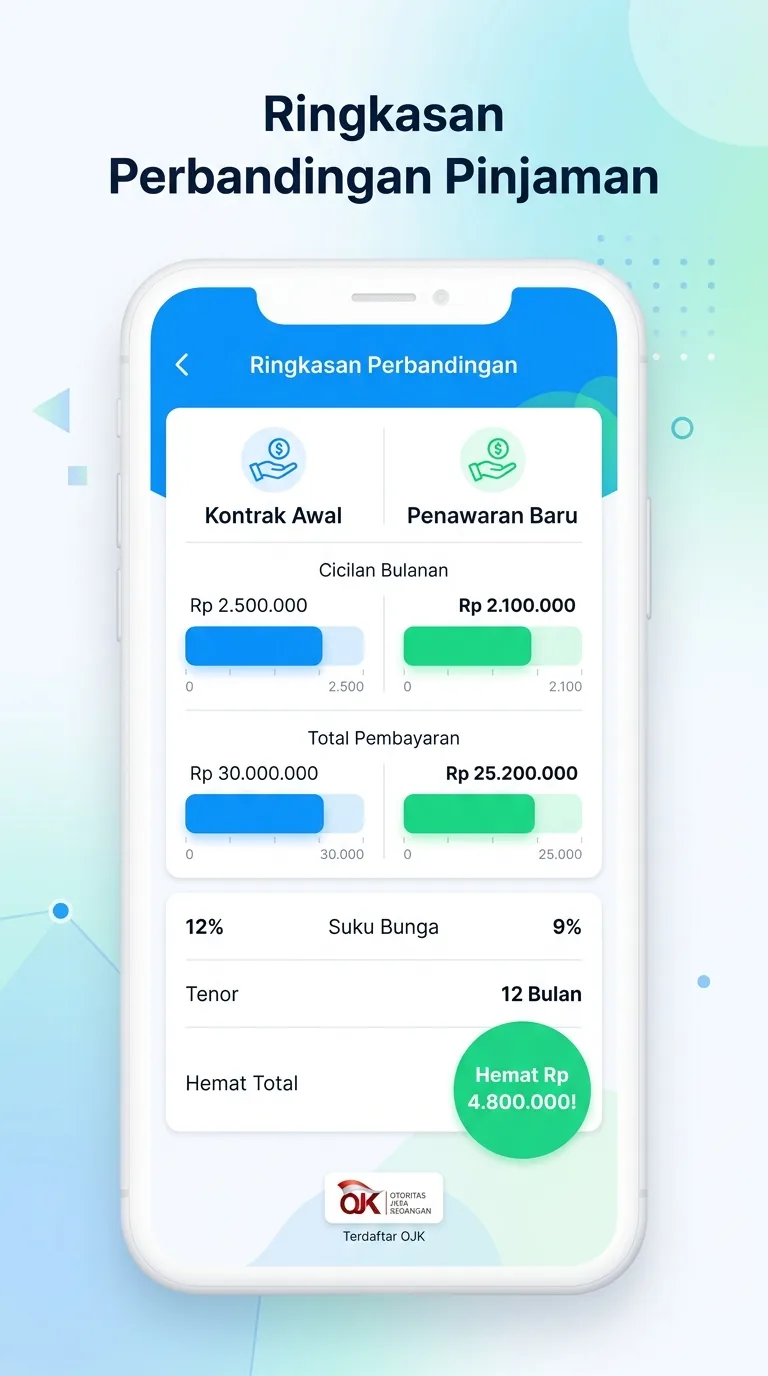
3. Tawaran “cicilan lebih ringan” tapi tenor jadi dua kali lipat
Contoh konkret: cicilan turun dari Rp 800.000/bulan jadi Rp 500.000/bulan — tapi tenor dari 6 bulan jadi 12 bulan. Total yang kamu bayar naik signifikan. Hitung dulu sebelum setuju.
4. Notifikasi datang tanpa nomor kontrak atau rincian angka
Platform legal selalu menyertakan nomor perjanjian dan detail angka yang berubah. Notifikasi yang hanya berisi kalimat umum tanpa angka adalah tanda meragukan.
5. Ada biaya baru yang tidak ada di kontrak awal
Periksa perjanjian pinjaman pertama kamu — seharusnya tersimpan di email atau dalam aplikasi. Bandingkan dengan tagihan sekarang.
Apa Hak Kamu Sebagai Peminjam? (Yang Jarang Dijelaskan Platform)
Mayoritas peminjam tidak sadar bahwa mereka punya hak yang dilindungi regulasi. Ini yang paling penting dan bisa langsung kamu gunakan — terutama saat menghadapi situasi bunga pinjol naik di tengah cicilan:
Hak 1: Mendapat penjelasan tertulis atas setiap perubahan
Setiap perubahan syarat pinjaman harus dikomunikasikan secara jelas — bukan hanya push notification yang mudah terlewat. Kamu berhak meminta penjelasan tertulis melalui email atau fitur pesan dalam aplikasi.
Hak 2: Menolak penawaran restrukturisasi
Jika platform menawarkan perpanjangan tenor atau perubahan skema, kamu bisa menolak dan tetap lanjut bayar sesuai kontrak awal. Penolakan ini tidak boleh mengakibatkan penalti pada cicilan yang berjalan.
Hak 3: Melaporkan praktik tidak transparan ke OJK
OJK menyediakan kanal pengaduan resmi yang nyata diproses. Laporan kamu bisa berdampak pada izin operasional platform — bukan sekadar laporan yang menguap.
Hak 4: Mendapat salinan kontrak pinjaman kapan saja
Simpan screenshot atau PDF perjanjian pinjaman sejak hari pertama setuju. Ini bukti utama jika ada sengketa. Tanpa ini, posisi tawar kamu lemah.
Untuk memahami lebih lanjut cara mengelola kewajiban cicilan secara lebih strategis, kamu bisa baca panduan lengkap di DanaKredi.com.
4 Langkah Konkret yang Harus Kamu Lakukan Sekarang
Menghadapi situasi bunga pinjol naik di tengah cicilan tidak harus berakhir dengan pasrah. Ikuti empat langkah ini secara berurutan.
Langkah 1: Screenshot Tagihan Sekarang Juga
Buka aplikasi, masuk ke riwayat tagihan. Bandingkan angka cicilan bulan ini dengan bulan lalu. Ada selisih yang tidak kamu pahami? Screenshot semuanya — termasuk breakdown detail — sebelum data berubah di sistem mereka. Ini langkah pertama yang paling krusial.
Langkah 2: Temukan Kontrak Pinjaman Asli Kamu
Buka email yang kamu daftarkan ke platform. Cari email konfirmasi persetujuan pinjaman — biasanya dikirim saat dana cair pertama kali. Di sana ada detail bunga, tenor, dan total yang harus dibayar. Ini dokumen pegangan paling penting kamu saat membuktikan bahwa bunga pinjol naik di tengah cicilan tidak sesuai kesepakatan awal. Simpan dalam bentuk PDF.
Langkah 3: Hubungi CS Platform Secara Tertulis — Bukan Telepon
Kirim pesan melalui fitur chat dalam aplikasi atau email resmi CS platform. Tulis pertanyaan yang spesifik dan tercatat:
“Saya memiliki pinjaman aktif dengan nomor kontrak [XXX]. Saya menerima notifikasi perubahan [sebutkan isinya]. Mohon penjelasan tertulis tentang perubahan apa yang terjadi, dasar hukumnya, dan apakah perubahan ini memerlukan persetujuan saya.”
Komunikasi tertulis meninggalkan jejak yang bisa dijadikan bukti. Telepon tidak.
Langkah 4: Laporkan ke OJK Jika Tidak Ada Respons Memuaskan
Jika platform tidak merespons dalam 5 hari kerja atau jawabannya tidak konkret, laporkan ke:
- Website OJK: kontak.ojk.go.id
- Email: konsumen@ojk.go.id
- Telepon: 157 (hari kerja, 08.00–17.00 WIB)
- WhatsApp OJK: 081-157-157-157
Sertakan: nama platform, nomor kontrak pinjaman, screenshot notifikasi yang kamu terima, dan kronologi singkat kejadian. Semakin lengkap dokumentasimu, semakin cepat diproses.
Kalau Ternyata Platformnya Pinjol Ilegal?
Jika setelah dicek platform tersebut tidak terdaftar di OJK, situasinya berbeda. Pinjol ilegal tidak terikat regulasi apapun — lebih agresif dalam mengubah syarat, dan tidak ada batas bunga yang berlaku bagi mereka. Kasus bunga pinjol naik di tengah cicilan dari pinjol ilegal bisa jauh lebih ekstrem dan merugikan.
Langkah khusus untuk pinjol ilegal:
- Jangan bayar dulu sebelum berkonsultasi dengan pihak yang paham hukum
- Laporkan ke Satgas Pemberantasan Pinjol Ilegal OJK atau Bareskrim Polri melalui patrolisiber.id
- Dokumentasikan semua komunikasi — pesan, telepon (rekam jika memungkinkan), ancaman
- Hubungi LBH (Lembaga Bantuan Hukum) terdekat jika ada intimidasi
Jika kamu sedang dalam situasi ini dan mempertimbangkan opsi pinjaman yang lebih aman dan terdaftar resmi, pelajari dulu panduan memilih produk pinjaman yang tepat di DanaKredi.com.
Cara Cek Legalitas Platform Kamu — 2 Menit, Gratis
- Buka ojk.go.id → Menu “IKNB” → “Fintech Lending”
- Atau langsung ketik nama platform di kolom pencarian
- Tidak muncul? Platform tidak terdaftar OJK. Hentikan transaksi apapun
Bisa juga melalui aplikasi OJK Mobile yang sudah diperbarui untuk 2026 dengan fitur pencarian platform fintech yang lebih mudah dan real-time. Langkah ini sangat penting dilakukan sebelum memutuskan tindakan lanjut terkait bunga pinjol naik di tengah cicilan yang kamu alami.
