
Kamu sudah bekerja. Gaji masuk tiap bulan. Tapi setiap kali mencoba mengajukan pinjaman online, jawabannya selalu sama: pengajuan tidak disetujui.
Karyawan kontrak pengajuan pinjol ditolak bukan kasus langka — ini realita jutaan pekerja PKWT di Indonesia yang gajinya nyata, pekerjaannya nyata, tapi di mata algoritma pinjaman online, mereka masuk kategori “berisiko tinggi.” Tagihan menumpuk, uang makan menipis di akhir bulan, tapi formulir ditolak otomatis sebelum sempat dibaca manusia.
Artikel ini membedah mengapa ini terjadi — dan yang lebih penting, apa yang bisa kamu lakukan sekarang secara konkret.
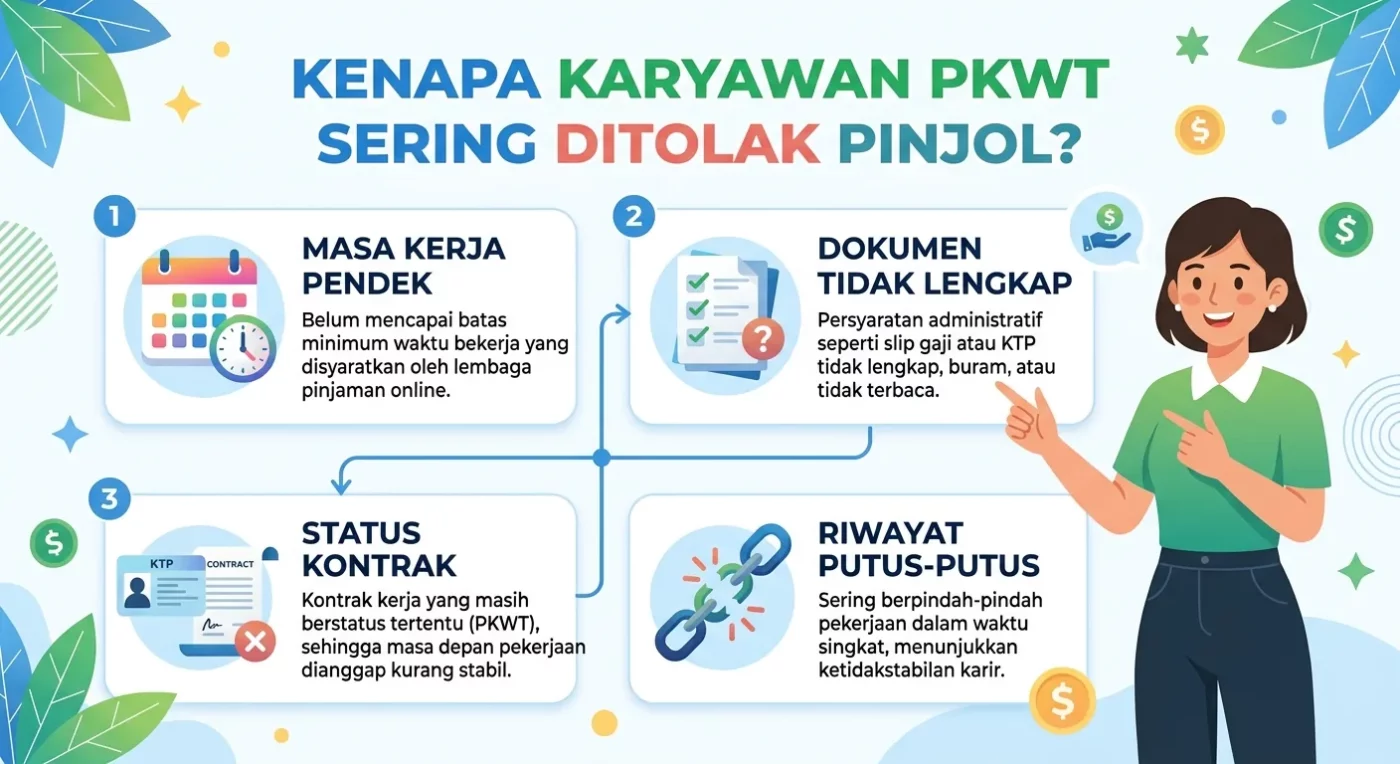
Mengapa Karyawan Kontrak Pengajuan Pinjol Ditolak Terus
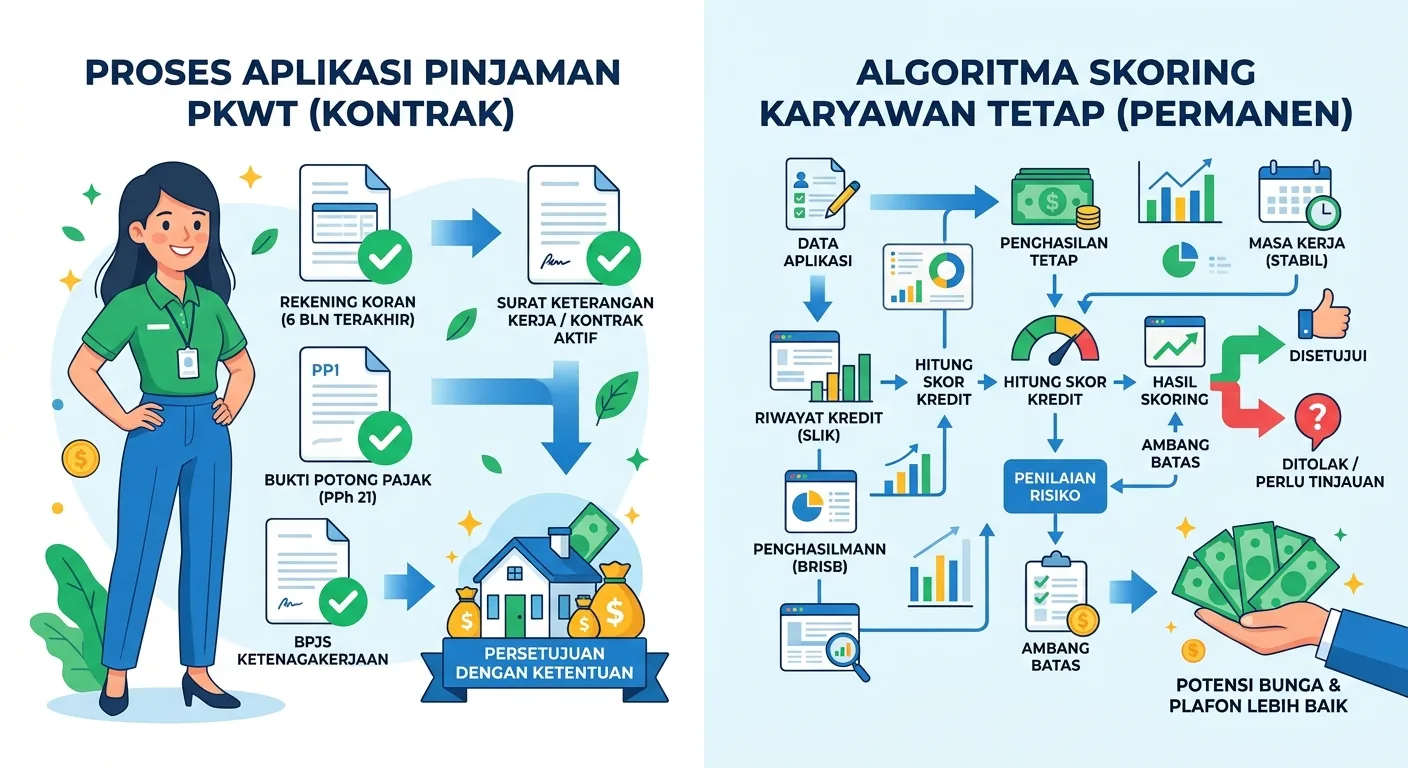
Platform pinjol tidak membaca situasimu — mereka menjalankan scoring algorithm yang memproses data dalam hitungan detik. Memahami logika di baliknya adalah kunci pertama.
1. Sistem Menilai “Stabilitas Kerja”, Bukan Hanya Besaran Gaji
Platform pinjol menggunakan beberapa indikator yang secara struktural merugikan pekerja PKWT:
- Lama bekerja di tempat yang sama — Kontrak PKWT sering berganti perusahaan tiap 1–2 tahun. Sistem membaca ini sebagai riwayat kerja tidak stabil.
- Jenis kontrak — PKWT dianggap memiliki risiko PHK lebih tinggi dibanding karyawan tetap (PKWTT).
- Konsistensi sumber penghasilan — Gaji dari perusahaan berbeda tiap tahun menyulitkan sistem memverifikasi stabilitas income.
Yang terjadi di lapangan: pekerja pabrik kontrak bergaji Rp 4,5 juta bisa ditolak, sementara karyawan tetap bergaji Rp 3 juta disetujui. Bukan soal jumlah uang — tapi soal prediktabilitas pendapatan masa depan menurut algoritma.
2. Slip Gaji Formal vs. Bukti Transfer Rekening
Mayoritas perusahaan PKWT membayar gaji via transfer bank. Tapi platform sering mensyaratkan dokumen spesifik:
- Slip gaji dengan kop perusahaan, tanda tangan HRD, dan stempel resmi
- Surat keterangan kerja dengan masa berlaku tertentu
- NPWP aktif yang terhubung dengan sumber penghasilan
Perusahaan outsourcing terkadang hanya memberikan bukti transfer — dan ini sudah cukup bagi sistem untuk menolak karyawan kontrak pengajuan pinjol ditolak secara otomatis, bahkan tanpa ada petugas yang membaca berkasmu.
3. Masa Probasi = Zona Merah di Sistem
Jika kamu baru memulai kontrak kerja dalam 1–3 bulan terakhir, hampir semua platform akan menolak atau memberi limit sangat minimal. Standar umum yang berlaku:
- Pinjol fintech: minimum 3 bulan di tempat kerja yang sama
- KTA bank: minimum 12 bulan untuk karyawan kontrak
- Beberapa platform: minimum 6 bulan sebelum limit layak tersedia
Ironi yang nyata: orang yang paling butuh dana jembatan justru paling sulit mengaksesnya.
4. Kontrak Berganti Perusahaan = Riwayat “Putus-Putus”
Pekerja PKWT yang sudah lama bekerja tapi di perusahaan berbeda tiap tahun menghadapi masalah unik: pengalaman kerja total panjang, tapi di satu perusahaan terlihat pendek.
Sistem yang membaca data dari e-KTP, NPWP, dan BPJS Ketenagakerjaan bisa mendeteksi pola ini. Perubahan tempat kerja yang sering — meski karena kontrak habis, bukan dipecat — tetap menekan skor kelayakan. Inilah alasan utama mengapa karyawan kontrak pengajuan pinjol ditolak berulang meski rekam jejak pembayaran bersih.
5 Langkah Nyata yang Bisa Kamu Mulai Hari Ini
Langkah 1: Siapkan Dokumen Alternatif yang Kuat
Tidak punya slip gaji formal bukan berarti tidak punya bukti. Ada dokumen alternatif yang secara signifikan memperkuat pengajuan:
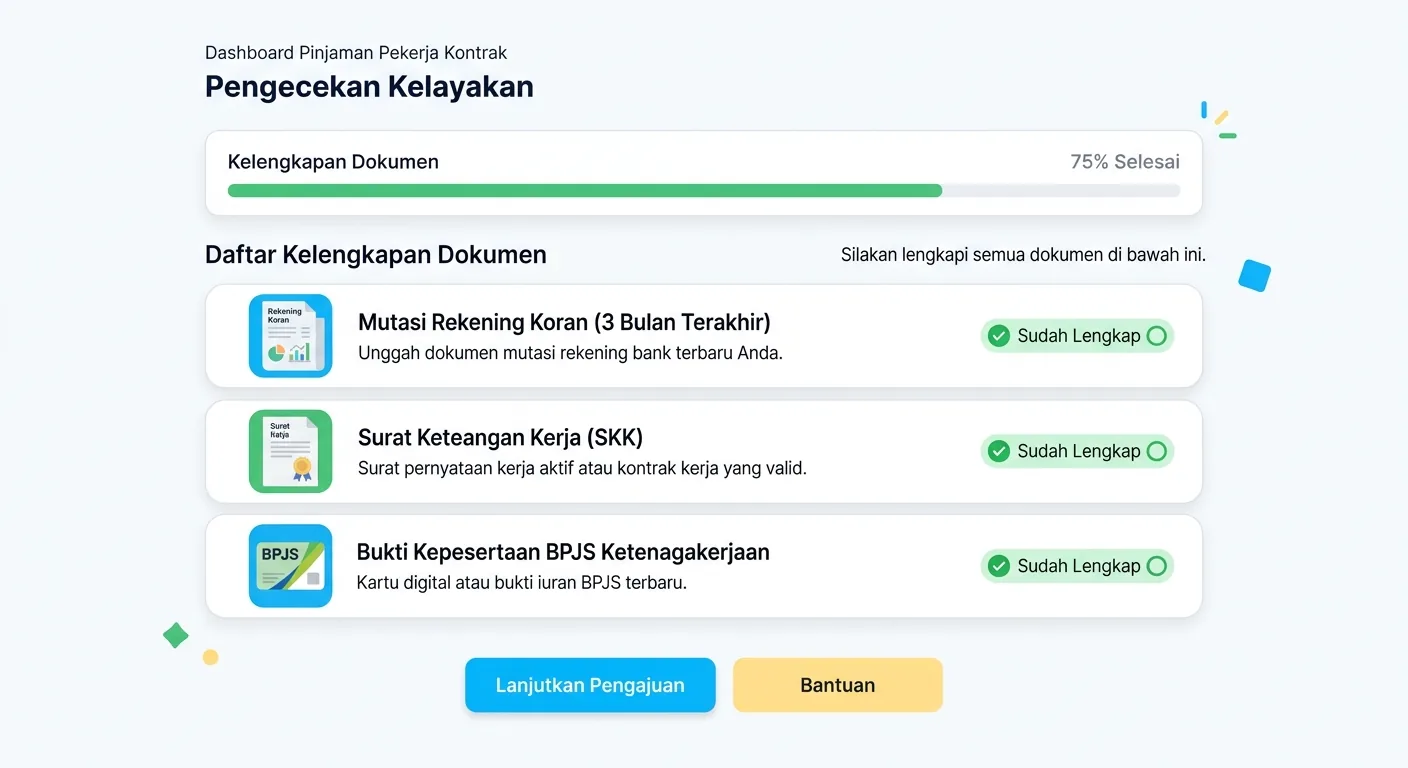
Rekening koran 3 bulan terakhir
Ini bukti paling kuat untuk pekerja PKWT. Rekening koran menunjukkan aliran gaji masuk secara konsisten — lebih meyakinkan daripada slip gaji tunggal. Minta cetak di kantor cabang bank atau unduh via mobile banking dalam format PDF resmi.
Surat keterangan kerja dari perusahaan atau vendor
Minta HRD atau supervisor membuat surat yang mencantumkan posisi, besaran gaji, dan status kontrak yang masih berjalan. Surat dengan kop perusahaan — meski tidak sangat formal — sudah membantu memperkuat pengajuan karyawan kontrak.
Data BPJS Ketenagakerjaan aktif
Beberapa platform menggunakan data BPJS untuk memverifikasi status kerja aktif. Pastikan terdaftar dan iuran berjalan. Cek via aplikasi JMO (Jamsostek Mobile).
NPWP aktif dan konsisten
Jika gajimu di atas PTKP, pastikan NPWP terdaftar dan nama perusahaan pembayar pajak tercatat konsisten — ini menguatkan bukti bahwa income-mu nyata dan terverifikasi.
Langkah 2: Pilih Platform yang Lebih Ramah untuk Pekerja PKWT
Tidak semua platform menggunakan kriteria yang sama. Secara umum, platform fintech pinjol terdaftar OJK lebih fleksibel dibanding KTA bank konvensional, karena:
- Menggunakan alternatif data: aktivitas rekening, histori e-commerce, data telpon
- Proses verifikasi berbasis data real-time, bukan hanya dokumen statis
- Limit awal kecil (Rp 500.000–Rp 2 juta), tapi bisa naik setelah rekam jejak terbentuk
Yang wajib dicek sebelum daftar:
- Pastikan terdaftar dan berizin di OJK — cek di ojk.go.id atau aplikasi OJK Mobile
- Baca syarat masa kerja minimum — beberapa platform secara eksplisit menyebutkan “karyawan tetap maupun kontrak”
- Hindari platform yang meminta akses ke seluruh kontak HP — ini tanda praktik penagihan tidak etis
Langkah 3: Bangun Rekam Jejak Kredit dari Nol
Jika belum pernah punya riwayat pinjaman, kamu dianggap “thin file” — tidak ada data cukup untuk dievaluasi, sehingga sistem memilih menolak. Cara membangunnya:
Paylater dengan limit kecil — Gunakan untuk transaksi rutin yang sudah direncanakan, bayar lunas setiap bulan. Ini membangun riwayat pembayaran positif di SLIK OJK.
Kartu kredit limit rendah — Beberapa bank menawarkan kartu kredit untuk pekerja bergaji mulai Rp 3 juta. Gunakan hanya untuk kebutuhan yang sudah ada dananya, bayar penuh tiap bulan.
Pinjol jumlah kecil, bayar tepat waktu — Ambil limit minimal, bayar sebelum jatuh tempo, selesai. Ini meninggalkan jejak positif di SLIK OJK yang akan memudahkan karyawan kontrak pengajuan pinjol disetujui di masa mendatang.
Rekam jejak tidak dibangun semalam — tapi dalam 3–6 bulan, perbedaannya sudah signifikan.
Langkah 4: Gunakan Jalur Non-Platform Saat Darurat Mendesak
Jika situasi mendesak dan platform pinjol belum bisa diakses, ini opsi yang lebih realistis:
Koperasi simpan pinjam karyawan — Banyak perusahaan yang menggunakan tenaga PKWT memiliki koperasi internal. Proses persetujuan lebih manusiawi karena dilakukan orang yang mengenal situasi kerjamu. Bunga sering lebih rendah dari pinjol manapun.
Pegadaian (gadai BPKB atau elektronik) — Gadai BPKB motor di Pegadaian bisa memberikan dana di hari yang sama. Kamu tetap bisa pakai motornya — yang digadai hanya dokumennya. Bunga diawasi pemerintah dan transparan.
Advance salary dari perusahaan — Tidak semua perusahaan menawarkan ini, tapi tidak ada salahnya tanya langsung ke HRD. Beberapa perusahaan memiliki kebijakan kasbon atau gaji di muka — termasuk untuk karyawan PKWT.
Langkah 5: Hindari Kesalahan yang Memperparah Situasi
❌ Mengajukan ke banyak platform sekaligus — Setiap pengajuan meninggalkan jejak inquiry di SLIK OJK. Terlalu banyak inquiry dalam waktu singkat membuat skor turun dan membuat platform lain semakin ragu menyetujui karyawan kontrak pengajuan pinjol ditolak berulang.
❌ Menggunakan pinjol ilegal karena “lebih gampang disetujui” — Tidak ada proteksi hukum. Bunga bisa mencapai ratusan persen. Metode penagihan sering melanggar hukum. Darurat bisa berubah menjadi krisis jauh lebih parah.
❌ Meminjam lebih dari yang dibutuhkan — Setiap rupiah yang dipinjam harus dikembalikan dengan bunga. Pinjam hanya sebesar kebutuhan nyata yang sudah kamu hitung bisa dibayar dari gaji berikutnya.
Apa yang Perlu Kamu Ingat
Sistem pinjaman formal dirancang untuk profil “ideal” — karyawan tetap, gaji konsisten, dokumen lengkap. Kamu yang bekerja dengan status PKWT bukan berarti tidak layak — hanya berarti kamu perlu strategi yang berbeda.
Di 2026, semakin banyak platform yang mulai mengakomodasi pekerja non-tetap. Tapi akses itu tidak datang otomatis. Dokumentasi lebih kuat, pilihan platform yang tepat, dan rekam jejak kredit yang dibangun secara sadar adalah tiga hal yang mengubah keputusan karyawan kontrak pengajuan pinjol ditolak menjadi disetujui.
Bukan dalam hitungan menit — tapi dalam hitungan bulan yang bisa kamu mulai hari ini.
Artikel ini bersifat edukatif. Sebelum mengajukan pinjaman apapun, pastikan platform terdaftar dan berizin di OJK. Cek di ojk.go.id atau hubungi layanan OJK di nomor 157.
