
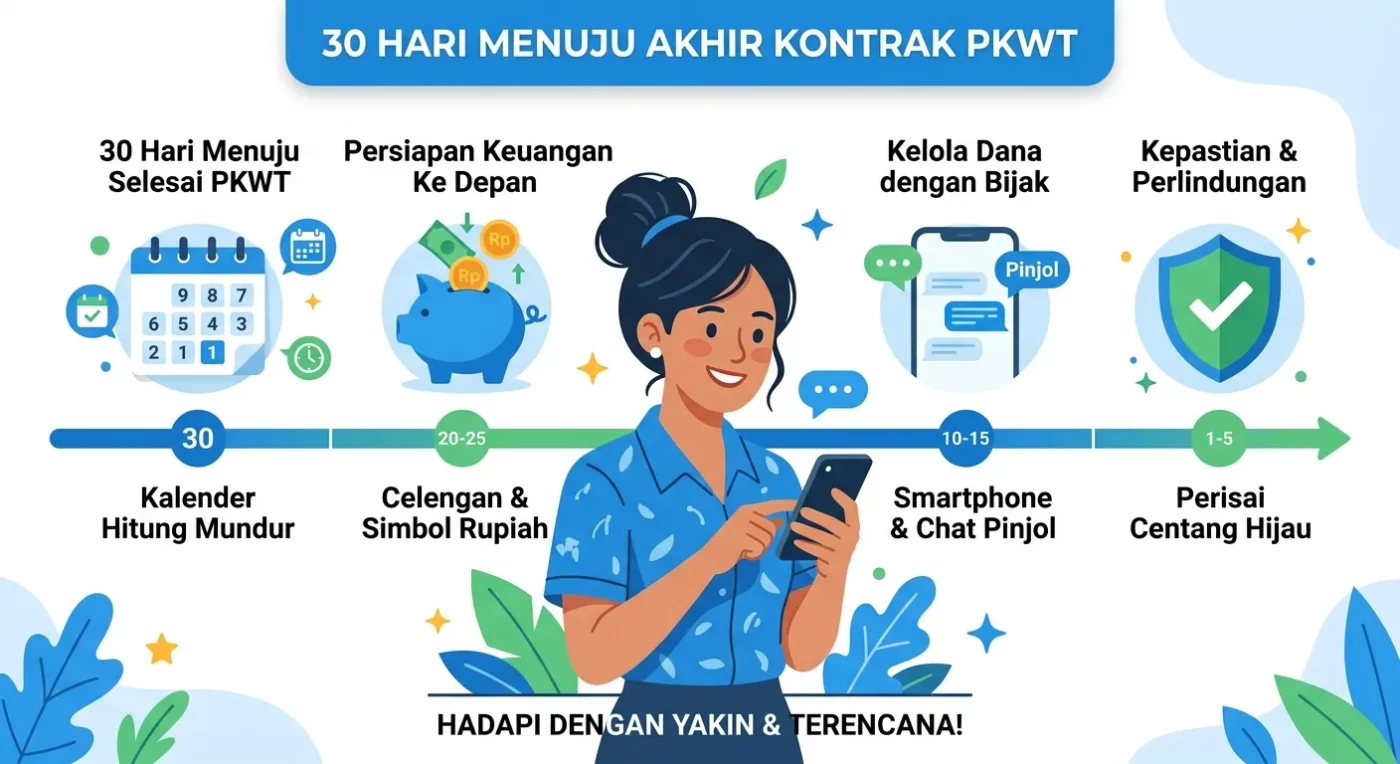
Kalender di mejamu sudah menunjukkan tanggal yang kamu hafal betul: hari terakhir kontrak PKWT. HR belum bilang apa-apa soal perpanjangan. Gaji terakhir masih akan masuk — tapi setelah itu, tidak ada kepastian.
Yang bikin perut tidak nyaman bukan hanya soal kerja berikutnya. Ada cicilan pinjol yang masih jalan 3 bulan lagi. Dan situasi kontrak habis masih ada cicilan pinjol ini dialami jutaan pekerja di Indonesia — tapi hampir tidak pernah ada yang menjelaskan secara konkret apa yang harus dilakukan sebelum masalah benar-benar terjadi.
Artikel ini membahas tepat itu: langkah praktis dalam 30 hari sebelum kontrak habis, bukan sesudah sudah telat bayar.
Kenapa Pekerja PKWT Lebih Rentan dari yang Kamu Kira
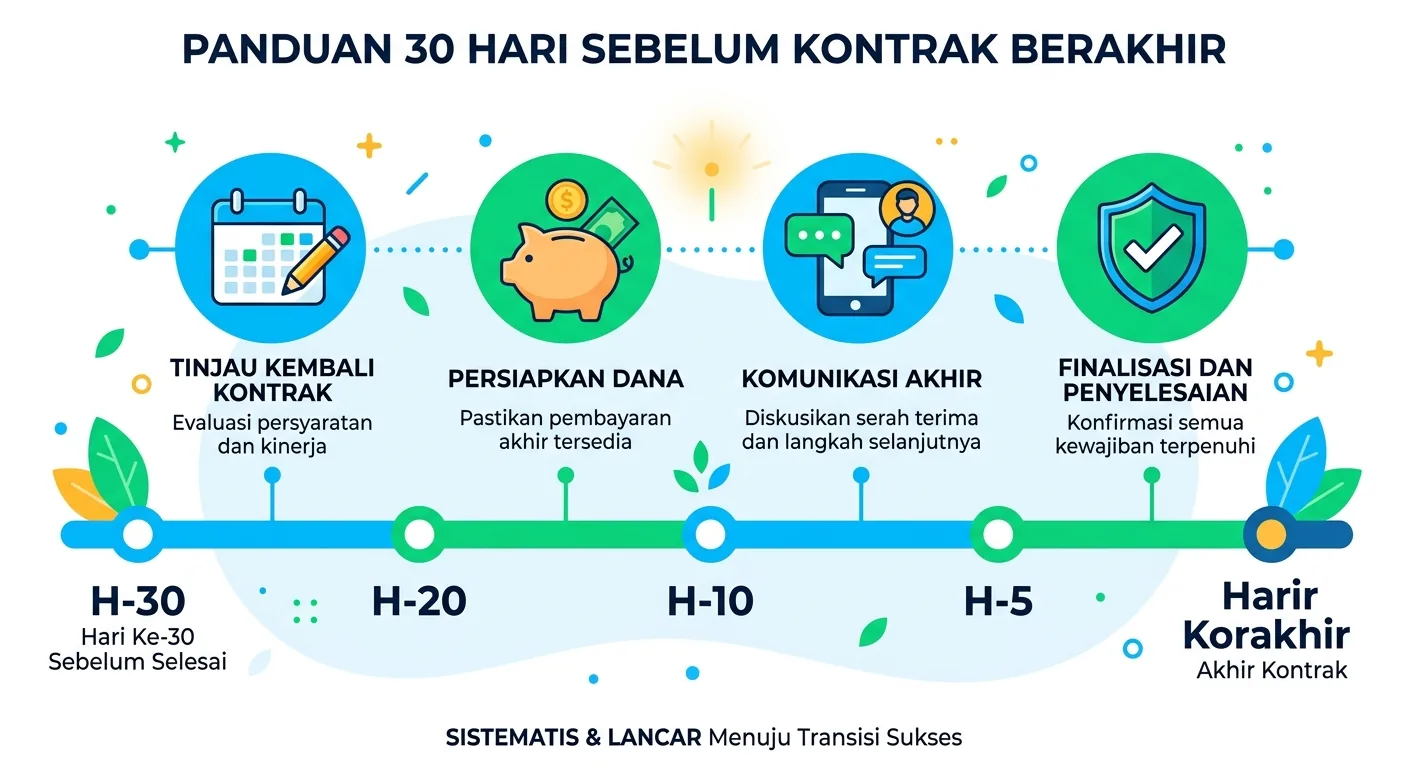
Di 2026, proporsi pekerja non-tetap di sektor manufaktur, ritel, dan jasa sudah melampaui 40% dari total tenaga kerja formal berdasarkan data Kemnaker. Jutaan orang hidup dalam siklus kontrak 3–12 bulan — cukup stabil untuk mengambil cicilan, tapi cukup tidak pasti untuk membuat cicilan itu berbahaya.
Masalah utamanya: platform pinjol menilai kelayakanmu berdasarkan kondisi saat mengajukan pinjaman. Mereka tidak tahu kontrakmu habis bulan depan. Dan kamu pun mungkin tidak berpikir jauh waktu klik “Ajukan” dulu.
Ini bukan sepenuhnya salahmu. Tapi kamu yang harus beres-beres sekarang — dan kontrak habis masih ada cicilan pinjol adalah situasi yang masih bisa dikendalikan jika kamu bergerak cepat.
Hitung Dulu: Seberapa Besar Masalahnya?
Sebelum panik, duduk sebentar dan hitung tiga angka ini.
1. Total cicilan pinjol yang tersisa
Buka aplikasi pinjol-mu. Lihat angsuran bulanan dan berapa bulan tenor yang tersisa. Kalikan keduanya — itu total kewajiban yang harus diselesaikan.
2. Uang yang akan diterima saat kontrak habis
Berdasarkan PP Nomor 35 Tahun 2021, pekerja PKWT yang kontraknya berakhir berhak atas uang kompensasi sebesar masa kerja × 1 bulan upah. Tidak semua perusahaan proaktif memberitahu ini — tanya langsung ke HR sebelum hari terakhir.
3. Estimasi jeda sebelum penghasilan baru masuk
Rata-rata waktu mencari kerja baru untuk posisi entry-mid level di Indonesia 2026 adalah 4–8 minggu. Hitung yang realistis, bukan yang optimistis. Dari tiga angka ini, kamu tahu persis berapa bulan cicilan yang berpotensi bermasalah.
Langkah 1: Hubungi Platform SEBELUM Kontrak Habis
Ini bagian yang paling sering dilewatkan — dan paling mahal konsekuensinya.
Platform pinjol legal OJK diwajibkan menyediakan mekanisme restrukturisasi berdasarkan POJK Nomor 10/POJK.05/2022. Aturan ini berlaku bagi peminjam yang menghadapi potensi kesulitan — bukan hanya yang sudah menunggak.
Sebelum gaji terakhir masuk, hubungi CS platform pinjol-mu dan sampaikan:
“Saya pekerja kontrak dan kontrak saya akan berakhir [tanggal]. Saya ingin tahu opsi yang tersedia agar cicilan tetap berjalan lancar selama masa transisi pekerjaan.”
Yang bisa kamu minta:
– Penundaan cicilan 1–2 bulan (grace period)
– Restrukturisasi tenor agar angsuran bulanan lebih ringan
– Informasi konsekuensi jika telat 1 bulan — lebih baik tahu di depan
Dokumentasikan semua komunikasi. Screenshot chat, simpan nomor tiket. Ketika kontrak habis masih ada cicilan pinjol, komunikasi proaktif adalah kartu terkuat yang kamu punya.
Langkah 2: Prioritaskan Cicilan dengan Urutan yang Benar
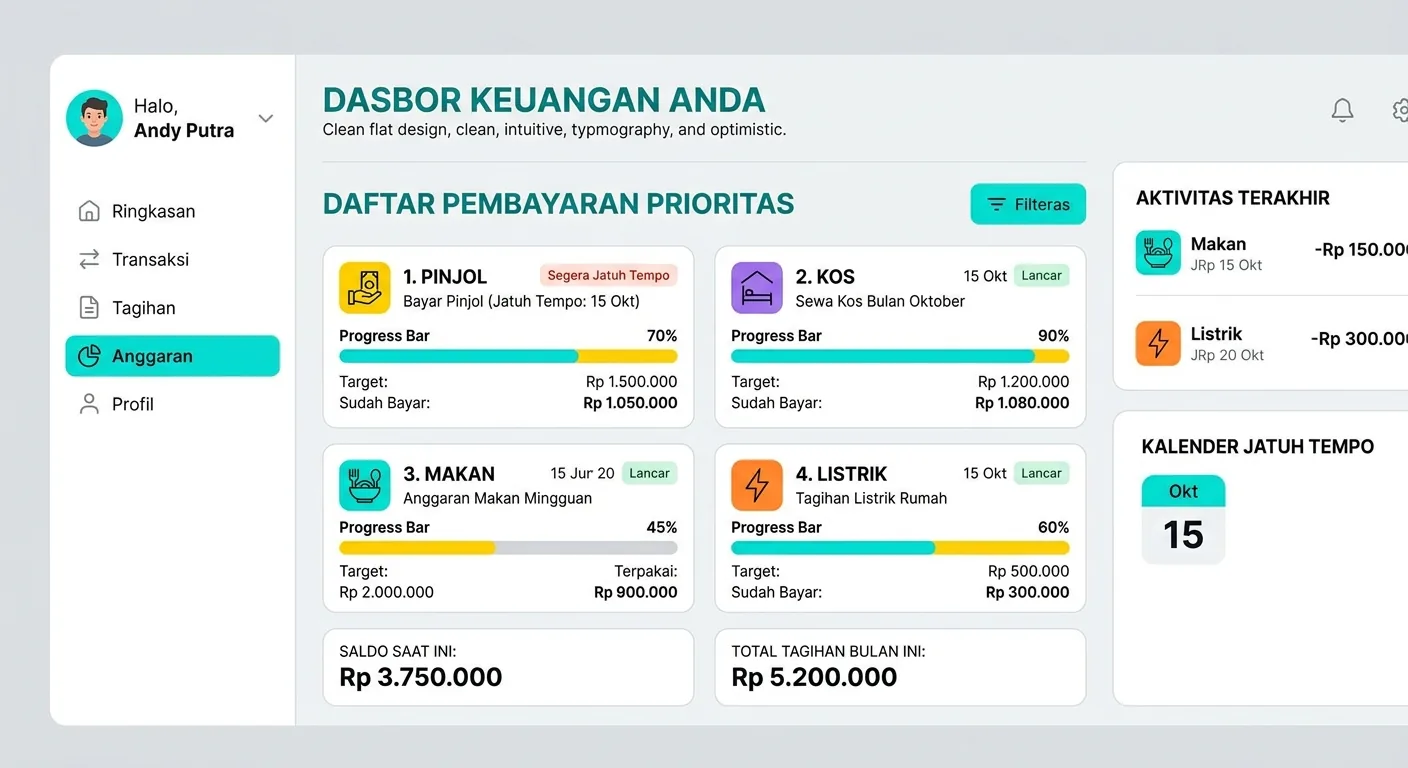
Saat penghasilan berhenti, urutan pembayaran harus tepat:
| Prioritas | Tagihan | Alasan |
|---|---|---|
| 1 | Cicilan pinjol | Keterlambatan langsung tercatat di SLIK OJK, denda harian tinggi |
| 2 | Kontrakan/kos | Tanpa tempat tinggal, semua urusan lain ikut berantakan |
| 3 | Makan & transportasi | Kebutuhan dasar agar tetap aktif mencari kerja |
| 4 | Listrik & air | Bisa minta penundaan ke PLN/PDAM dalam kondisi darurat |
| 5 | Tagihan lain | Matikan sementara tanpa negosiasi |
Kenapa pinjol di urutan teratas? Denda keterlambatan bisa mencapai 0,1–0,3% per hari dari total outstanding. Untuk pinjaman Rp3 juta, denda 30 hari saja bisa Rp90.000–270.000 — plus catatan buruk di SLIK OJK yang dampaknya jauh lebih panjang.
Langkah 3: Maksimalkan Gaji Terakhir
Gaji terakhir adalah satu-satunya bantalan yang pasti. Jangan habiskan tanpa rencana.
A. Bayar cicilan pinjol 1 bulan ke depan di muka
Jika platform mengizinkan pembayaran di muka tanpa penalti — ini hak peminjam berdasarkan POJK 2024 — manfaatkan ini. Kamu mengamankan 1 bulan tanpa tekanan penagihan.
B. Sisihkan biaya hidup minimum 6–8 minggu
Hitung kebutuhan minimummu per minggu: makan, transportasi untuk interview, kos. Kalikan 6–8 minggu. Nominal ini dibekukan — tidak boleh disentuh untuk hal lain.
C. Jangan lunasi hutang ke orang terdekat lebih dulu
Jika ada hutang ke teman atau keluarga, minta pengertian mereka dahulu. Orang terdekat jauh lebih bisa diajak bicara dibanding sistem otomatis platform pinjol. Situasi kontrak habis masih ada cicilan pinjol butuh prioritas yang jernih.
Langkah 4: Opsi Penghasilan Sementara yang Realistis
“Cari freelance” atau “jualan online” sering disebut sebagai solusi — tapi tidak selalu bisa menghasilkan dalam 2–4 minggu pertama.
Untuk pekerja manufaktur/produksi: Daftar ke platform Siap Kerja milik Kemnaker atau job fair Disnaker kabupaten/kota. Pekerjaan harian di pergudangan dan logistik biasanya tidak butuh proses rekrutmen panjang.
Untuk karyawan kantoran: Platform Projects.co.id atau FastWork membuka pekerjaan berbasis proyek jangka pendek — admin lepas, data entry, atau customer service WFH kontrak 1–3 bulan.
Untuk semua: Jika ada barang elektronik atau aset lain yang bisa dijual, pertimbangkan ini sebagai exit plan sebelum pinjaman bermasalah. Menjual aset jauh lebih baik daripada mengambil pinjol baru untuk menutup pinjol lama — spiral yang sangat sulit dihentikan.
Apa yang Terjadi di SLIK OJK Jika Kamu Telat?
Pahami ini dengan sangat jelas karena konsekuensinya tidak selesai dalam 1 bulan.
Keterlambatan dicatat di SLIK OJK dengan sistem kolektibilitas:
– Kolektibilitas 1 — Lancar (0 hari keterlambatan)
– Kolektibilitas 2 — Dalam Perhatian Khusus (1–90 hari keterlambatan)
– Kolektibilitas 3–5 — Kurang Lancar hingga Macet (90+ hari)
Yang sering tidak disadari: status Kolektibilitas 2 sudah cukup untuk membuat pengajuan kredit baru — termasuk KTA bank setelah kamu dapat kerja lagi — ditolak otomatis oleh sistem scoring banyak lembaga keuangan.
Artinya satu bulan telat bayar pinjol sekarang bisa mempersulit hidupmu 6–12 bulan ke depan, bahkan setelah kamu sudah bekerja kembali. Ini alasan terbesar kenapa situasi kontrak habis masih ada cicilan pinjol harus ditangani sebelum masalah terjadi — bukan sesudahnya.
Satu Hal yang Wajib Dilakukan Hari Ini
Dari semua langkah di atas, satu yang paling kritis dan bisa dilakukan hari ini tanpa biaya:
Buka SLIK OJK online di idebku.ojk.go.id dan cek kondisi kreditmu sekarang.
Tiga alasannya:
1. Kamu perlu tahu apakah ada catatan keterlambatan yang belum disadari
2. Ini jadi baseline kondisi kreditmu sebelum masa transisi dimulai
3. Jika ada kesalahan data, kamu masih punya waktu mengajukan koreksi
Pemeriksaan melalui platform resmi OJK tidak dipungut biaya. Lakukan sekarang, sebelum situasi kontrak habis masih ada cicilan pinjol berubah dari masalah yang bisa dikelola menjadi masalah yang sudah terlanjur.
Kesimpulan: 30 Hari Sebelum Kontrak Habis Adalah Momen Terbaik
Banyak orang baru panik setelah kontrak benar-benar habis dan cicilan pertama terlewat. Padahal 30 hari sebelum kontrak habis adalah window terbaik untuk mengambil kendali.
Kamu masih punya gaji yang datang. Kamu masih punya posisi tawar untuk bicara dengan platform. Kamu masih bisa membuat keputusan dengan kepala dingin — bukan dengan punggung ke tembok.
Empat langkah konkretnya:
1. Hitung total kewajiban dan jeda keuangan yang realistis
2. Hubungi platform pinjol sekarang, sebelum ada satu hari pun keterlambatan
3. Alokasikan gaji terakhir dengan urutan prioritas yang benar
4. Cek SLIK OJK hari ini sebagai baseline kondisi kreditmu
Kontrak habis bukan akhir. Tapi membiarkan kondisi kontrak habis masih ada cicilan pinjol berjalan tanpa tindakan konkret adalah yang bisa membuat pemulihanmu jauh lebih panjang dari yang seharusnya.
