
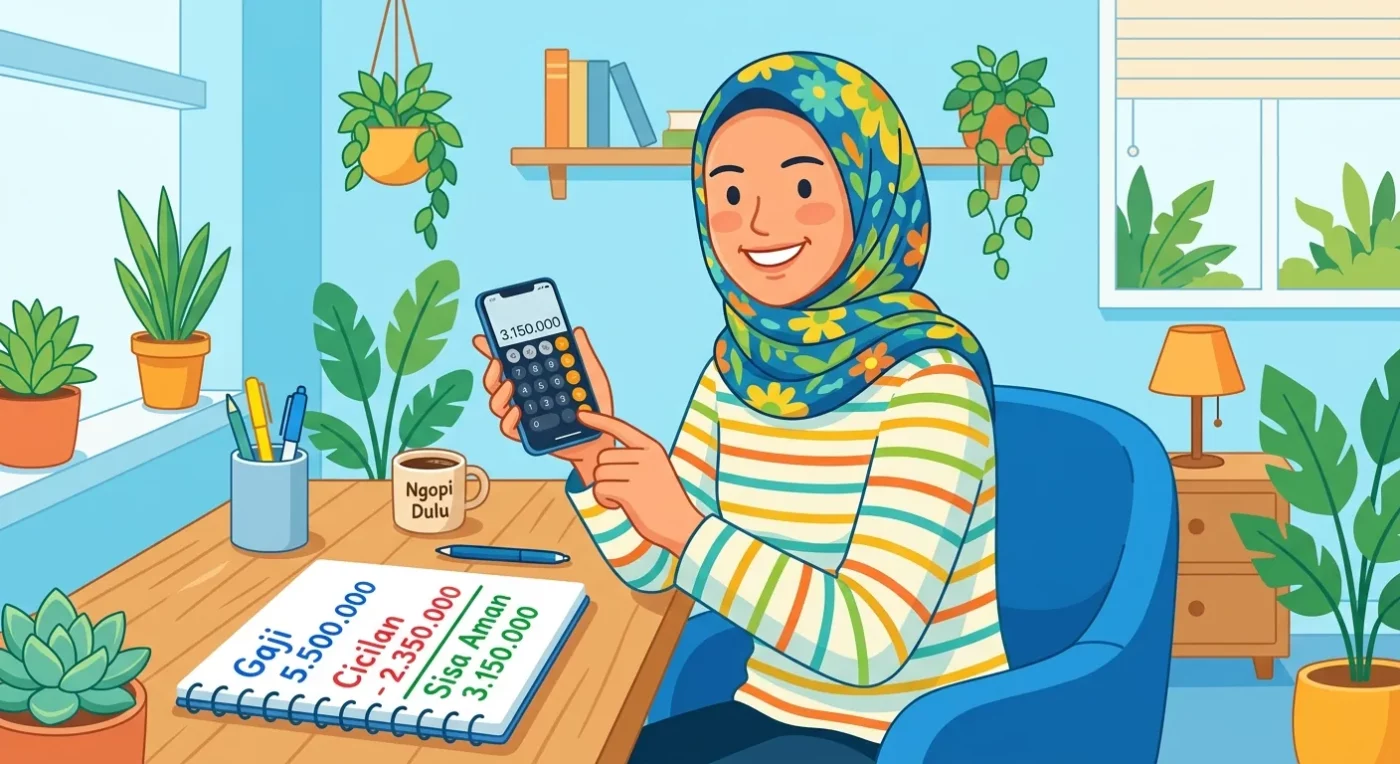
Tanggal 25 gajian. Tanggal 26 pagi, tiga notifikasi berturut-turut masuk ke ponselmu — cicilan pertama terpotong, cicilan kedua terpotong, transfer ke teman yang sudah lama menagih. Kamu buka dompet digital: sisa Rp 400 ribu untuk 29 hari ke depan.
Ini bukan cerita satu orang. Jutaan karyawan Indonesia mengalami siklus yang sama setiap bulan di 2026. Dan akar masalahnya bukan keborosan — tapi tidak pernah ada yang mengajari cara hitung batas pinjaman pinjol sebelum jari menekan tombol “Ajukan.”
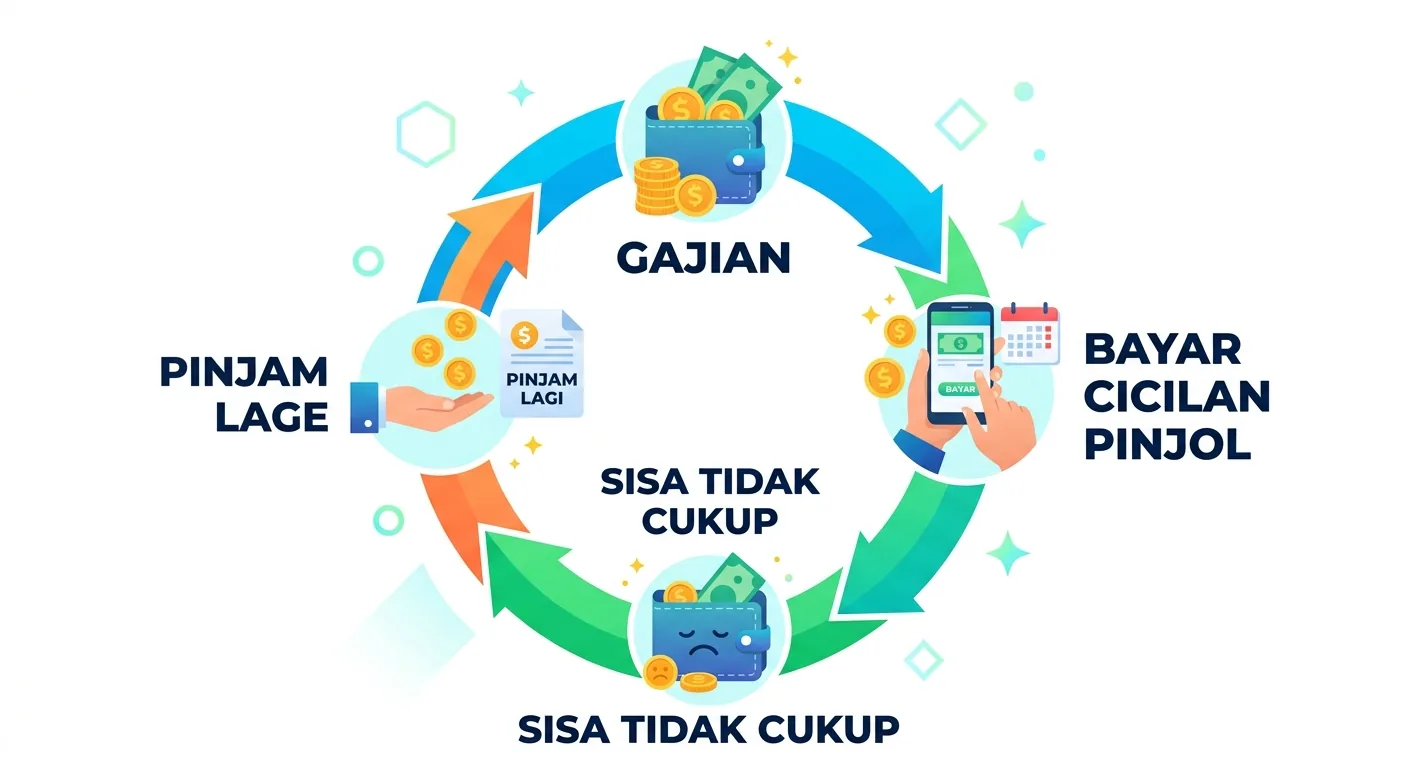
Kenapa Gaji Bisa Langsung Habis Setelah Gajian?
Waktu seseorang mengajukan pinjol pertama kali, pertanyaan yang dihitung biasanya cuma satu: apakah saya bisa bayar cicilan bulan depan? Jawabannya hampir selalu “bisa” — karena gaji memang ada. Yang tidak pernah dihitung: setelah bayar cicilan, apakah sisa gaji cukup untuk hidup 30 hari?
Inilah mekanisme siklus jebakan yang terjadi:
- Bulan 1: Gaji Rp 4 juta, pinjam Rp 2 juta (cicilan Rp 700 ribu). Rasanya aman.
- Bulan 2: Sisa setelah cicilan Rp 3,3 juta. Ada kebutuhan mendadak. Pinjam lagi Rp 1,5 juta (cicilan Rp 600 ribu).
- Bulan 3: Total cicilan Rp 1,3 juta. Sisa Rp 2,7 juta. Sudah mulai sesak.
- Bulan 4: Pengeluaran tak terduga lagi. Pinjam lagi…
Tiga bulan kemudian, total cicilan bisa mencapai 40–60% dari gaji. Gajian terasa seperti transit — uang masuk, langsung keluar ke pinjol. Inilah mengapa cara hitung batas pinjaman pinjol bukan pilihan, melainkan keharusan sebelum mengajukan pinjaman apapun.
Aturan Dasar yang Tidak Pernah Diajarkan: Rasio Cicilan Aman
Di perbankan formal, ada aturan bernama Debt Service Ratio (DSR). Bank tidak boleh memberi pinjaman jika total cicilan seseorang melebihi 35–40% dari penghasilan bersih. Banyak pinjol tidak menjelaskan batasan ini kepada peminjam.
Rumus Cara Hitung Batas Pinjaman Pinjol Paling Sederhana:
Batas Maksimal Cicilan = Gaji Bersih × 30%
Kenapa 30%, bukan 40%? Karena 40% adalah batas maksimal untuk kondisi ideal. Untuk pekerja bergaji tidak selalu tetap, pengeluaran tak terduga lebih sering datang, dan tabungan cadangan hampir tidak ada — 30% adalah angka yang realistis dan masih memberi ruang napas.
Tabel Referensi Cepat:
| Gaji Bersih | Batas Cicilan 30% | Sisa untuk Hidup |
|---|---|---|
| Rp 3.000.000 | Rp 900.000 | Rp 2.100.000 |
| Rp 4.000.000 | Rp 1.200.000 | Rp 2.800.000 |
| Rp 5.000.000 | Rp 1.500.000 | Rp 3.500.000 |
| Rp 6.000.000 | Rp 1.800.000 | Rp 4.200.000 |
Penting: Angka batas cicilan ini adalah total semua cicilan yang berjalan — bukan per pinjaman. Jika kamu sudah punya cicilan motor Rp 600 ribu, maka ruang untuk pinjol hanya tersisa Rp 300–600 ribu saja (untuk gaji Rp 3–4 juta).
Cara Hitung Batas Pinjaman Pinjol: 3 Langkah Konkret
Banyak orang berpikir dalam satuan cicilan bulanan, padahal seharusnya berpikir dalam satuan total pinjaman yang aman sejak awal.
Langkah 1 — Hitung Ruang Cicilan yang Tersedia
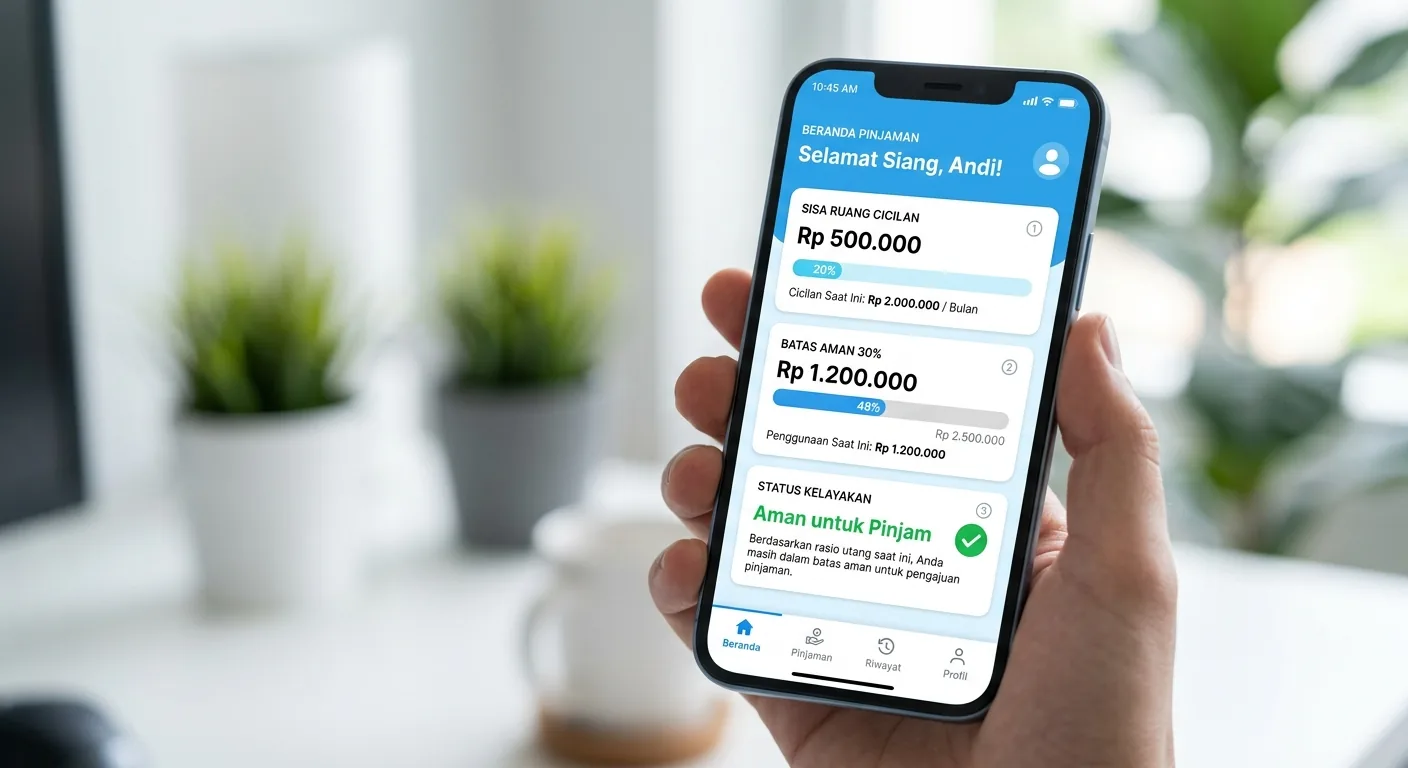
Ruang Cicilan = (Gaji × 30%) - Total Cicilan yang Sudah Berjalan
Contoh nyata:
– Gaji: Rp 4.000.000
– Batas 30%: Rp 1.200.000
– Cicilan motor berjalan: Rp 700.000
– Ruang cicilan tersisa: Rp 500.000
Langkah 2 — Konversi Ruang Cicilan ke Jumlah Pinjaman
Dengan ruang cicilan Rp 500.000 per bulan, berapa yang bisa dipinjam? Berdasarkan produk pinjol OJK dengan bunga flat 1,5–3% per bulan di 2026:
| Tenor | Cicilan Rp 500.000/bln | Estimasi Pinjaman Pokok |
|---|---|---|
| 3 bulan | Rp 500.000 | ~Rp 1.300.000–1.400.000 |
| 6 bulan | Rp 500.000 | ~Rp 2.400.000–2.600.000 |
| 12 bulan | Rp 500.000 | ~Rp 4.000.000–4.500.000 |
Kesimpulan: Dengan gaji Rp 4 juta dan cicilan motor berjalan, kamu hanya boleh pinjam sekitar Rp 1,3–2,5 juta — bukan Rp 5 juta seperti yang mungkin ditawarkan platform.
Langkah 3 — Test “Apakah Sisa Gaji Masih Cukup?”
Sebelum menyetujui pinjaman, jawab tiga pertanyaan ini:
- Sisa gaji setelah semua cicilan = berapa?
- Pengeluaran wajib bulanan (makan, kos, transportasi, listrik, pulsa) = berapa?
- Selisihnya positif atau negatif?
Jika selisihnya negatif atau kurang dari Rp 300 ribu — jangan pinjam dengan jumlah itu. Kurangi jumlah atau perpanjang tenor. Ini inti dari cara hitung batas pinjaman pinjol yang benar-benar melindungi keuanganmu.
Tanda-Tanda Kamu Sudah Melewati Batas Aman
Kenali sinyalnya sebelum situasi makin parah:
🔴 Level 1 — Waspada:
– Total cicilan sudah 30–35% dari gaji
– Kamu sering makan seadanya di minggu terakhir sebelum gajian
– Tidak punya tabungan sama sekali
🔴 Level 2 — Gawat:
– Total cicilan sudah 40–50% dari gaji
– Kamu pinjam pinjol baru untuk bayar cicilan pinjol lama
– Kamu takut cek saldo karena tahu hasilnya
🔴 Level 3 — Darurat:
– Total cicilan lebih dari 50% dari gaji
– Kamu menghindari telepon dari nomor tidak dikenal
– Kamu berbohong kepada keluarga tentang kondisi keuangan
Jika kamu sudah di Level 2 atau 3, masalahnya bukan lagi soal cara hitung batas pinjaman pinjol — kamu butuh strategi keluar dari lubang, bukan pinjaman baru. OJK menyediakan panduan resmi restrukturisasi hutang yang bisa diakses gratis.
Sudah Terlanjur? 4 Langkah Keluar dari Siklus
1. Berhenti Menambah Pinjaman Baru
Ini langkah paling sulit tapi paling krusial. Setiap pinjaman baru saat cicilan sudah penuh ibarat menuangkan air ke ember yang bocor.
2. Audit Pengeluaran dan Temukan Kebocoran Kecil
Bukan untuk menyalahkan diri sendiri, tapi untuk menemukan ruang gerak. Biasanya ada Rp 200–500 ribu per bulan yang bisa diselamatkan dari langganan jarang terpakai, makan di luar, atau top-up yang tidak terasa.
3. Lunasi Pinjol Berbunga Tertinggi Lebih Dulu
Bayar minimum di semua cicilan, tapi alokasikan semua sisa uang ke pinjol dengan bunga tertinggi. Metode debt avalanche ini terbukti mengurangi total beban bunga paling efisien dibanding bayar merata.
4. Hubungi Platform untuk Negosiasi Tenor
Pinjol legal OJK diwajibkan merespons permintaan restrukturisasi dari peminjam yang kesulitan. Perpanjang tenor berarti cicilan bulanan turun — dan kamu punya napas lebih panjang. Jangan tunggu sampai menunggak, hubungi sebelum jatuh tempo.
Checklist 60 Detik Sebelum Ajukan Pinjaman
Sebelum klik “Ajukan” di aplikasi manapun, jawab ini dulu:
- [ ] Berapa total cicilan yang sudah berjalan sekarang?
- [ ] Berapa 30% dari gaji saya?
- [ ] Apakah total cicilan lama + cicilan baru masih di bawah 30%?
- [ ] Setelah semua cicilan terbayar, apakah sisa gaji cukup untuk makan dan transportasi 30 hari?
- [ ] Apakah saya pinjam karena darurat nyata, atau karena sudah terbiasa?
Jika satu saja jawaban meragukan — berhenti. Cari alternatif dulu: kasbon, minta tempo ke pemilik kos, atau pinjam ke keluarga tanpa bunga. Gunakan cara hitung batas pinjaman pinjol ini setiap kali godaan datang.
Penutup: Pinjol Bukan Musuh, Tapi Matematika Tidak Bisa Dibohongi
Pinjaman online yang legal dan terdaftar OJK adalah alat keuangan yang sah. Masalahnya bukan pada produknya — tapi pada kebiasaan menggunakannya tanpa menghitung lebih dulu.
Di 2026, dengan biaya hidup yang terus naik, cara hitung batas pinjaman pinjol bukan lagi ilmu eksklusif orang berpendidikan keuangan. Ini adalah keterampilan bertahan hidup untuk siapa saja yang bergaji. Menerapkan cara hitung batas pinjaman pinjol secara disiplin adalah perbedaan antara pinjol yang membantu dan pinjol yang menjerat.
Gaji kamu bukan milik pinjol. Gaji kamu adalah milik kamu — untuk makan, untuk hidup, untuk kebutuhan bulan ini. Cicilan adalah kewajiban, bukan kalimat mati yang menguasai seluruh penghasilanmu.
Hitung dulu, baru pinjam. Bukan sebaliknya.
