
Motor rusak Rabu malam. Besok harus narik ojol atau penghasilan harian hilang. Kamu buka aplikasi pinjol, isi data, sampai bagian “hubungkan rekening bank” — dan sadar, rekening BRI-mu sudah berbulan-bulan tidak bergerak karena semua uang masuk dan keluar lewat GoPay.
Itulah momen di mana pertanyaan soal rekening kosong pengajuan pinjol jadi sangat nyata. Jawabannya tidak sesederhana ditolak atau disetujui — dan memahami cara kerja sistemnya bisa jadi perbedaan antara dapat dana malam itu atau tidak sama sekali.
Mengapa Sistem Pinjol Melihat Rekening Bankmu
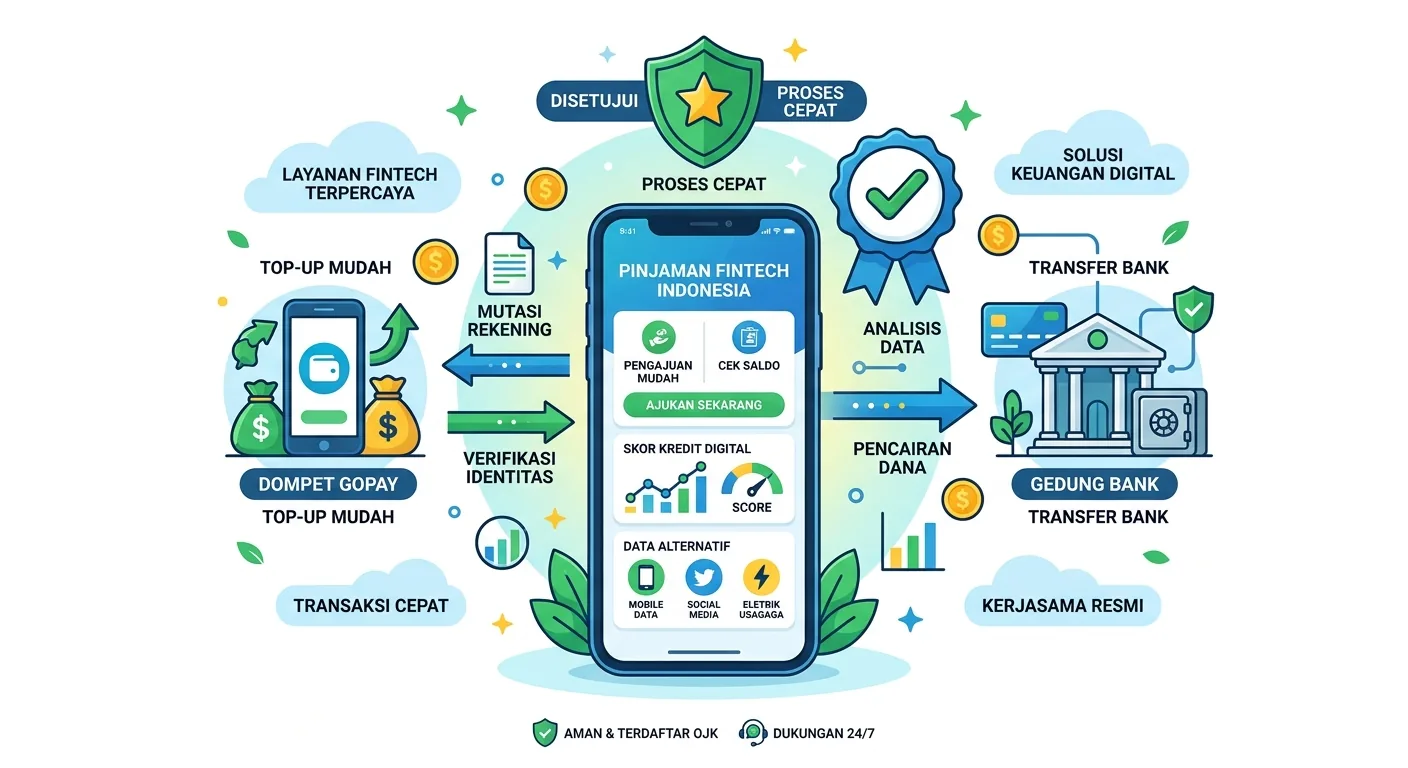
Pinjol legal terdaftar OJK tidak hanya melihat apakah kamu punya rekening. Mereka melihat pola perilaku keuanganmu melalui rekening itu — berbeda 180 derajat dari cara bank konvensional menilai kredit.
Ada dua mekanisme utama yang digunakan platform pinjol di 2026:
1. Open Banking dan Analisis Mutasi Rekening
Banyak pinjol legal sekarang meminta izin membaca mutasi rekeningmu secara langsung via API. Ini bukan sekadar cek saldo — sistem membaca:
- Frekuensi transaksi masuk dan keluar dalam 3–6 bulan terakhir
- Rata-rata saldo harian, bukan saldo hari ini saja
- Pola konsistensi — apakah ada pemasukan rutin setiap tanggal tertentu
- Jumlah tagihan atau cicilan yang sudah berjalan
Kalau rekeningmu dormant (tidak ada transaksi selama 3+ bulan), sistem membacanya sebagai sinyal risiko tinggi. Bukan karena kamu miskin — tapi karena sistem tidak punya data cukup untuk menilaimu.
2. Skor Alternatif via Data Digital
Pinjol modern juga membangun skor kredit alternatif dari data non-bank:
- Riwayat transaksi di marketplace (Shopee, Tokopedia)
- Pola pengisian saldo GoPay/OVO/DANA
- Riwayat pembayaran tagihan via dompet digital
- Lama akun dan frekuensi penggunaan aplikasi pinjol
Ini kabar baik untuk kamu yang lebih aktif di ekosistem digital. Masalah rekening kosong pengajuan pinjol tidak selalu jadi hambatan fatal — tergantung platform yang kamu pilih.
4 Situasi Rekening yang Berbeda di Mata Sistem
Tidak semua “rekening kosong” itu sama. Ini perbedaan yang penting:
Situasi A: Rekening Ada tapi Saldo Nol Hari Ini
Sistem melihat mutasi 3–6 bulan terakhir, bukan saldo hari ini. Kalau rekening aktif bertransaksi tapi kebetulan kosong hari ini karena sudah dipakai, ini tidak terlalu masalah. Sistem melihat pola, bukan snapshot satu hari. Kasus rekening kosong pengajuan pinjol seperti ini sering masih bisa disetujui.
Situasi B: Rekening Dormant — Tidak Aktif 3 Bulan atau Lebih
Sistem tidak bisa membaca polamu. Ini yang paling sering menyebabkan penolakan — bukan karena skor kredit jelek, tapi karena data tidak cukup untuk dinilai.
Solusi: Aktifkan rekening minimal 2–4 minggu sebelum pengajuan dengan beberapa transaksi kecil.
Situasi C: Tidak Punya Rekening Bank Sama Sekali
Mayoritas pinjol legal OJK mengharuskan rekening bank sebagai syarat pencairan. Dana tidak bisa dicairkan ke GoPay atau OVO untuk pinjol berbasis rupiah konvensional. Ini hambatan nyata yang perlu diselesaikan lebih dulu.
Situasi D: Rekening Ada tapi Semua Aktivitas di Dompet Digital
Situasi paling umum untuk ojol dan freelancer. Rekening bank punya tapi jarang dipakai karena sehari-hari pakai GoPay atau OVO. Beberapa platform seperti Kredivo dan layanan paylater marketplace sudah mengintegrasikan data transaksi dompet digital sebagai faktor penilaian.
Apa yang Sebenarnya Dinilai — Bukan Sekadar Saldo
Sistem menilai kemampuan bayarmu, bukan kekayaan hari ini. Ini yang jarang dijelaskan iklan pinjol:
| Faktor | Bobot Penilaian |
|---|---|
| Konsistensi pemasukan rutin | Tinggi |
| Rata-rata saldo bulanan | Sedang–Tinggi |
| Riwayat cicilan sebelumnya (SLIK OJK) | Tinggi |
| Lama rekening aktif | Sedang |
| Frekuensi transaksi digital | Sedang (bergantung platform) |
| Saldo hari ini saat daftar | Rendah |
Rekening aktif dengan saldo kecil lebih baik dari rekening dormant dengan saldo besar yang tiba-tiba muncul. Masalah rekening kosong pengajuan pinjol jauh lebih bisa diatasi dibanding rekening yang sama sekali tidak pernah bergerak.
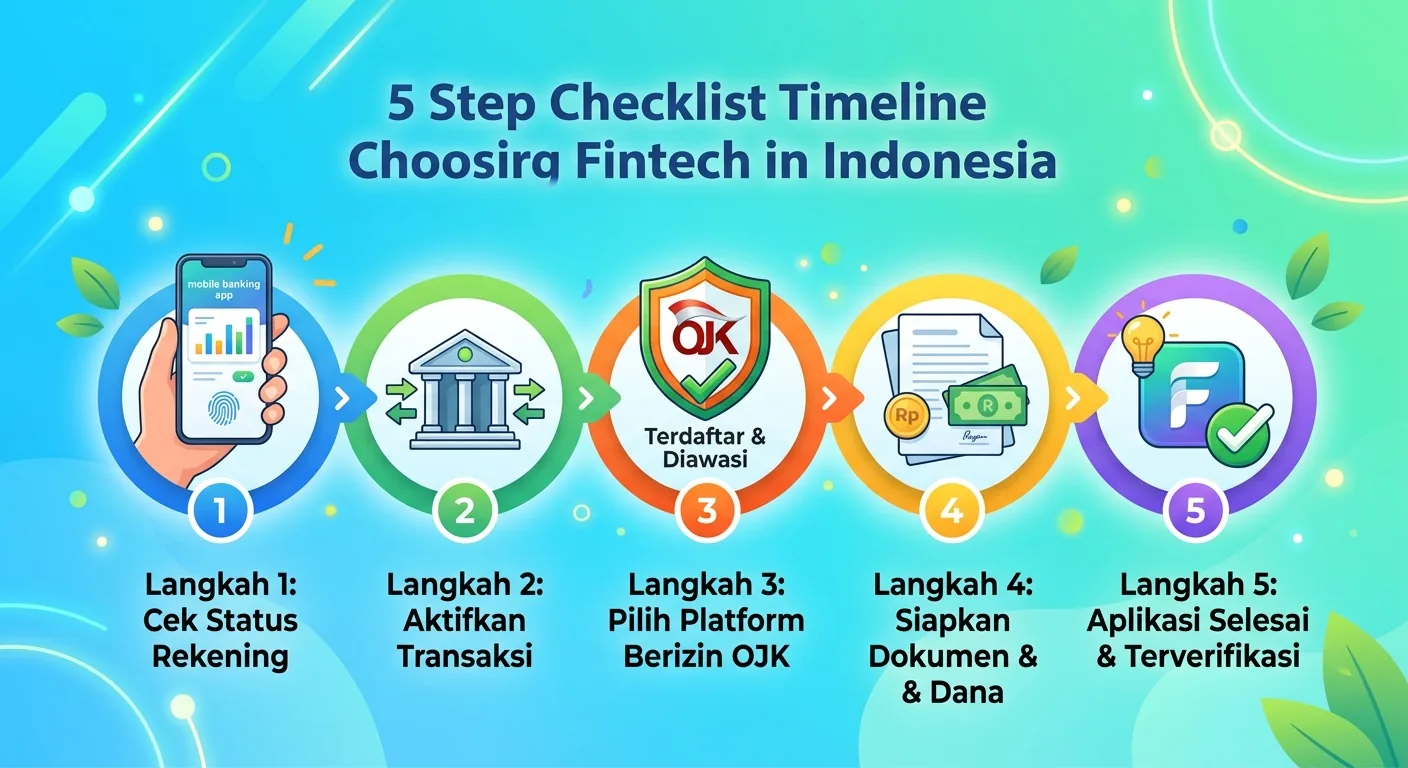
5 Langkah Konkret Jika Rekeningmu Kosong atau Tidak Aktif
Langkah 1: Cek Dulu Status Rekeningmu
Buka mobile banking atau datang ke ATM. Periksa apakah rekening masih aktif atau sudah dormant, dan apakah ada mutasi transaksi 3 bulan terakhir. Rekening dormant di beberapa bank bisa diaktifkan kembali via kantor cabang atau customer service online.
Langkah 2: Aktifkan Rekening dengan Transaksi Nyata
Kalau situasinya tidak terlalu darurat hari ini, aktifkan rekening minimal 2 minggu sebelum daftar dengan:
- Transfer masuk dari rekening lain atau GoPay yang mendukung transfer ke bank
- Bayar 1–2 tagihan (listrik, internet) langsung dari rekening bank
- Isi pulsa via rekening
Dua minggu aktivitas sudah cukup memberi “sinyal hidup” ke sistem — cara paling efektif mengatasi rekening kosong pengajuan pinjol tanpa menunggu lama.
Langkah 3: Jika Darurat Hari Ini — Prioritaskan Platform yang Nilai Data Digital
Kalau tidak bisa menunggu, cari pinjol yang secara eksplisit menerima data alternatif. Platform fintech paylater yang terintegrasi dengan ekosistem marketplace bisa jadi pilihan lebih cepat. Pastikan platform terdaftar OJK — cek di ojk.go.id atau WhatsApp OJK 157.
Langkah 4: Siapkan Bukti Penghasilan Alternatif
Kalau rekening bank tidak mencerminkan penghasilanmu, siapkan:
- Screenshot mutasi GoPay/OVO/DANA 3 bulan terakhir
- Tangkapan layar riwayat pendapatan dari aplikasi driver (GoCar, Grab, Maxim)
- Bukti transfer atau pembayaran dari klien untuk freelancer
Beberapa pinjol menerima dokumen ini sebagai pendukung saat verifikasi manual — terutama untuk kasus rekening kosong pengajuan pinjol dengan penghasilan non-bank.
Langkah 5: Jangan Ajukan ke Banyak Platform Sekaligus
Ini kesalahan paling umum saat panik. Setiap pengajuan pinjol meninggalkan jejak di SLIK OJK. Terlalu banyak pengajuan dalam waktu singkat memberi sinyal negatif — terlihat seperti orang yang sangat membutuhkan uang dan berisiko tidak bisa bayar.
Pilih satu atau dua platform yang paling sesuai kondisimu. Ajukan di sana dulu.
Jebakan yang Harus Dihindari
Jangan aktifkan rekening dengan cara yang terlihat dipaksakan.
Memasukkan uang besar tiba-tiba sehari sebelum daftar, lalu saldo kembali nol, justru mencurigakan di mata sistem. Ini terlihat seperti manipulasi data — bukan aktivitas organik yang dicari platform saat menilai rekening kosong pengajuan pinjol.
Jangan gunakan rekening orang lain.
Beberapa orang mencoba daftar menggunakan rekening saudara atau teman. Ini melanggar ketentuan platform dan berujung pada penolakan sekaligus pemblokiran akun permanen.
Jangan tutup rekening lama dan buka yang baru.
Rekening lama, meski jarang dipakai, punya sejarah yang lebih panjang — ini bernilai di mata sistem. Rekening baru tidak punya riwayat apapun dan justru lebih sulit disetujui.
Rekening Kosong Bukan Vonis Mati
Rekening bank dengan saldo nol hari ini bukan otomatis berarti pengajuanmu ditolak. Yang benar-benar berbahaya adalah rekening yang mati total tanpa aktivitas — karena sistem tidak bisa menilaimu sama sekali.
Di 2026, sistem pinjol sudah jauh lebih cerdas membaca data alternatif. Tantangannya: kamu harus tahu data mana yang mereka baca, dan memastikan data itu mencerminkan kondisi keuanganmu yang sebenarnya.
Kalau kamu lebih aktif di GoPay atau dapat penghasilan tunai, dua langkah paling penting:
- Aktifkan rekening bank dengan transaksi nyata sesegera mungkin — bahkan sebelum kamu butuh pinjol
- Pilih platform yang mempertimbangkan data digital selain rekening bank
Masalah rekening kosong pengajuan pinjol bisa diatasi — asal kamu tahu cara kerjanya sebelum panik menekan tombol ajukan di semua aplikasi sekaligus.
