
Tanggal 22. Tagihan kartu kredit jatuh tempo tanggal 25. Gaji baru masuk tanggal 28.
Tiga hari. Tiga hari yang terasa seperti tiga minggu.
Situasi ini bukan langka — jutaan pemegang kartu kredit di Indonesia menghadapi jeda ini setiap bulan. Dan sebagian besar langsung panik, lalu ambil keputusan yang justru lebih mahal. Ada yang langsung buka pinjol tanpa hitung dulu. Ada yang bayar minimum payment tanpa tahu harga sebenarnya. Ada yang tarik tunai kartu kredit tanpa sadar ada biaya ekstra tersembunyi.
Artikel ini membantu kamu hitung dulu — baru putuskan.
Kenapa Tagihan Kartu Kredit Jatuh Tempo Berbahaya Kalau Salah Tangani
Tagihan kartu kredit yang jatuh tempo bukan seperti tagihan kos atau listrik yang sekadar kena denda Rp 50.000.
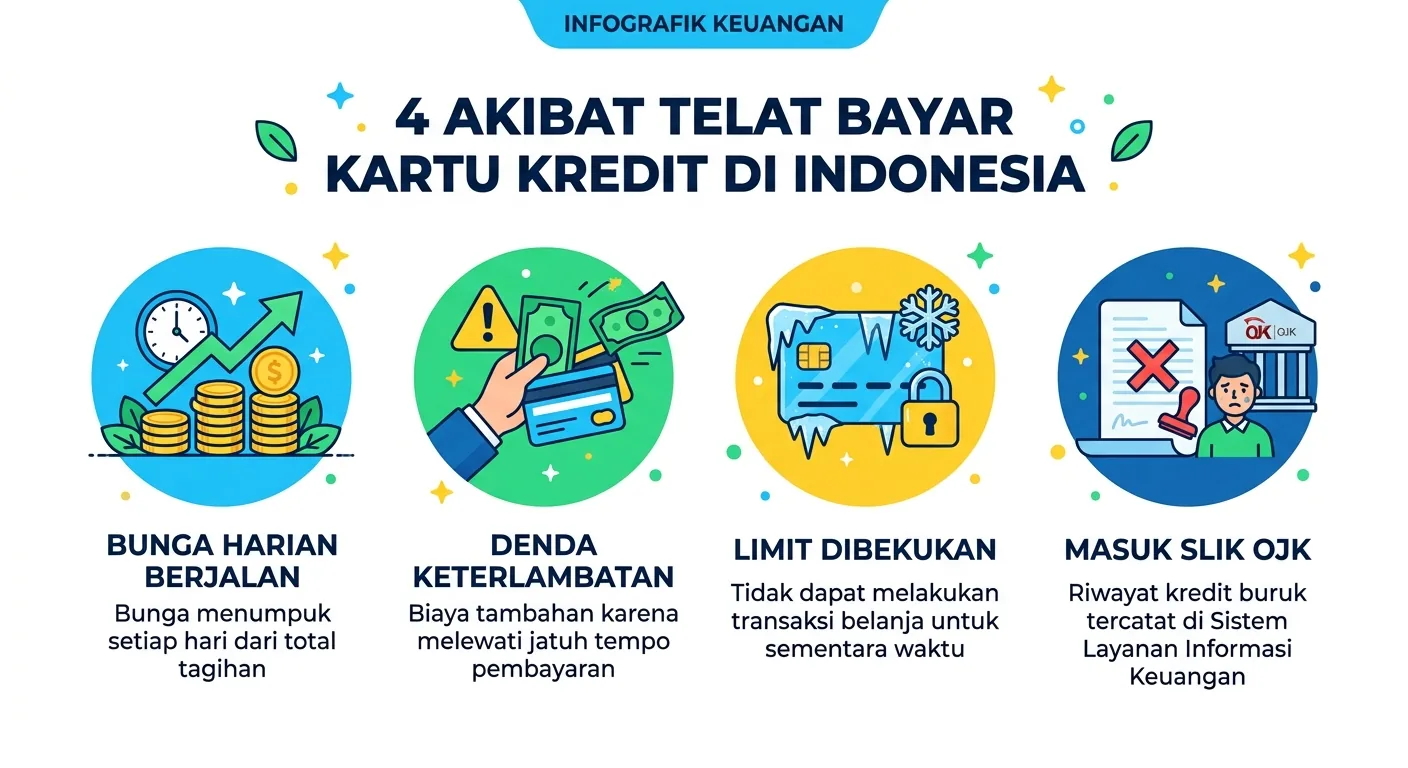
1. Bunga harian langsung berjalan
Berdasarkan regulasi OJK 2026, batas maksimum bunga kartu kredit adalah 1,75% per bulan atau sekitar 0,058% per hari. Tagihan Rp 3.200.000 yang terlambat 7 hari? Bunga sekitar Rp 13.000. Kecil, tapi ini hanya awal.
2. Denda keterlambatan flat
Bank umumnya mengenakan denda Rp 100.000–Rp 150.000 per kejadian terlambat, terlepas dari besar tagihan.
3. Limit kartu dibekukan
Beberapa bank langsung memblokir penggunaan kartu setelah satu kali terlambat — bahkan sebelum kamu sempat konfirmasi.
4. Masuk catatan SLIK OJK
Keterlambatan lebih dari 30 hari otomatis masuk Kolektibilitas 2 (Dalam Perhatian Khusus) di SLIK OJK. Ini yang paling berbahaya — mempengaruhi semua pengajuan kredit berikutnya selama 2–3 tahun ke depan.
Jadi masalahnya bukan cuma Rp 13.000 bunga. Satu keputusan salah bisa merusak rekam jejak kredit kamu bertahun-tahun.
3 Pilihan Saat Tagihan Kartu Kredit Jatuh Tempo — dan Harga Sebenarnya
Pilihan 1: Bayar Minimum Payment Saja
Hampir semua kartu kredit memperbolehkan kamu membayar minimum payment — biasanya 10% dari total tagihan atau Rp 50.000, mana yang lebih besar.
Contoh hitungan nyata:
- Total tagihan kartu kredit jatuh tempo: Rp 3.200.000
- Minimum payment: Rp 320.000
- Sisa yang masih dikenai bunga: Rp 2.880.000
- Bunga bulan berikutnya (1,75%): Rp 50.400
- Tagihan bulan depan minimum: Rp 2.930.400 + transaksi baru
Kapan ini masuk akal: Kamu YAKIN gaji masuk dalam 3–7 hari dan langsung bisa lunasi sisa tagihan. Ini hanya solusi jembatan, bukan kebiasaan.
Kapan ini berbahaya: Kalau hanya bayar minimum payment bulan demi bulan, dalam 12 bulan tagihan Rp 3.200.000 bisa membengkak menjadi Rp 4.100.000+ hanya dari bunga — padahal kamu sudah bayar setiap bulan.
Status SLIK OJK: Selama minimum payment terbayar sebelum tanggal jatuh tempo, kamu tetap tercatat Kolektibilitas 1 (Lancar). Aman untuk skor kredit.
Pilihan 2: Tarik Tunai (Cash Advance) dari Kartu Kredit
Ini opsi yang sering diambil tanpa sadar betapa mahalnya.
Rincian biaya tarik tunai:
- Biaya administrasi: 3–6% dari jumlah tarik (tergantung bank)
- Bunga langsung berjalan dari hari pertama — tidak ada grace period
- Tidak bisa digunakan untuk melunasi tagihan kartu kredit yang sama
Contoh hitungan tarik tunai:
- Tarik tunai Rp 3.200.000
- Biaya admin 4%: Rp 128.000
- Bunga 7 hari sambil nunggu gaji: Rp 13.000
- Total biaya nyata: Rp 141.000 untuk 7 hari
Dibanding pinjol tenor 7 hari:
- Pinjol legal bunga harian 0,4% (batas OJK): Rp 89.600
- Biaya administrasi pinjol: Rp 50.000–Rp 100.000
- Total biaya pinjol: sekitar Rp 140.000–Rp 190.000
Kesimpulan: Tarik tunai kartu kredit lebih mahal atau setara dengan pinjol tenor pendek legal OJK dalam banyak skenario, karena biaya admin flat-nya besar.
Pilihan 3: Pinjol Pendek untuk Tutup Tagihan Kartu Kredit Jatuh Tempo
Pilihan yang terasa paradoks — pinjam di satu tempat untuk bayar utang di tempat lain. Tapi ada logika yang masuk akal jika dilakukan dengan benar.
Kapan pinjol pendek masuk akal:
✅ Tenor 7–14 hari, sesuai jadwal gaji masuk yang pasti
✅ Hanya meminjam sebesar tagihan KK yang jatuh tempo — tidak lebih
✅ Menggunakan pinjol legal OJK dengan bunga harian tidak lebih dari 0,4%
✅ Sudah ada kepastian tanggal gaji masuk yang spesifik
Hitung biaya realistis pinjol:
- Pinjam Rp 3.200.000, tenor 10 hari
- Bunga 0,4% per hari: Rp 128.000
- Biaya admin estimasi: Rp 60.000
- Total dikembalikan: sekitar Rp 3.388.000
Dibanding membiarkan tagihan kartu kredit jatuh tempo tidak terbayar:
- Denda keterlambatan: Rp 100.000–Rp 150.000
- Bunga tagihan sisa: Rp 50.000+
- Risiko limit diblokir — tidak bisa dipakai darurat berikutnya
- Risiko SLIK OJK rusak jika lewat 30 hari — dampak bertahun-tahun
Dalam skenario ini, biaya pinjol Rp 188.000 lebih masuk akal daripada membiarkan tagihan menumpuk dan merusak skor kredit.
Kapan pinjol TIDAK masuk akal:
❌ Gaji tidak jelas kapan masuk
❌ Sudah ada cicilan pinjol lain yang belum lunas
❌ Tagihan KK sangat besar sehingga cicilan pinjol akan menguras gaji bulan depan
❌ Aplikasi pinjol tidak terdaftar di OJK
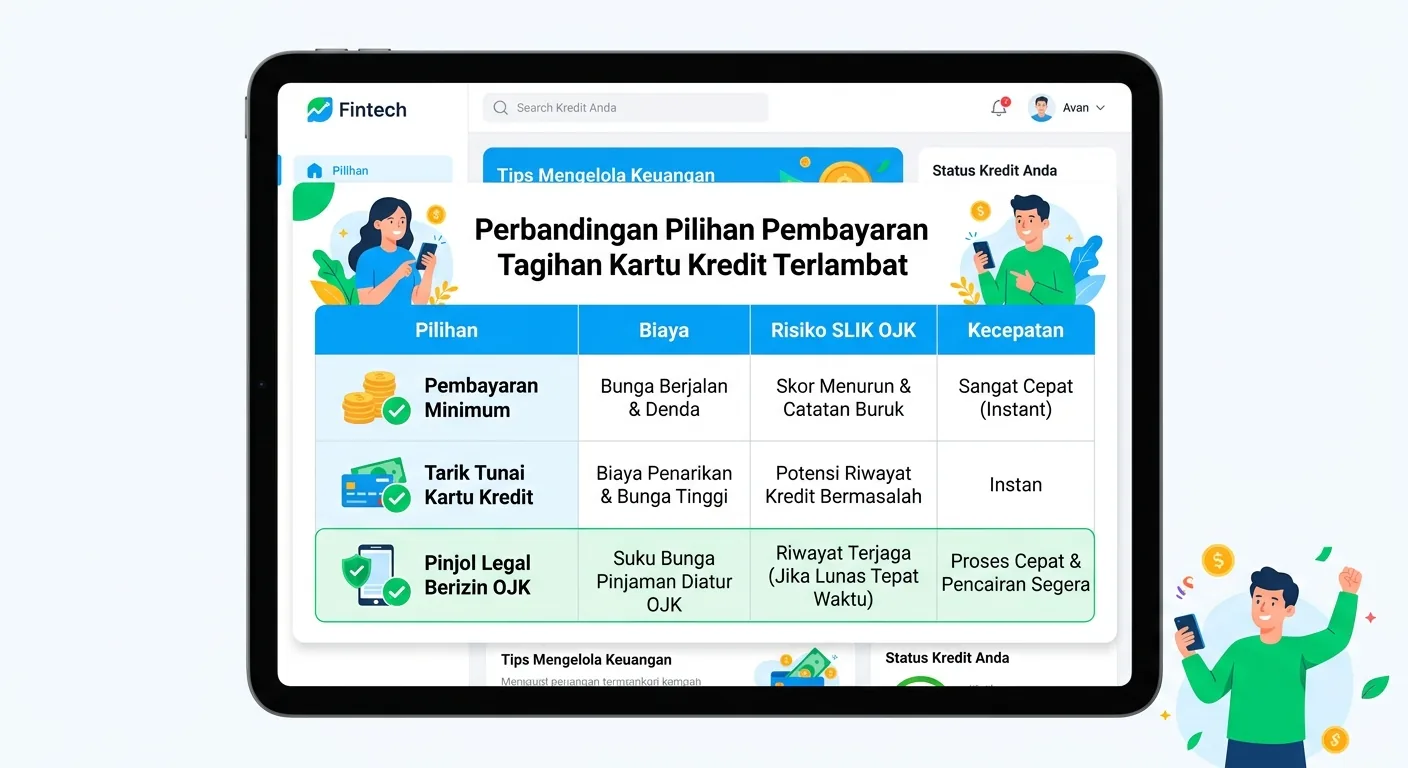
Tabel Perbandingan Cepat 3 Pilihan
| Pilihan | Biaya (7–10 hari) | Risiko SLIK OJK | Kecepatan |
|---|---|---|---|
| Minimum Payment | Rp 50.000–Rp 100.000 (bunga sisa) | Aman | Langsung |
| Tarik Tunai KK | Rp 128.000–Rp 160.000 | Aman | Langsung (ATM) |
| Pinjol Legal OJK | Rp 140.000–Rp 190.000 | Aman (jika lunas tepat waktu) | 1–24 jam |
| Tidak Bayar Sama Sekali | Rp 150.000+ denda + bunga | Berbahaya >30 hari | — |
Urutan Langkah yang Harus Diambil (Bukan Langsung Pinjol)
Sebelum buka aplikasi apapun saat tagihan kartu kredit jatuh tempo, coba urutan ini dulu.
Langkah 1 — Hubungi bank penerbit kartu kredit
Banyak bank punya program pembayaran darurat atau bisa menggeser tanggal jatuh tempo maksimal 3–7 hari untuk nasabah dengan rekam jejak baik. Cukup telepon call center dan jelaskan situasinya. Ini gratis, tidak berbunga, dan tidak merusak SLIK OJK.
Langkah 2 — Cek saldo tabungan darurat
Kalau kamu punya dana darurat meski kecil, ini saatnya digunakan. Dana darurat memang untuk situasi seperti tagihan kartu kredit jatuh tempo ini. Isi kembali setelah gaji masuk.
Langkah 3 — Bayar minimum payment dulu
Kalau gaji benar-benar masuk dalam 3–5 hari, bayar minimum payment sekarang. Ini cukup untuk menjaga SLIK OJK tetap bersih dan menghindari denda keterlambatan. Lunasi sisa tagihan begitu gaji masuk.
Langkah 4 — Pinjol pendek sebagai pilihan terakhir
Hanya jika tiga langkah di atas tidak bisa dijalankan, dan kamu sudah punya kepastian tanggal gaji masuk yang spesifik. Pastikan pinjol yang dipilih terdaftar resmi di OJK sebelum mengajukan.
4 Mitos yang Sering Menyesatkan
Mitos: “Telat sehari tidak apa-apa.”
Fakta: Bank mencatat tanggal pembayaran secara presisi. Sehari telat tetap kena denda. 30 hari telat masuk SLIK OJK.
Mitos: “Minimum payment aman untuk jangka panjang.”
Fakta: Minimum payment hanya melindungi skor kredit, bukan keuanganmu. Dilakukan terus-menerus, utang kartu kredit bisa berlipat ganda dalam setahun.
Mitos: “Pinjol pasti lebih mahal dari KK.”
Fakta: Tergantung tenor dan jenis biaya. Untuk jembatan pendek 7–14 hari, pinjol legal OJK bisa lebih murah dari tarik tunai kartu kredit karena tidak ada biaya admin flat 4–6%.
Mitos: “Kalau sudah bayar minimum payment, bunga tidak jalan.”
Fakta: Bunga tetap berjalan untuk sisa tagihan yang belum dibayar. Yang terhindar hanya denda keterlambatan — bukan bunga.
