
Tanggal 21. Dompet isi Rp 23.000. Gajian masih 10 hari lagi.
Situasi uang makan habis sebelum gajian bukan cuma soal angka — ini soal keputusan yang harus dibuat dalam tekanan. Dan keputusan yang salah di momen ini bisa membuat bulan depan jauh lebih berat.
Sebelum jari kamu menyentuh tombol “Ajukan” di aplikasi pinjol, baca ini sampai selesai. Bukan karena pinjol itu selalu jahat — tapi karena Rp 400.000 yang kamu pinjam hari ini bisa jadi Rp 460.000 yang hilang dari gaji bulan depan, dan itu artinya siklus yang sama bisa terulang lebih cepat.
Ini panduan berurutan. Tidak ada sales pitch. Hanya langkah nyata.
Kenapa Uang Makan Habis Sebelum Gajian Itu Normal — Tapi Tetap Harus Diatasi
Di 2026, UMR rata-rata kota besar Indonesia berkisar antara Rp 3,5 juta hingga Rp 5,2 juta. Kalau kamu kerja di Jakarta dengan UMR Rp 5,2 juta, pengeluaran minimum bulanan seorang pekerja single yang ngekos bisa terlihat seperti ini:
| Pos Pengeluaran | Estimasi |
|---|---|
| Kos / kontrakan | Rp 1.200.000 |
| Makan 3x sehari (Rp 25.000/hari) | Rp 750.000 |
| Transportasi (KRL/ojol) | Rp 400.000 |
| Listrik + air (share) | Rp 150.000 |
| Paket data HP | Rp 100.000 |
| Cicilan HP/motor (jika ada) | Rp 400.000–600.000 |
| Total minimum | Rp 3.000.000–3.200.000 |
Sisanya untuk sabun, shampo, kebutuhan tak terduga, dan kalau ada — kiriman ke orang tua. Tidak ada cadangan. Tidak ada ruang untuk insiden apapun.
Jadi ketika kondisi uang makan habis sebelum gajian datang di tanggal 20, ini bukan soal gaya hidup mewah. Ini soal sistem yang memang tidak menyisakan bantal.
Langkah 1: Hitung Dulu Berapa yang Benar-Benar Kamu Butuhkan
Sebelum melakukan apapun, duduk dan hitung satu angka: kebutuhan minimum sampai gajian.
Misalnya sekarang tanggal 21, gajian tanggal 1. Sisa 10 hari.
Kebutuhan minimum 10 hari:
– Makan: Rp 20.000/hari × 10 hari = Rp 200.000
– Transportasi ke kantor: Rp 15.000/hari × 10 hari = Rp 150.000
– Paket data darurat: Rp 30.000
– Total kebutuhan nyata: ±Rp 380.000
Kamu tidak butuh Rp 1 juta. Kamu butuh sekitar Rp 350.000–400.000 untuk bertahan.
Mengapa ini harus dihitung dulu? Karena semakin kecil jumlah yang dicari, semakin banyak opsi yang tersedia — dan semakin kecil lubang yang terbuka di gaji bulan depan. Angka ini yang jadi patokan semua langkah berikutnya.
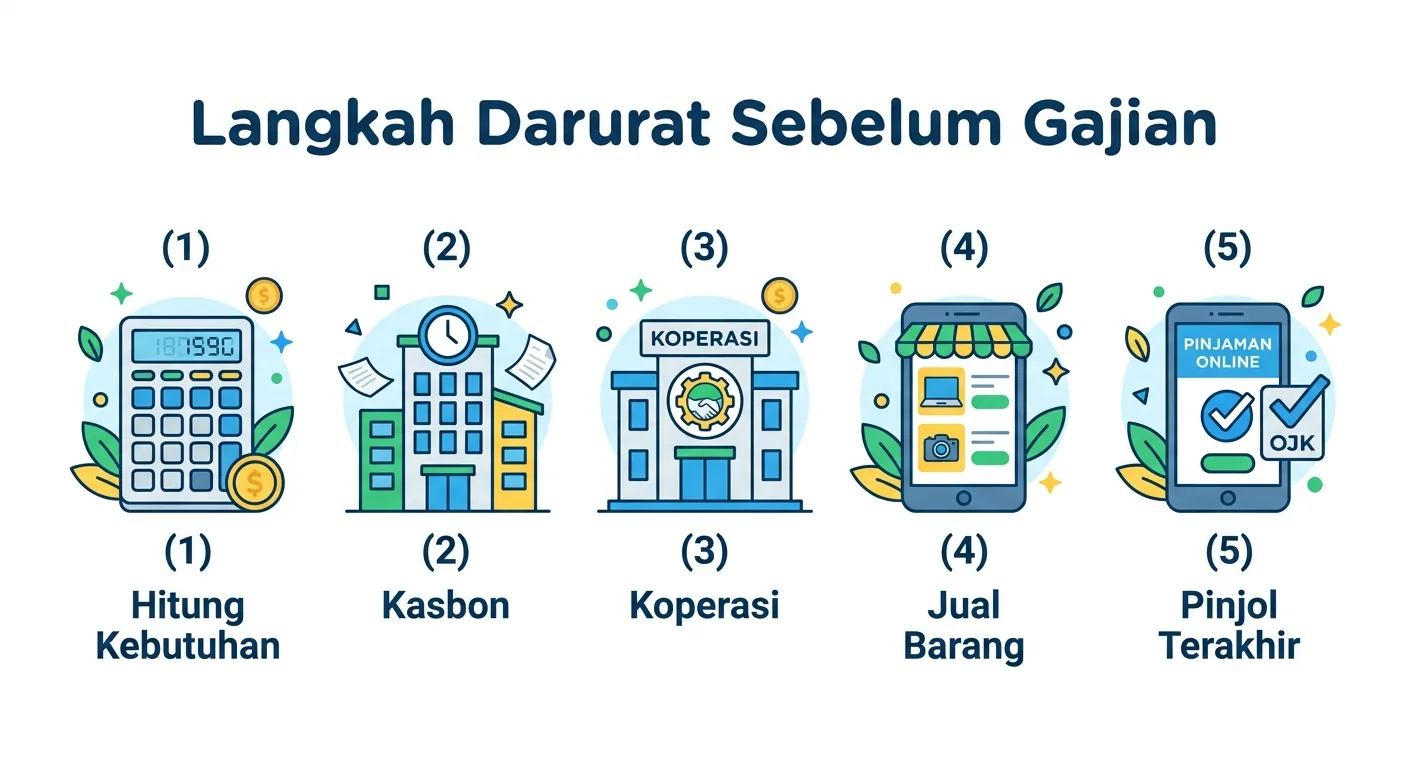
Langkah 2: Coba 5 Sumber Dana Ini Sebelum Buka Aplikasi Pinjol
Opsi A: Kasbon atau Gaji Dimuka
Ini opsi paling murah — nol bunga, nol biaya admin.
Di 2026, banyak perusahaan memiliki kebijakan kasbon darurat. Caranya: ajukan ke atasan langsung, sebutkan jumlah spesifik, dan konfirmasi siap dipotong gaji berikutnya.
Contoh kalimat yang tepat: “Pak, saya butuh kasbon Rp 350.000 untuk kebutuhan makan sampai tanggal 1. Siap dipotong dari gaji bulan ini.”
Hambatan terbesar adalah rasa malu. Tapi bayar malu sekali jauh lebih baik daripada bayar bunga pinjol Rp 50.000–100.000 untuk pinjaman kecil.
Opsi B: Koperasi Karyawan
Jika kantormu punya koperasi simpan pinjam, ini opsi kedua terbaik. Bunga koperasi biasanya 0,5%–1,5% per bulan — jauh di bawah pinjol yang bisa 2%–3% per bulan.
Di 2026, koperasi karyawan di perusahaan manufaktur, BUMN, dan instansi pemerintah banyak yang memproses pinjaman dalam 1–2 hari kerja. Yang perlu kamu lakukan sekarang: cek ke rekan kerja atau grup WhatsApp karyawan apakah ada koperasi aktif.
Opsi C: Jual Barang yang Tidak Terpakai
Di 2026, platform jual-beli barang bekas semakin mudah diakses.
Barang yang bisa terjual dalam 24–48 jam:
– Pakaian branded bekas → Rp 50.000–200.000
– Aksesoris atau gadget tidak terpakai → Rp 100.000–500.000
– Buku, sepatu, tas → Rp 30.000–150.000
Tips: Foto bagus + harga 20–30% di bawah pasar + COD area dekat = terjual lebih cepat. Ini membutuhkan usaha, tapi tidak meninggalkan beban keuangan bulan depan sama sekali.
Opsi D: Minta Tolong Orang Terdekat dengan Cara yang Tepat
Tiga hal yang membuat permintaan lebih mudah diterima:
– Spesifik: “Aku butuh pinjam Rp 300.000 untuk makan sampai tanggal 1”
– Ada tenggat jelas: “Aku kembalikan pas gajian tanggal 1”
– Jangan minta lebih dari kebutuhan — kalau butuhnya Rp 300.000, jangan minta Rp 500.000
Rasa malu adalah hambatan terbesar dalam situasi uang makan habis sebelum gajian. Tapi meminjam ke orang yang kamu percaya jauh lebih aman daripada masuk spiral utang.
Opsi E: Kas Sosial RT/RW atau Komunitas Lokal
Di 2026, beberapa RT/RW dan komunitas keagamaan di kota-kota besar sudah memiliki kas sosial atau dana gotong royong. Ini bukan meminta sedekah — ini fungsi komunitas yang memang dirancang untuk situasi darurat. Cek ketua RT/RW atau grup komunitas lokal kamu.
Langkah 3: Kapan Pinjol Boleh Jadi Opsi Terakhir?
Kalau semua langkah di atas sudah dicoba dan tidak ada yang berhasil, pinjol baru bisa dipertimbangkan. Tapi dengan syarat yang harus diperiksa satu per satu.
✅ Boleh Mempertimbangkan Pinjol Jika:
- Kebutuhannya benar-benar darurat — uang makan dan ongkos kerja, bukan hiburan
- Jumlah yang dipinjam kecil — maksimal Rp 300.000–500.000
- Kamu yakin bisa bayar dari gaji depan — dan sudah hitung sisa gaji masih cukup untuk bertahan
- Platform sudah terdaftar OJK — cek di ojk.go.id sebelum mengajukan
❌ Jangan Pinjol Jika:
- Kamu sudah punya cicilan pinjol aktif — tambah pinjaman baru = spiral utang
- Kamu tidak yakin bisa bayar tepat waktu — denda keterlambatan membengkak cepat
- Tujuannya bukan kebutuhan dasar — tahan dulu sampai gajian
Langkah 4: Kalau Terpaksa Pinjol — Hitung Ini Dulu
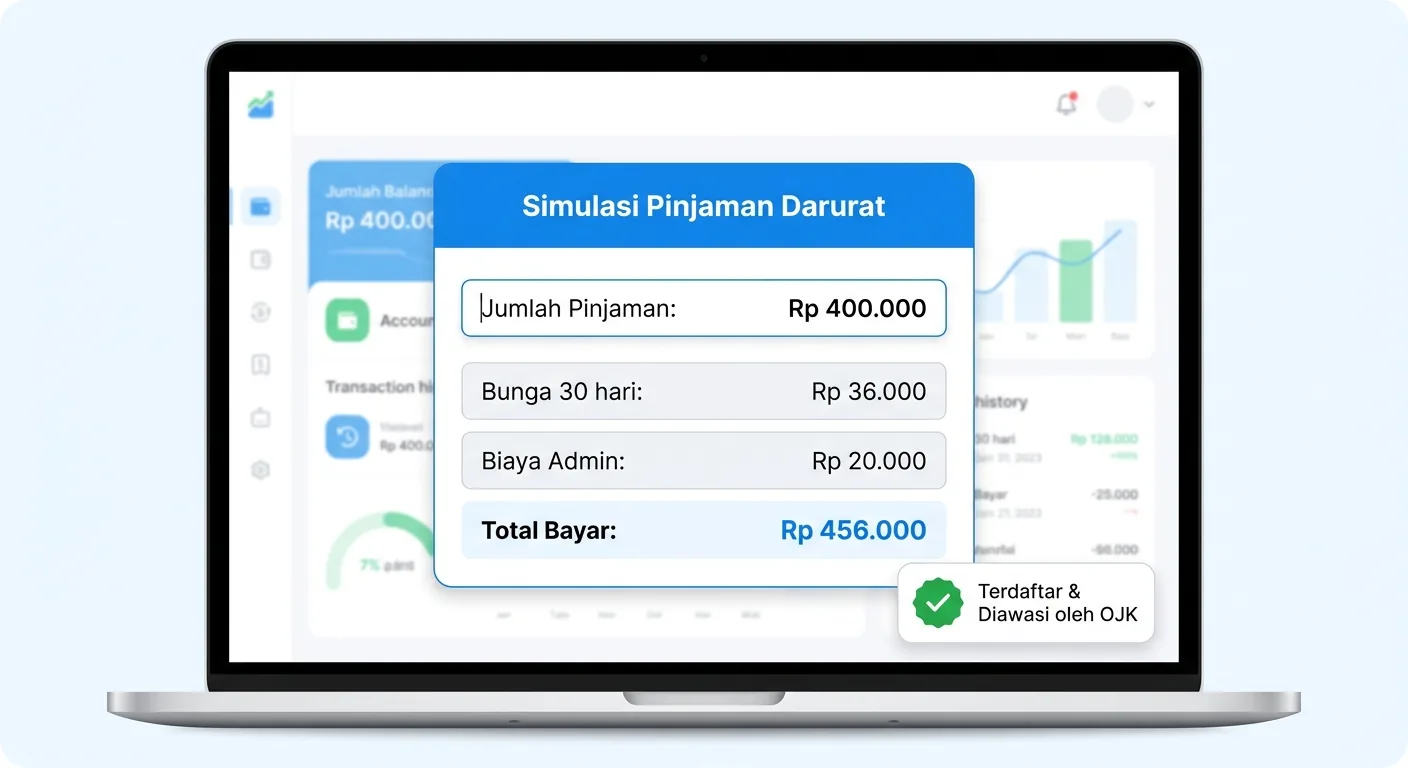
Misalnya kamu pinjam Rp 400.000 dengan tenor 30 hari dari pinjol resmi OJK:
| Komponen | Estimasi |
|---|---|
| Pokok pinjaman | Rp 400.000 |
| Bunga (maks. 0,3%/hari sesuai regulasi OJK) | Rp 36.000 |
| Biaya admin (rata-rata) | Rp 10.000–25.000 |
| Total yang harus dikembalikan | ±Rp 436.000–461.000 |
Artinya dari gaji bulan depan, lebih dari Rp 436.000 hilang di hari pertama gajian.
Pertanyaan wajib sebelum klik “Ajukan”: Apakah gaji bulan depan dikurangi jumlah itu masih cukup untuk bertahan sampai gajian berikutnya?
Kalau jawabannya tidak yakin — jangan pinjam. Itu bukan penyelesaian masalah uang makan habis sebelum gajian, itu penundaan dengan bunga.
Langkah 5: Setelah Gajian — Satu Langkah Kecil untuk Mencegah Ini Terulang
Kamu tidak perlu membangun dana darurat besar dalam semalam. Satu langkah kecil sudah cukup untuk memutus siklus uang makan habis sebelum gajian.
Metode “Rp 50.000 Pertama”:
Begitu gaji masuk, pindahkan Rp 50.000 pertama ke rekening terpisah tanpa kartu ATM — bisa pakai tabungan berjangka digital seperti Jenius, Jago, atau Blu. Jangan disentuh kecuali benar-benar darurat.
- 6 bulan = Rp 300.000 cadangan
- 12 bulan = Rp 600.000 cadangan
Kecil? Ya. Tapi Rp 600.000 yang tersimpan adalah persis angka yang membuat kamu tidak perlu pinjol di bulan yang sulit. Menurut data Bank Indonesia 2025, lebih dari 60% pekerja informal Indonesia tidak memiliki tabungan darurat sama sekali — satu langkah ini sudah menempatkan kamu di posisi yang lebih baik dari mayoritas.
Penutup: Bertahan Itu Bukan Kelemahan
Kondisi uang makan habis sebelum gajian bukan tanda kamu gagal mengelola keuangan. Ini tanda sistem yang berjalan di batas limit — dan itu situasi yang dihadapi jutaan orang Indonesia setiap bulan.
Yang membedakan adalah keputusan yang kamu buat di momen ini.
Coba kasbon dulu. Coba jual barang. Coba minta tolong orang terdekat. Kalau semua tidak bisa — baru pertimbangkan pinjol, dengan jumlah minimum, dari platform OJK resmi, dengan hitungan yang sudah jelas.
Kamu bisa melewati 10 hari ini. Dan dengan satu langkah kecil setelah gajian, bulan depan bisa lebih mudah dari sekarang.
Artikel ini disusun berdasarkan kondisi keuangan pekerja Indonesia di 2026. Data bunga mengacu pada regulasi OJK dan AFPI. Selalu verifikasi legalitas platform sebelum meminjam di ojk.go.id.
