
Cicilan pinjol jatuh tempo Senin. Gaji belum masuk. Kamu bukan orang yang mau kabur — kamu justru ingin bayar, tapi butuh sedikit ruang napas.
Pertanyaannya: apakah platform mau dengerin kamu? Apa yang benar-benar bisa diminta? Dan bagaimana cara minta keringanan cicilan pinjol yang benar agar tidak diabaikan?
Artikel ini menjawab semuanya — jujur, tanpa basa-basi.
Lupakan Rasa Malu — Ini Hak Kamu
Banyak peminjam menunda minta keringanan karena takut dianggap tidak mampu atau langsung masuk blacklist. Akibatnya? Mereka diam, jatuh tempo lewat, dan denda terus berjalan — situasi yang jauh lebih buruk dari sekadar meminta.
Kenyataannya: platform pinjol legal OJK lebih suka kamu bicara duluan daripada tiba-tiba menghilang. Ini bukan soal belas kasihan — ini soal bisnis. Peminjam komunikatif jauh lebih mudah ditangani.
Secara regulasi, OJK melalui POJK Nomor 10/POJK.05/2022 mewajibkan platform fintech lending menyediakan mekanisme penanganan keluhan dan restrukturisasi bagi peminjam yang kesulitan. Ini bukan kemurahan hati platform — ini hak kamu sebagai peminjam.
Di 2026, dengan makin ketatnya persaingan antar platform pinjol legal, posisi tawar kamu sebagai peminjam aktif yang komunikatif sebenarnya lebih kuat dari yang kamu kira.
Apa yang Benar-Benar Bisa Kamu Minta?
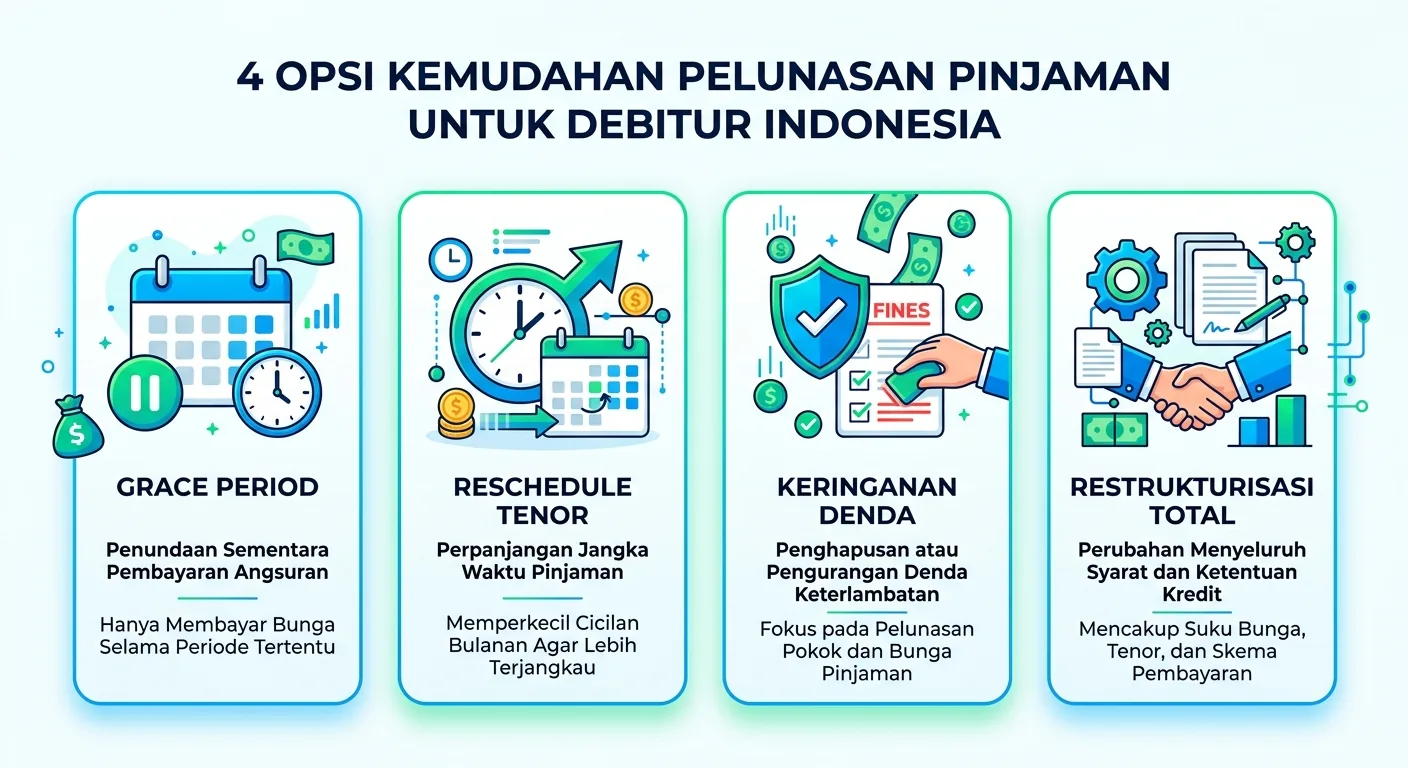
Ini bagian yang paling sering tidak diketahui peminjam. Saat kamu minta keringanan cicilan pinjol ke platform legal OJK, ada empat opsi yang secara umum tersedia:
1. Perpanjangan Jatuh Tempo (Grace Period)
Kamu minta tambahan waktu — misalnya 3, 7, atau 14 hari — sebelum cicilan dihitung terlambat.
Kapan masuk akal: Gaji telat cair atau ada dana yang sedang dalam proses transfer. Banyak platform mau memberikan ini jika kamu meminta sebelum jatuh tempo lewat — bukan sesudahnya.
2. Reschedule (Perpanjangan Tenor)
Cicilan per bulan diperkecil, jangka waktu diperpanjang.
Contoh nyata: Cicilan Rp500.000/bulan sisa 6 bulan → Rp300.000/bulan sisa 10 bulan. Total bayar bisa lebih besar karena bunga tetap berjalan, tapi cash flow bulanan jadi lebih ringan. Trade-off yang perlu dipertimbangkan dengan kepala dingin.
3. Keringanan Denda (Waiver Penalti)
Jika sudah terlambat 1–3 hari tapi segera menghubungi platform, beberapa pinjol legal mau mempertimbangkan pengurangan atau penghapusan denda — terutama jika rekam jejak pembayaranmu selama ini bagus.
Ini opsi yang paling sulit didapat dan paling bergantung pada kebijakan masing-masing platform serta histori akun kamu.
4. Restrukturisasi Total
Untuk kasus serius — PHK, kondisi kesehatan berat — beberapa platform menawarkan kombinasi perpanjangan tenor sekaligus pengurangan bunga sementara. Biasanya membutuhkan dokumen pendukung (surat PHK, surat dokter) dan prosesnya lebih panjang.
Cara Minta Keringanan yang Benar-Benar Didengar
Cara kamu meminta sama pentingnya dengan apa yang kamu minta. Berikut panduan praktis minta keringanan cicilan pinjol yang efektif:
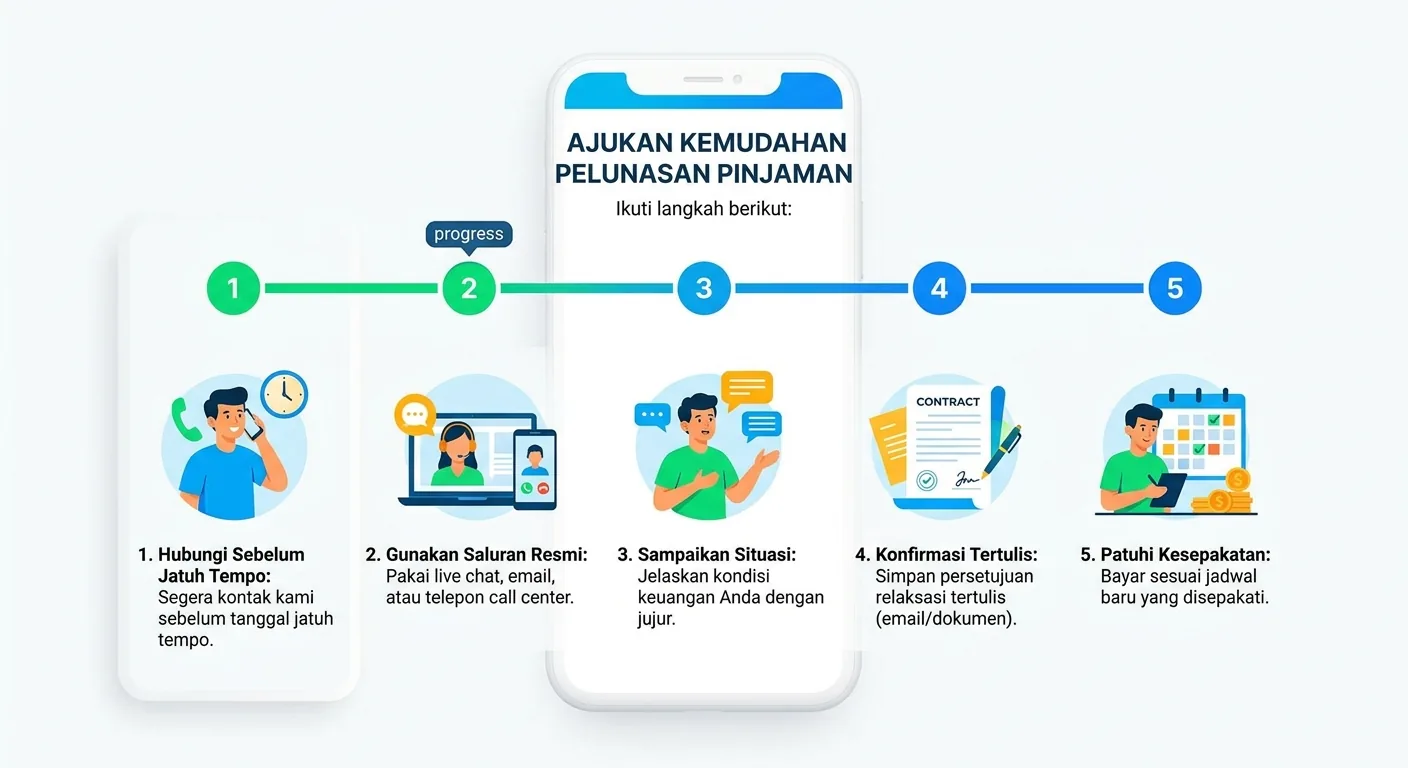
Langkah 1: Hubungi Platform SEBELUM Jatuh Tempo
Ini aturan emas yang paling sering diabaikan. Platform jauh lebih responsif terhadap peminjam yang proaktif. Kalau baru menghubungi 3 hari setelah telat, posisi tawarmu sudah jauh lebih lemah — dan denda sudah berjalan.
Waktu ideal: 5–7 hari sebelum jatuh tempo. Minimal 2–3 hari sebelumnya.
Langkah 2: Gunakan Saluran Resmi Saja
Hubungi melalui menu “Bantuan” atau “Layanan Nasabah” di aplikasi resmi, email resmi yang tercantum di website platform, atau WhatsApp terverifikasi (centang hijau atau terdaftar di aplikasi).
Jangan menghubungi nomor dari media sosial, grup WhatsApp tidak resmi, atau pesan masuk yang mengatasnamakan platform. Ini rawan penipuan.
Langkah 3: Sampaikan Situasi dengan Jelas dan Singkat
Tidak perlu mengarang cerita dramatis. Cukup jelas dan jujur:
“Halo, saya [nama], nomor kontrak [XXXX]. Cicilan saya jatuh tempo [tanggal]. Saat ini saya mengalami [gaji terlambat/biaya mendadak/penghasilan turun] dan mungkin tidak bisa bayar tepat waktu. Saya ingin bertanya tentang kemungkinan perpanjangan waktu atau reschedule. Apakah ada opsi yang tersedia?”
Singkat, sopan, spesifik. Paragraf panjang berisi keluhan justru menghambat proses.
Langkah 4: Minta Konfirmasi Tertulis
Apapun yang disetujui — grace period 7 hari atau jadwal reschedule baru — minta konfirmasi tertulis via email atau screenshot percakapan resmi. Simpan sebagai bukti jika ada tagihan yang tidak sesuai kesepakatan.
Langkah 5: Patuhi Kesepakatan Baru dengan Ketat
Setelah berhasil minta keringanan cicilan pinjol dan mendapat persetujuan, jadikan itu prioritas utama keuangan bulan ini. Kalau kamu menyepelekan kesepakatan baru, proses negosiasi berikutnya akan jauh lebih sulit.
Soal Skor Kredit: Ini yang Perlu Kamu Tahu
Pertanyaan paling umum: “Apakah minta keringanan cicilan pinjol akan merusak skor SLIK OJK saya?”
Jawabannya tergantung jenis keringannya:
- Grace period singkat (3–7 hari) yang disetujui sebelum jatuh tempo lewat umumnya tidak dilaporkan sebagai keterlambatan ke SLIK OJK.
- Reschedule atau restrukturisasi dicatat di SLIK OJK sebagai “restrukturisasi” — bukan “kredit macet”. Dampaknya ke skor kredit ada, tapi jauh lebih ringan daripada catatan gagal bayar.
- Gagal bayar tanpa komunikasi adalah yang paling merusak skor kredit dan paling sulit diperbaiki. Di 2026, dengan semakin terintegrasinya data kredit antar lembaga keuangan, catatan ini bisa menutup akses ke produk keuangan lain jauh lebih cepat dari yang kamu bayangkan.
Intinya: berbicara lebih awal selalu lebih baik daripada diam dan membiarkan tagihan menunggak.
Platform Menolak? Ini Langkah Selanjutnya
Tidak semua permintaan minta keringanan cicilan pinjol akan dikabulkan. Kalau ditolak, jangan langsung panik.
Tanya alasan penolakan. Kadang penolakan bukan final — mungkin mereka butuh dokumen tertentu yang bisa kamu penuhi.
Bayar sebagian dulu. Jika punya sebagian dana tapi tidak cukup untuk cicilan penuh, tanyakan apakah platform menerima pembayaran parsial untuk mengurangi akumulasi denda sambil menunggu dana penuh tersedia.
Lapor ke OJK jika platform mempersulit. Jika platform terdaftar OJK tapi tidak menyediakan mekanisme penanganan kesulitan sama sekali, kamu bisa melaporkan ke:
- OJK Contact Center: 157
- Email: konsumen@ojk.go.id
- Portal: konsumen.ojk.go.id
Ini bukan ancaman — ini hak kamu sebagai konsumen yang dilindungi regulasi.
Panduan Cepat: Situasi vs Opsi Keringanan
| Situasi | Yang Bisa Kamu Minta |
|---|---|
| Gaji telat cair 5–7 hari | Grace period / perpanjangan jatuh tempo |
| Penghasilan turun bulan ini | Reschedule (tenor diperpanjang, cicilan lebih kecil) |
| Sudah terlambat 1–3 hari | Keringanan denda, bayar pokok secepatnya |
| Kena PHK atau sakit berat | Restrukturisasi total + dokumen pendukung |
Satu Hal yang Perlu Diingat
Minta keringanan cicilan pinjol bukan solusi jangka panjang. Itu adalah jeda — ruang napas agar kamu bisa mengatur strategi.
Sambil menunggu situasi membaik, mulai pikirkan: apakah ada pos pengeluaran yang bisa dipotong sementara? Apakah ada sumber penghasilan tambahan meski kecil? Bagaimana memastikan situasi ini tidak terulang bulan depan?
Keringanan memberi kamu waktu. Tapi yang menentukan apakah kamu benar-benar keluar dari tekanan finansial ini adalah bagaimana kamu memanfaatkan waktu tersebut.
Waktu terbaik untuk minta keringanan cicilan pinjol: sekarang, sebelum kamu melewatkan satu pun jatuh tempo.
