
Satu pesan WhatsApp dari nomor tidak dikenal, lalu dua, lalu sepuluh. Nama ibumu disebut. Nomor KTP-mu dikutip. Ada ancaman bahwa data keluargamu akan disebarkan ke grup RT jika kamu tidak bayar hari ini. Kamu freeze — bukan karena tidak mau bayar, tapi karena tidak tahu bahwa hak peminjam pinjol saat ditagih sepertimu dilindungi secara eksplisit oleh regulasi OJK 2026.
Yang sering terjadi: banyak peminjam akhirnya panik, meminjam ke pinjol lain untuk “membungkam” DC, dan terjerumus ke spiral hutang yang lebih dalam — padahal tindakan DC itu sendiri adalah pelanggaran yang bisa dilaporkan.
Artikel ini bukan panduan untuk kabur dari kewajiban. Hutang tetap harus dibayar. Tapi kamu berhak diperlakukan secara manusiawi — dan ada jalur resmi yang bisa kamu tempuh jika hakmu dilanggar.
Situasi Nyata: Ketika Tagihan Pinjol Terasa Lebih Menakutkan dari Hutangnya
Rani, 28 tahun, karyawan swasta di Bekasi. Dia terlambat bayar cicilan pinjol Rp800.000 karena gajinya tertahan 10 hari akibat pergantian sistem penggajian di kantornya. Di hari ke-5 keterlambatan, pesan WhatsApp mulai masuk — menyebut namanya, nomor KTP-nya, dan nama ibunya. Isinya: *”Jika tidak bayar hari ini, foto KTP dan data keluarga akan disebarkan ke grup RT.””
Rani hampir meminjam ke pinjol lain hanya untuk menghentikan tekanan itu — padahal gajinya tinggal 5 hari lagi cair.
Situasi ini bukan pengalaman langka. Dan yang lebih penting: apa yang dialami Rani adalah pelanggaran serius terhadap hak peminjam pinjol saat ditagih yang diatur dalam regulasi OJK secara eksplisit. Memahami hak ini adalah satu-satunya cara agar kamu tidak mudah dikendalikan oleh tekanan yang sebetulnya tidak punya dasar hukum.
Jika kamu sedang mencari platform pinjol yang transparan sejak awal soal prosedur penagihan, Danakredi bisa menjadi referensi sebelum kamu mengajukan pinjaman.
Apa yang Sebenarnya Boleh Dilakukan DC Pinjol?
Aturan Resmi: POJK dan Kode Etik AFPI
Pinjol legal yang terdaftar di OJK wajib mengikuti POJK Nomor 10/POJK.05/2022 tentang Layanan Pendanaan Bersama Berbasis Teknologi Informasi, serta Kode Etik AFPI (Asosiasi Fintech Pendanaan Bersama Indonesia). Per 2026, regulasi ini sudah diperkuat dengan pembaruan mekanisme pengawasan digital oleh OJK.
Ini bukan formalitas kosong — ini standar minimum yang wajib dipenuhi setiap platform pinjol legal. Jika dilanggar, platform bisa kehilangan izin operasionalnya.
Jam, Cara, dan Siapa yang Boleh Dihubungi
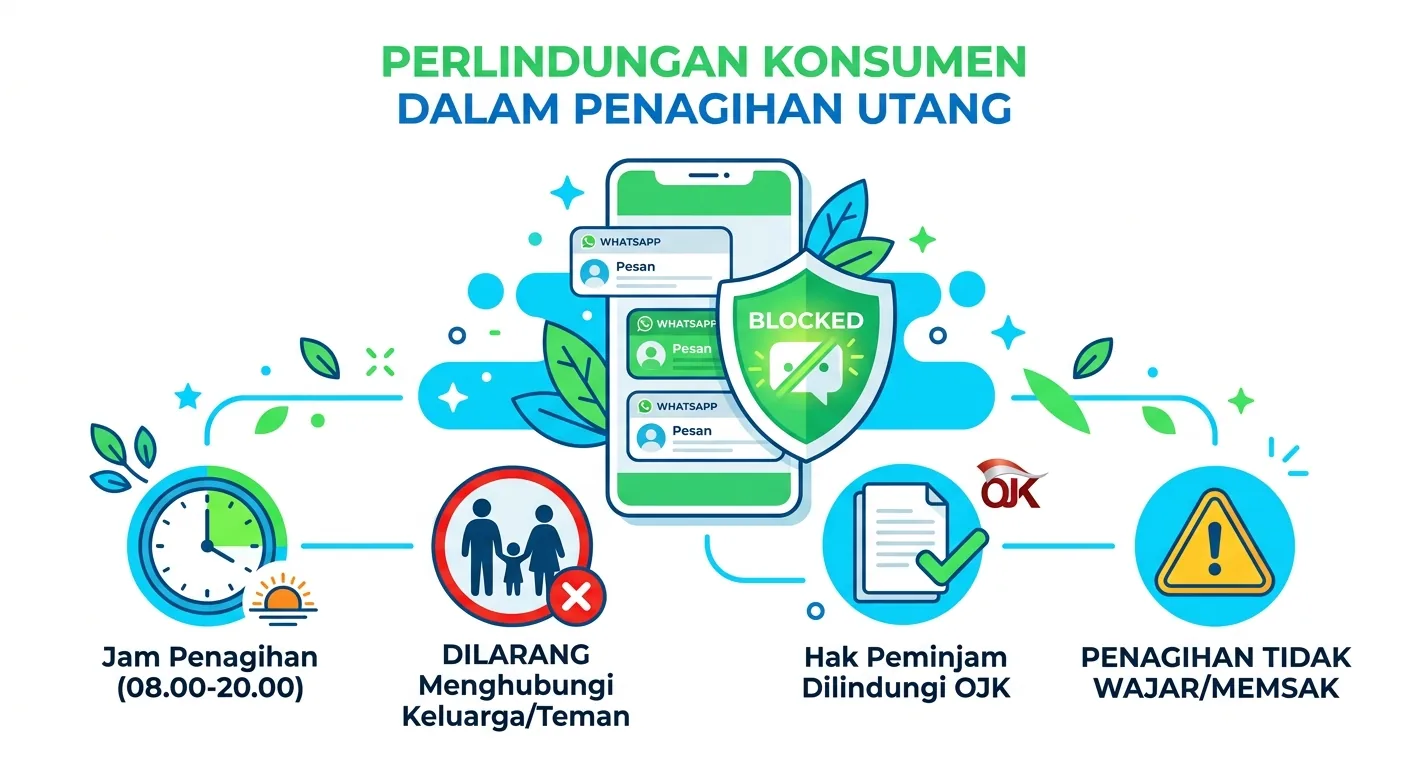
Berdasarkan aturan penagihan pinjol OJK 2026, DC pinjol hanya boleh melakukan hal berikut:
| Aspek | Ketentuan Resmi |
|---|---|
| Jam penagihan | Pukul 08.00 – 20.00 waktu setempat |
| Hari penagihan | Senin–Sabtu, bukan hari libur nasional |
| Siapa yang dihubungi | Hanya peminjam itu sendiri |
| Cara berkomunikasi | Sopan, tidak mengancam, tidak mempermalukan |
| Akses kontak HP | Pinjol legal dilarang mengakses seluruh daftar kontak |
Poin terakhir ini krusial: sejak regulasi OJK diperketat dan diperkuat di 2026, pinjol legal tidak boleh meminta izin akses kontak, galeri foto, atau lokasi secara terus-menerus. Jika aplikasi pinjol masih meminta izin akses kontak saat instalasi, itu tanda bahaya yang langsung bisa kamu jadikan dasar pelaporan.
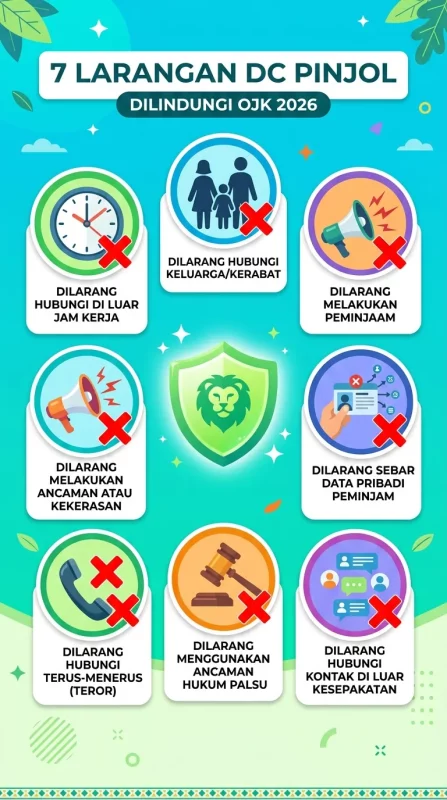
7 Hal yang TIDAK Boleh Dilakukan DC Pinjol — dan Sering Terjadi
Ini bukan daftar teoritis. Ini tindakan yang sering dilaporkan ke OJK — dan semuanya melanggar aturan penagihan pinjol 2026 serta langsung berkaitan dengan hak peminjam pinjol saat ditagih.
1. Menghubungi kontak darurat, keluarga, atau atasan kerja tanpa izin eksplisit
Kontak darurat yang kamu cantumkan saat daftar bukan izin untuk dihubungi dengan tujuan menekan. Tujuan kontak darurat semata adalah verifikasi identitas, bukan alat penagihan.
2. Menyebar data pribadi atau foto kamu
Ini bukan hanya pelanggaran aturan pinjol — ini pelanggaran UU ITE dan bisa dilaporkan ke polisi dengan pasal yang jelas.
3. Mengancam dengan kalimat seperti “akan dipenjara”, “rumah akan disita”, atau “akan dilaporkan ke RT/RW”
Ancaman yang tidak berdasar hukum adalah bentuk intimidasi yang dilarang secara eksplisit dalam kode etik AFPI.
4. Menghubungi di luar jam 08.00–20.00
Pesan WhatsApp jam 02.00 dini hari? Telepon berulang saat kamu bekerja shift malam? Itu pelanggaran langsung yang bisa menjadi bukti laporan ke OJK.
5. Menggunakan kata-kata kasar, menghina, atau merendahkan
Apa pun kondisi hutangmu, hak peminjam pinjol saat ditagih mencakup perlakuan yang manusiawi. Ini tidak bisa dicabut oleh status keterlambatan bayarmu.
6. Menyamar sebagai pihak berwenang (polisi, kejaksaan, pengadilan)
Beberapa DC nakal mengaku sebagai “tim hukum” atau “penyidik”. Ini penipuan — bukan penagihan yang sah. Kamu bisa langsung laporkan ke polisi.
7. Meminta orang lain (teman, tetangga) untuk ikut menekan kamu
Praktik debt shaming seperti ini adalah pelanggaran berat yang langsung bisa dilaporkan ke OJK dan menjadi dasar sanksi platform.
Daftar Lengkap Hak Peminjam Pinjol Saat Ditagih
Catat ini dan simpan sebagai referensi:
✅ Hak mendapat penagihan yang sopan dan manusiawi
✅ Hak untuk tidak diganggu di luar jam 08.00–20.00
✅ Hak agar data pribadimu tidak disebarluaskan
✅ Hak agar hanya kamu yang dihubungi — bukan keluarga atau atasanmu
✅ Hak mendapat informasi jelas tentang total tagihan, bunga, dan denda
✅ Hak mengajukan keberatan atau negosiasi cicilan langsung ke platform
✅ Hak melapor ke OJK jika diperlakukan tidak sesuai aturan
Hak-hak ini berlaku bahkan jika kamu memang terlambat bayar. Keterlambatan tidak menghilangkan hak dasar kamu sebagai debitur. Memahami hak peminjam pinjol saat ditagih adalah fondasi agar kamu bisa menghadapi situasi ini dengan kepala dingin.
Untuk referensi produk pinjaman yang transparan soal biaya dan prosedur, kamu bisa mulai dari Danakredi sebelum memilih platform.
Bukti Apa yang Harus Kamu Kumpulkan?
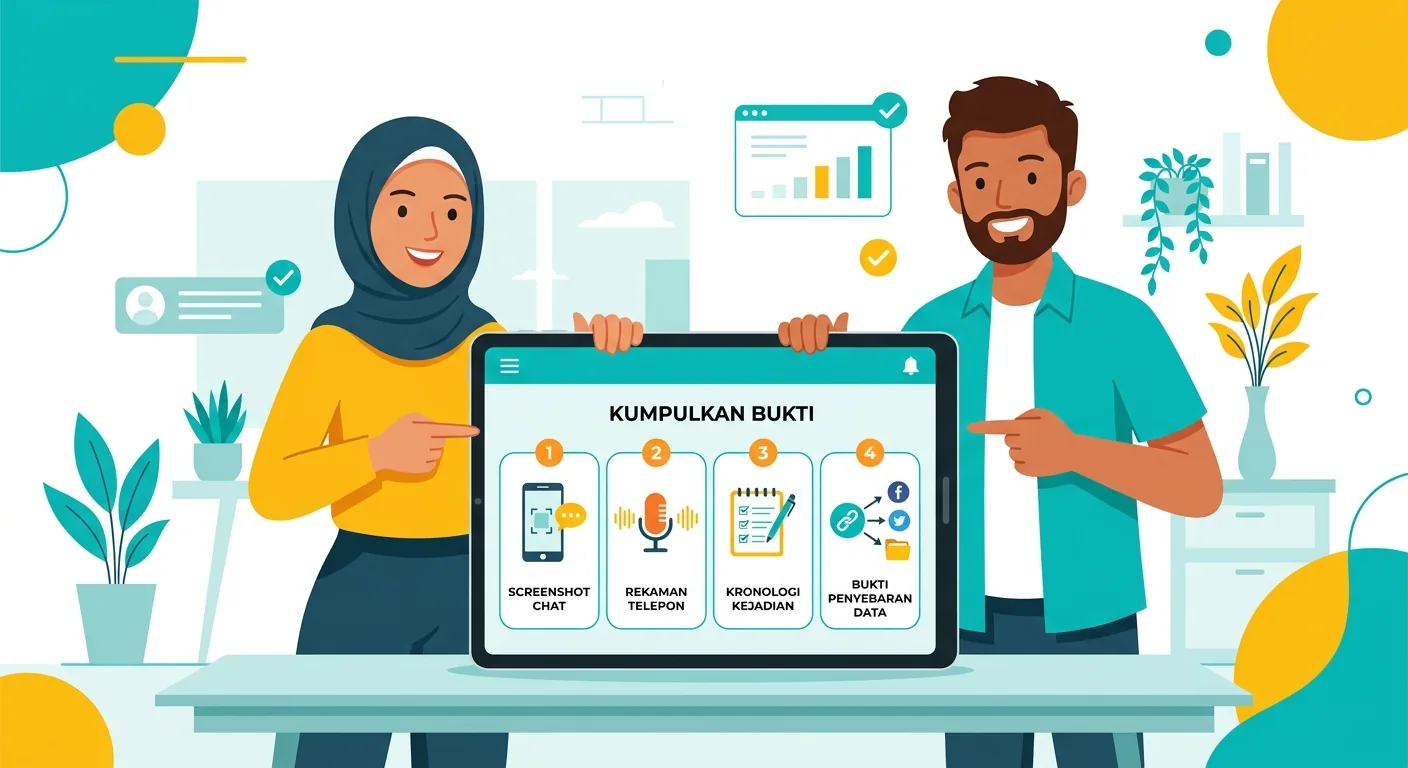
Sebelum melapor, kumpulkan bukti yang kuat. Ini yang paling penting:
📱 Screenshot percakapan WhatsApp/SMS
Pastikan timestamp (tanggal dan jam) terlihat jelas. Jangan crop bagian atas layar yang menampilkan jam.
📞 Rekaman telepon
Di Android dan iOS, ada aplikasi perekam pihak ketiga. Jika memungkinkan, rekam percakapan dengan DC sejak pertama kali ada indikasi pelanggaran.
📋 Catatan kronologi tertulis
Tulis kapan pertama kali dihubungi, siapa yang menghubungi, apa yang mereka katakan, dan dampak konkretnya. Contoh: “DC menghubungi nomor ibu saya pada pukul 21.30, padahal saya tidak pernah memberikan izin untuk itu.”
📄 Nama aplikasi dan nama perusahaan platform
Catat nama lengkap aplikasi, nama perusahaan di belakangnya (cek di situs OJK), dan nomor perjanjian pinjamanmu.
🔗 Bukti jika data disebarkan
Jika data kamu muncul di grup atau media sosial, screenshot dan simpan linknya sebelum dihapus. Ini bukti terkuat untuk laporan ke Kominfo dan polisi.
Ke Mana Melapor Jika Hak Peminjam Pinjol Saat Ditagih Dilanggar?
Lapor ke OJK — Jalur Paling Kuat
OJK adalah regulator utama pinjol legal. Laporan ke OJK bisa berujung pada sanksi administratif hingga pencabutan izin platform. Ini adalah jalur terkuat untuk melindungi hak peminjam pinjol saat ditagih secara resmi.
- Website: konsumen.ojk.go.id
- Telepon: 157 (jam kerja)
- Email: konsumen@ojk.go.id
- WhatsApp OJK: 081-157-157-157
Sampaikan: nama platform, nomor perjanjian pinjaman, kronologi pelanggaran, bukti digital, dan fotokopi KTP kamu.
Lapor ke AFPI
AFPI menaungi pinjol legal dan punya mekanisme pengaduan internal yang bisa bergerak lebih cepat untuk kasus yang melibatkan anggotanya.
- Website: afpi.or.id
- Email: pengaduan@afpi.or.id
Lapor ke Kominfo — Jika Data Pribadimu Disebarkan
Jika foto, KTP, atau nomor HP kamu disebarkan tanpa izin, ini masuk ranah UU Perlindungan Data Pribadi yang berlaku penuh sejak 2024 dan berlaku aktif di 2026.
- Website: aduankonten.id atau aduan.kominfo.go.id
Lapor ke Polisi — Jika Ada Ancaman atau Penyebaran Data Masif
Datang ke Polsek atau Polres terdekat. Gunakan pasal UU ITE Pasal 27 ayat 3 untuk ancaman dan intimidasi, atau UU PDP untuk penyebaran data tanpa izin. Bawa semua bukti digital yang sudah kamu kumpulkan.
FAQ: Pertanyaan yang Sering Muncul
“Kalau saya lapor OJK, apakah hutang saya jadi hilang?”
Tidak. Laporan ke OJK tidak menghapus kewajiban bayar. Tapi proses penagihan akan diawasi dan pelanggaran terhadap hak peminjam pinjol saat ditagih akan ditindak secara resmi.
“DC mengancam akan lapor polisi jika saya tidak bayar. Apakah itu legal?”
Utang perdata tidak bisa langsung berujung penjara. DC tidak punya wewenang “melaporkan ke polisi” atas nama platform pinjol. Ini gertakan kosong yang sering dipakai untuk mengintimidasi — dan justru bisa kamu balik laporkan.
“Apakah pinjol bisa menyita barang saya?”
Pinjol tanpa jaminan tidak punya hak sita. Hanya pengadilan yang bisa memerintahkan penyitaan setelah proses hukum yang panjang dan formal.
“Saya terlanjur kasih akses kontak. Apa yang harus dilakukan?”
Segera cabut izin akses di pengaturan HP: Settings → Apps → nama aplikasi → Permissions. Laporkan ke Kominfo jika data kontak sudah disalahgunakan oleh platform.
“Bagaimana cara tahu pinjol yang saya pakai sudah terdaftar OJK?”
Cek di situs resmi OJK: ojk.go.id pada daftar fintech lending berizin. Hanya platform yang terdaftar yang wajib mematuhi aturan penagihan ini.
Kesimpulan: Hutang Harus Dibayar, Tapi Martabatmu Tidak Boleh Diinjak
Terlambat bayar pinjol bukan kejahatan. Itu situasi yang bisa terjadi pada siapa saja — karyawan swasta, ojol driver, buruh pabrik, ibu rumah tangga — saat keuangan sedang terjepit.
Yang menjadi masalah adalah ketika proses penagihan berubah menjadi intimidasi, ancaman kosong, dan penyebaran data pribadi. Memahami hak peminjam pinjol saat ditagih adalah langkah pertama — dan paling penting — agar kamu tidak mudah dikendalikan oleh tekanan yang sebetulnya tidak punya dasar hukum sama sekali.
Langkah konkret yang bisa kamu ambil sekarang:
- Kumpulkan bukti sejak pertama kali ada indikasi pelanggaran
- Cabut izin akses aplikasi pinjol di HP kamu
- Komunikasikan langsung ke platform soal kondisi dan kemampuan bayarmu
- Lapor ke OJK jika penagihan sudah melampaui batas yang diizinkan aturan
Hutangmu tetap ada dan harus diselesaikan dengan bertanggung jawab. Tapi dalam prosesnya, tidak ada satu pun platform pinjol yang berhak menginjak martabatmu — dan sekarang kamu tahu persis ke mana melapornya jika itu terjadi.
