
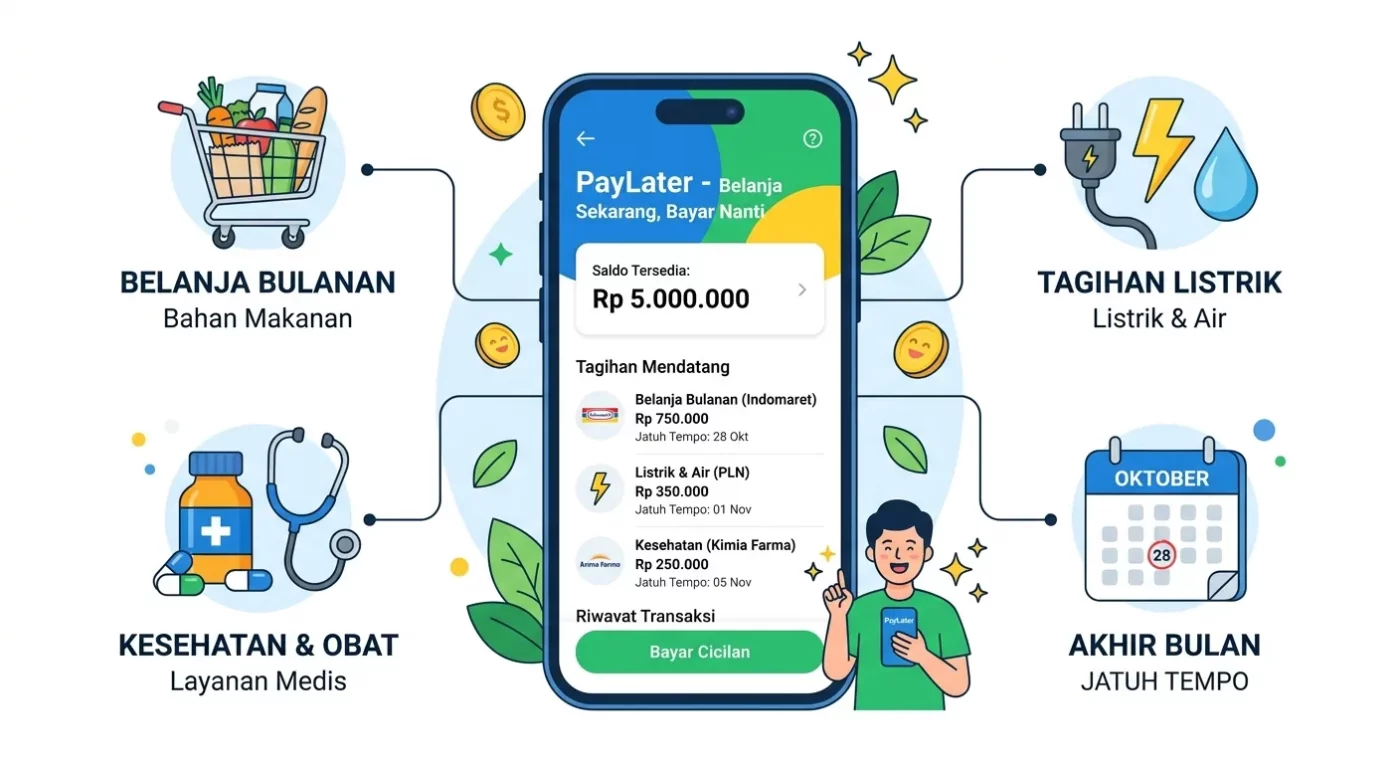
Bukan kamu satu-satunya yang pernah berdiri di situasi ini: tanggal 27, gaji baru cair tanggal 1, kulkas kosong, tagihan listrik Rp 180.000 jatuh tempo besok, dan saldo rekening tinggal Rp 23.000.
Kamu buka aplikasi belanja. Ada tombol “Bayar dengan PayLater” — limit masih Rp 750.000. Satu klik, masalah selesai. Atau begitu kelihatannya.
Menggunakan paylater untuk kebutuhan darurat sudah jadi refleks jutaan orang Indonesia di 2026. GoPay Later, SPayLater, Kredivo, Akulaku, Traveloka PayLater — semuanya hadir tanpa antre, tanpa slip gaji, tanpa menunggu berjam-jam. Tapi ada satu hal yang jarang sekali dijelaskan platform: PayLater adalah pinjaman resmi yang tercatat di SLIK OJK, punya bunga nyata, dan konsekuensi terlambat bayar yang serius. Ia bukan fitur gratis. Ia utang.
Apa Sebenarnya PayLater Itu?
PayLater adalah fasilitas kredit jangka pendek berbasis digital. Kamu beli sekarang, bayar nanti — tapi “nanti” itu punya tenggat waktu dan denda kalau terlewat.
Fakta yang jarang dibaca orang sebelum aktifkan PayLater:
- Bunga berkisar 1,5%–4% per bulan, tergantung platform dan tenor
- Keterlambatan dikenakan denda harian atau bulanan — bisa Rp 5.000–Rp 50.000+ per hari
- Semua transaksi PayLater dilaporkan ke SLIK OJK — keterlambatan tercatat dan mempengaruhi kemampuan kredit lain
- Beberapa platform mengenakan biaya admin atau biaya layanan di luar bunga
Memakai paylater untuk kebutuhan darurat tanpa memahami empat poin ini adalah bermain api dengan mata tertutup.
Kapan PayLater Masuk Akal untuk Darurat?
Tidak semua penggunaan paylater itu salah. Ada kondisi di mana ia memang pilihan yang lebih baik dari alternatif lain.
✅ Kondisi di Mana PayLater Relatif Aman
Kamu punya kepastian bayar dalam 1–2 minggu
Gaji cair tanggal 1, sekarang tanggal 27, perlu beli sembako Rp 200.000. PayLater dengan jatuh tempo akhir bulan? Masuk akal — selama langsung bayar lunas saat gaji cair, bukan dicicil.
Nominal tidak lebih dari 15% take-home pay
Pakai paylater Rp 300.000 saat gaji Rp 3.000.000 masih manageable. Masalah muncul saat limit paylater dipakai Rp 1.500.000 dari gaji Rp 2.500.000 — itu bukan darurat, itu defisit terstruktur.
Untuk kebutuhan primer yang tidak bisa ditunda
Beli makan, bayar tagihan listrik agar tidak diputus, beli obat — ini penggunaan legitimate. Berbeda dengan beli gadget baru atau outfit diskon yang “sayang kalau dilewatkan.”
Kamu belum punya cicilan aktif besar lain
Kalau cicilan motor, KPR, atau pinjol sudah makan 40%+ gaji, menambah paylater untuk kebutuhan darurat adalah menambah beban yang sudah berat.
Kapan PayLater Menjadi Jebakan?
Inilah bagian yang tidak diceritakan platform saat mereka menawarkan “tambah limit gratis” atau “cicilan 0%.”
❌ Tanda Bahaya yang Harus Kamu Kenali
Kamu pakai PayLater untuk kebutuhan yang seharusnya sudah ada di anggaran
Kalau kamu rutin pakai paylater untuk groceries setiap bulan — bukan darurat sekali-sekali, tapi kebiasaan — ini tanda pengeluaran bulanan melebihi penghasilan. PayLater menutupi defisit, bukan menyelesaikannya.
Kamu mencicil PayLater, bukan bayar lunas
Mencicil paylater dalam 3–12 bulan untuk pembelian senilai Rp 500.000 berarti kamu akhirnya membayar Rp 575.000–Rp 720.000 untuk barang yang sudah habis dikonsumsi bulan itu. Secara matematis, ini mahal.
Limit PayLater hampir penuh setiap bulan
Limit hampir penuh artinya kamu selalu bergantung pada fasilitas kredit ini. Begitu ada kejadian tak terduga, tidak ada buffer sama sekali.
Kamu punya lebih dari satu akun PayLater aktif
SPayLater, GoPay Later, dan Akulaku bersamaan? Total tagihan bisa menumpuk tanpa terasa. Banyak orang baru sadar total utang paylater mereka saat mengajukan KTA dan SLIK OJK ditolak.
Kamu pakai PayLater untuk bayar cicilan lain
Sinyal bahaya serius. Pakai paylater untuk kebutuhan darurat lalu hasilnya dipakai bayar cicilan pinjol lain = gali lubang tutup lubang secara digital.
Fakta SLIK OJK yang Wajib Kamu Tahu
Sejak OJK mewajibkan pelaporan data dari seluruh penyelenggara PayLater berizin, satu keterlambatan kecil pun bisa punya konsekuensi besar:
- Tagihan paylater yang terlambat dibayar muncul sebagai kolektibilitas buruk di SLIK OJK
- Riwayat ini bertahan hingga 24–36 bulan setelah dilunasi
- Konsekuensinya: pengajuan KPR, KTA, atau pinjaman lain bisa ditolak
Satu keterlambatan paylater Rp 150.000 karena lupa bayar bisa membuat kamu gagal dapat KPR 5 tahun kemudian. Ini bukan skenario dibuat-buat — ini cara kerja sistem kredit Indonesia.
Perbandingan Jujur: PayLater vs Opsi Darurat Lain
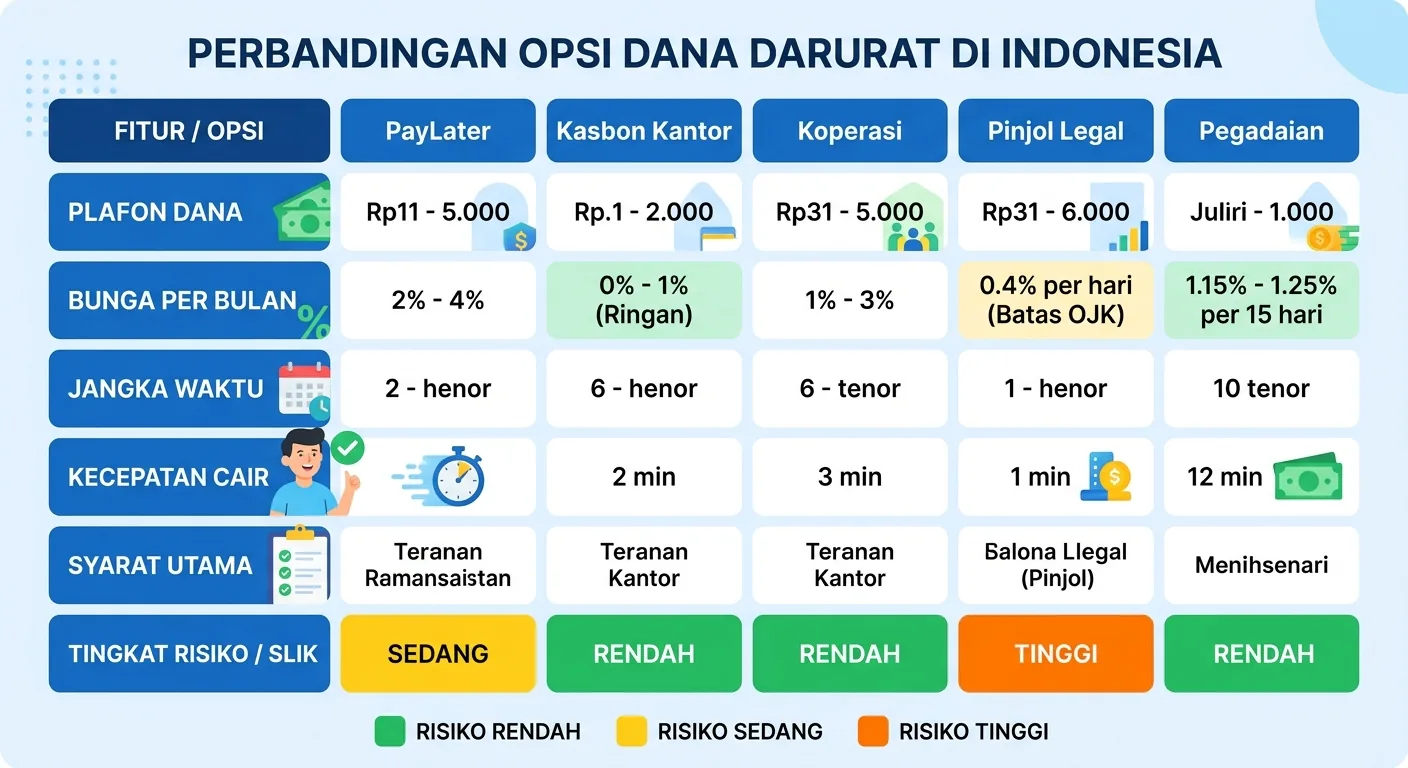
Penting untuk tahu perbandingan riil sebelum otomatis memilih paylater untuk kebutuhan darurat.
| Opsi | Kecepatan | Bunga/Biaya | Risiko SLIK | Cocok untuk |
|---|---|---|---|---|
| PayLater | Instan | 1,5–4%/bulan | Ya, jika telat | Nominal kecil, pasti lunas cepat |
| Kasbon kantor | 1–2 hari | 0% | Tidak | Karyawan tetap dengan fasilitas kasbon |
| Pinjaman keluarga | Varies | 0% | Tidak | Ada jaringan yang mau bantu |
| Pinjol legal OJK | 1–24 jam | 0,4–0,8%/hari | Ya | Nominal lebih besar, tenor fleksibel |
| Koperasi simpan pinjam | 1–3 hari | 2–3%/bulan | Sebagian | Anggota koperasi aktif |
| Gadai di Pegadaian | Hari yang sama | 0,75–1,2%/bulan | Tidak | Punya aset untuk digadai |
PayLater paling cepat dan mudah — tapi hanya aman untuk nominal kecil yang kamu yakin bisa lunas dalam satu siklus penagihan.
Cara Keluar Jika Sudah Terlanjur Bergantung pada PayLater
Kalau kamu mengenali diri di beberapa tanda bahaya di atas, langkah berikut bisa membantu keluar dari ketergantungan paylater untuk kebutuhan darurat secara bertahap.
Langkah 1: Audit Semua Tagihan PayLater Aktif
Buka semua aplikasi — GoPay, Shopee, Tokopedia, Traveloka, Akulaku. Catat total tagihan, jatuh tempo, dan bunga masing-masing dalam satu catatan. Banyak orang tidak tahu total utang paylater mereka karena tersebar di banyak platform.
Langkah 2: Bayar Lunas yang Paling Kecil Dulu
Kurangi jumlah akun PayLater aktif. Lunasi yang terkecil lebih dahulu untuk memberi ruang napas psikologis dan mengurangi jumlah tagihan yang harus dipantau setiap bulan.
Langkah 3: Nonaktifkan Limit PayLater yang Tidak Esensial
Setelah lunas, pertimbangkan untuk tidak mengaktifkan kembali beberapa akun PayLater. Limit yang tidak dipakai tidak menimbulkan biaya — tapi godaan untuk memakainya saat tertekan tetap ada.
Langkah 4: Bangun Buffer Rp 200.000–500.000 di Rekening
Ini tujuan jangka pendek yang realistis. Tidak harus punya dana darurat 3 bulan gaji dulu — cukup punya Rp 200.000–500.000 yang tidak boleh disentuh untuk kebutuhan biasa. Buffer kecil ini yang mencegah kamu membuka paylater untuk kebutuhan darurat setiap akhir bulan.
Langkah 5: Cek SLIK OJK Kamu Sekarang
Kunjungi idebku.ojk.go.id — gratis, bisa dari HP, selesai dalam 10 menit. Lihat apakah ada catatan keterlambatan dari PayLater yang kamu pakai. Kalau ada, lunasi segera dan tunggu pembaruan data (biasanya 1–3 bulan setelah lunas).
Untuk strategi melunasi utang yang menumpuk dari berbagai sumber sekaligus, eksplorasi opsi konsolidasi di DanaKredi.
Kesimpulan: PayLater Bukan Musuh, tapi Bukan Solusi Darurat Utama
PayLater ada tempatnya — untuk kenyamanan sesekali, bukan ketergantungan bulanan. Paylater untuk kebutuhan darurat paling aman dipakai sesekali, untuk nominal kecil, dengan kepastian bayar lunas dalam satu siklus penagihan.
Yang berbahaya bukan tombolnya. Yang berbahaya adalah kebiasaan menyelesaikan masalah struktural (pengeluaran lebih besar dari pemasukan) dengan solusi sementara (kredit mudah) — karena setiap bulan masalahnya tidak selesai, hanya tertunda dengan biaya tambahan.
Kalau paylater untuk kebutuhan darurat sudah terasa seperti rutinitas bulanan, bukan darurat sesekali — itu sinyal bahwa ada yang perlu dibenahi di cara kamu mengelola keuangan, bukan di limit PayLater-mu.
Di 2026, dengan penetrasi PayLater yang makin luas dan regulasi SLIK OJK yang makin ketat, satu keputusan kecil soal paylater hari ini bisa punya konsekuensi besar di kemudian hari. Pahami dulu. Pakai kemudian — kalau memang perlu.
Cek kondisi kredit kamu secara gratis di idebku.ojk.go.id. Untuk panduan keuangan darurat lainnya, kunjungi DanaKredi.
