
Surat resign sudah hampir jadi. Tapi satu hal mengganjalmu: masih ada cicilan pinjol yang belum lunas.
Banyak karyawan mengambil keputusan resign masih ada cicilan pinjol tanpa satu pun angka yang dihitung. Hasilnya? Gap gaji antara tempat lama dan baru — yang bisa 1 sampai 3 bulan — berubah jadi jebakan finansial yang tidak pernah terbayangkan sebelumnya. Artikel ini menyajikan hitungan konkret yang harus kamu selesaikan sebelum mengklik tombol resign.
Kenapa Resign dengan Cicilan Aktif Lebih Berbahaya dari yang Kamu Kira
Gap Gaji Itu Nyata — dan Sering Diabaikan
Ketika seseorang resign masih ada cicilan pinjol, asumsi paling umum adalah: “Nanti gajian dari tempat baru, beres.” Kenyataannya jauh lebih rumit.
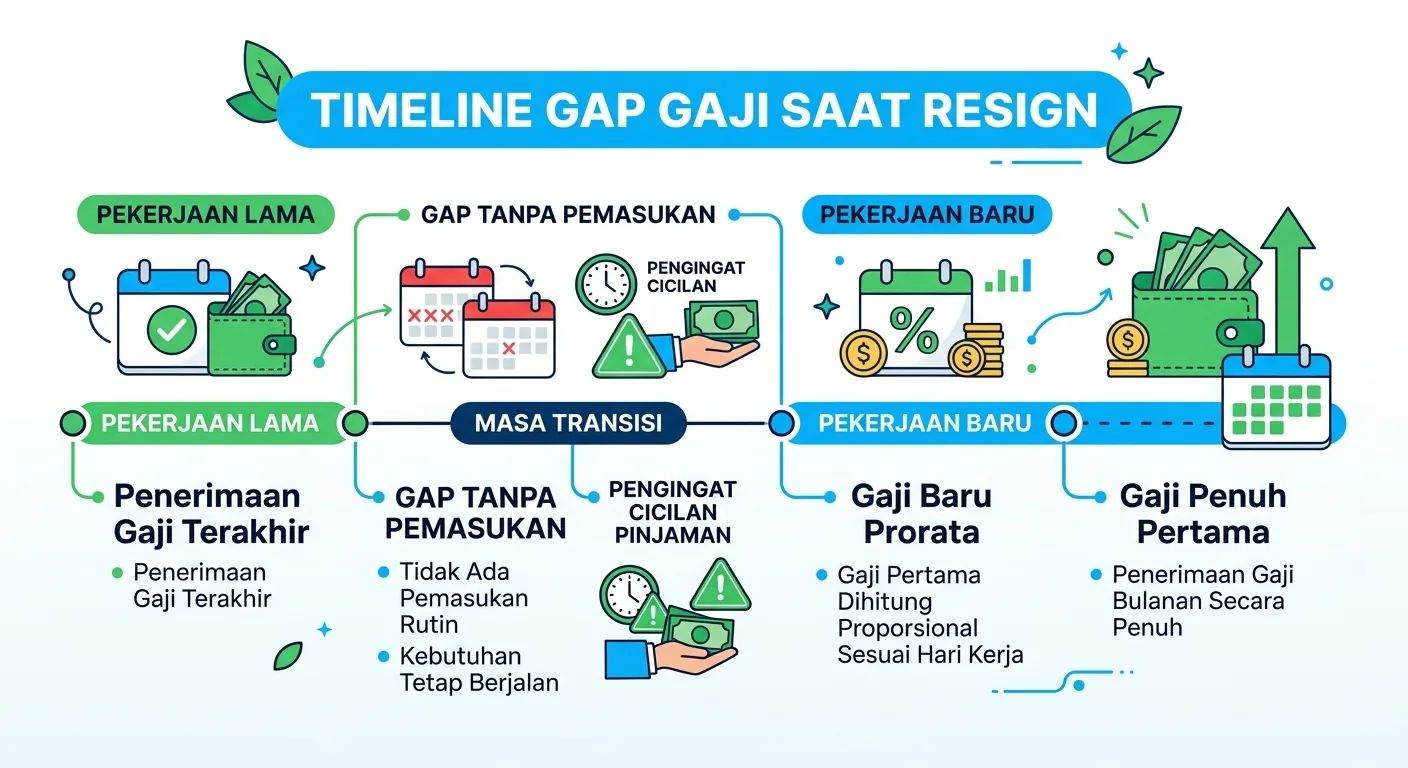
Ini ilustrasi yang sangat umum terjadi di 2026:
- Resign 1 Maret
- Gaji terakhir dari kantor lama cair 25 Maret — kalau offboarding lancar
- Mulai kerja di tempat baru 10 April
- Gaji pertama di tempat baru 25 April — prorata, bukan penuh
- Gaji penuh pertama baru masuk 25 Mei
Artinya: ada gap nyata hampir 2 bulan tanpa pemasukan penuh. Di tengah gap itu, cicilan pinjol tetap jalan. Kos tetap dibayar. Makan tetap harus ada.
Pinjol Tidak Punya Tombol “Pause”
Platform pinjol tidak peduli kamu sedang transisi kerja. Tanggal jatuh tempo adalah tanggal jatuh tempo — telat satu hari, denda langsung berjalan.
Yang lebih kritis: banyak platform pinjol legal mulai melaporkan keterlambatan ke SLIK OJK setelah 30 hari. Kalau cicilan macet saat kamu masih dalam masa probasi di tempat baru, skor kreditmu rusak di waktu yang paling tidak menguntungkan.
3 Skenario Resign + Cicilan Pinjol: Mana Posisi Kamu?
Skenario 1: Resign dengan Offer Letter di Tangan ✅ — Risiko Sedang
Ini skenario terbaik, tapi risiko gap gaji tetap nyata. Gunakan rumus ini:
Dana Aman = (Total Cicilan/Bulan + Biaya Hidup Bulanan) × Estimasi Bulan Gap
Contoh konkret:
– Cicilan pinjol: Rp 800.000/bulan
– Biaya hidup: Rp 2.200.000/bulan
– Estimasi gap: 2 bulan
– Dana aman minimum: Rp 6.000.000
Kalau tabunganmu kurang dari angka itu, kamu butuh rencana B sebelum resign.
Skenario 2: Resign Tanpa Pekerjaan Baru ⚠️ — Risiko Tinggi
Ini skenario paling berbahaya bagi siapa pun yang resign masih ada cicilan pinjol dan belum punya offer di tangan.
Rata-rata waktu mencari kerja di Indonesia untuk posisi menengah di 2026 adalah 2–4 bulan — lebih lama dari perkiraan kebanyakan orang karena pasar kerja pascagelombang PHK massal yang makin ketat.
Satu pertanyaan yang harus dijawab jujur:
Berapa bulan kamu bisa survive tanpa gaji, cicilan tetap terbayar, dan tabungan tidak habis?
Kalau jawabannya kurang dari 3 bulan — tahan dulu keputusan resign.
Skenario 3: Kena PHK dengan Pesangon ✅⚠️ — Risiko Tergantung Besaran Pesangon
Kalau dapat pesangon dan masih ada cicilan pinjol aktif, ini urutan prioritas yang benar:
- Lunasi cicilan pinjol jika total sisa hutang di bawah 40% nilai pesangon
- Sisihkan dana hidup 3 bulan sebagai buffer pencarian kerja
- Baru sisanya untuk kebutuhan lain
Jangan sentuh pesangon untuk konsumsi besar sebelum cicilan pinjol beres.
4 Langkah Konkret Sebelum Kamu Klik Resign
Langkah 1: Audit Total Cicilan Sekarang Juga
Buka semua aplikasi pinjol. Catat empat hal untuk masing-masing platform:
– Sisa pokok hutang
– Cicilan per bulan
– Berapa bulan tersisa
– Tanggal jatuh tempo
Banyak orang kaget sendiri saat melihat totalnya. Tapi ini informasi yang wajib kamu ketahui sebelum memutuskan resign masih ada cicilan pinjol.
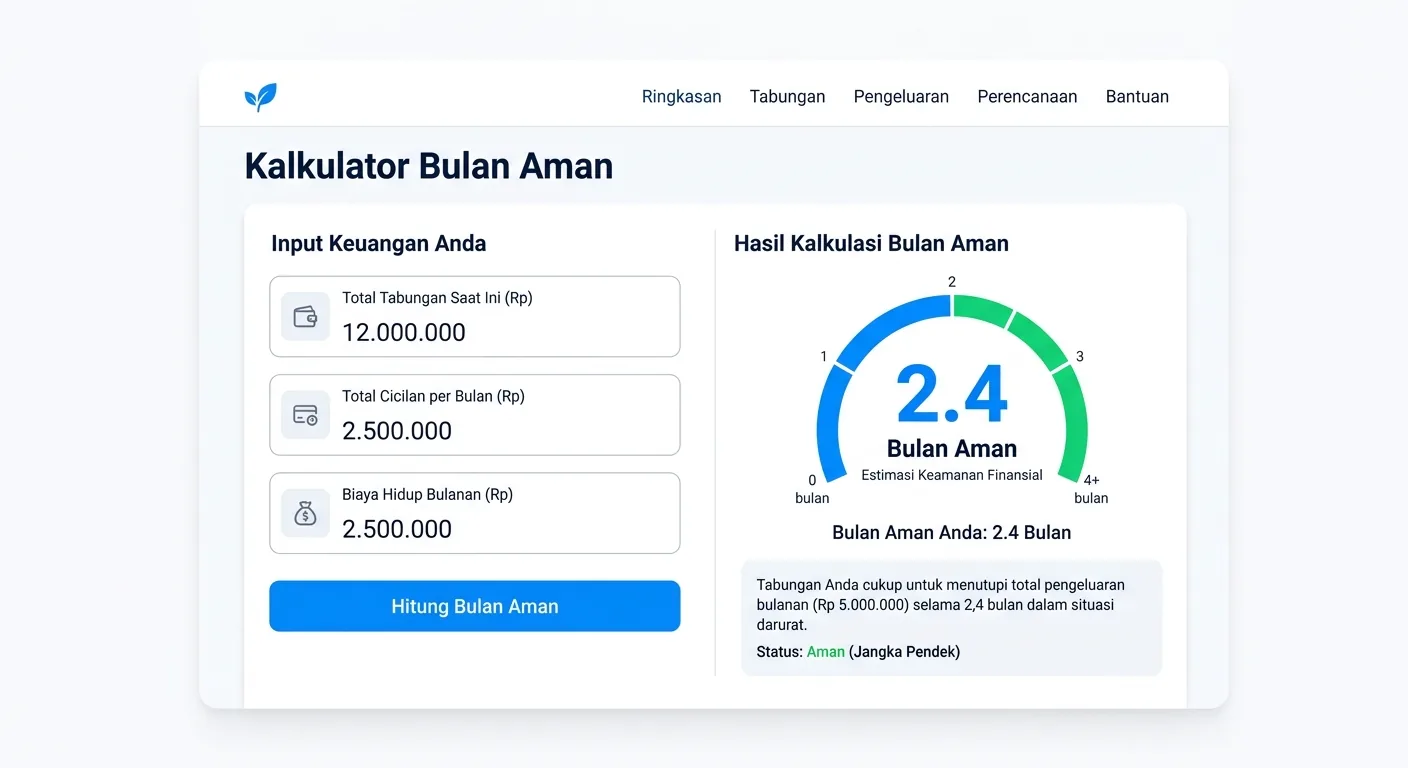
Langkah 2: Hitung “Bulan Aman” Kamu
Bulan Aman = Total Tabungan Likuid ÷ (Total Cicilan + Biaya Hidup Bulanan)
Jika angka Bulan Aman kamu di bawah 2 — resign sekarang adalah keputusan berisiko tinggi yang butuh rencana konkret, bukan sekadar semangat.
Langkah 3: Hubungi Platform Sebelum Masalah Terjadi
Ini yang paling jarang dilakukan, padahal ini senjata paling efektif.
Kalau kamu tahu akan ada potensi kesulitan bayar dalam 1–2 bulan ke depan, hubungi platform pinjol sekarang — sebelum telat. Banyak platform pinjol legal yang terdaftar di OJK memiliki opsi perpanjangan tenor atau reschedule tanggal jatuh tempo untuk peminjam yang proaktif.
Platform jauh lebih kooperatif dengan orang yang menghubungi lebih awal dibanding yang menghilang setelah telat bayar.
Langkah 4: Percepat Pelunasan Sebagian Sebelum Keluar
Selama kamu masih bekerja dan dapat gaji, kamu punya leverage yang hilang begitu resign.
Strategi konkret: gunakan 1–2 gaji terakhir untuk mempercepat pelunasan cicilan yang paling kecil atau paling dekat lunas. Mengurangi cicilan aktif dari 3 menjadi 1 saja sudah sangat meringankan beban transisi.
Risiko Ganda yang Sering Dilupakan: Masa Probasi
Satu hal yang hampir selalu terlupakan saat seseorang resign masih ada cicilan pinjol dan langsung dapat kerja baru:
Masa probasi biasanya 3 bulan, dan di masa itu kamu bisa diberhentikan kapan saja tanpa pesangon.
Artinya kamu menanggung dua risiko sekaligus: gap gaji transisi + ketidakpastian masa probasi. Pertahankan buffer tabungan minimal 2 bulan cicilan selama masa probasi belum selesai — jangan anggap cicilan aman hanya karena sudah dapat kerja baru.
Kapan Resign Aman Meski Ada Cicilan Aktif?
Tidak semua situasi resign masih ada cicilan pinjol berakhir buruk. Ada kondisi di mana langkah ini tetap bisa diambil dengan risiko terukur:
✅ Tabungan cukup menutup gap gaji plus 1 bulan ekstra sebagai cadangan
✅ Sisa cicilan pinjol tinggal 1–2 bulan lagi — hampir lunas
✅ Offer letter dari tempat baru sudah di tangan dengan jadwal mulai kerja yang pasti
✅ Gaji di tempat baru lebih tinggi minimal 30%, sehingga beban cicilan proporsional lebih ringan
✅ Ada sumber pendapatan sampingan yang cukup menutup cicilan selama gap berlangsung
Kalau minimal 3 dari 5 kondisi di atas terpenuhi, keputusan resign masih ada cicilan pinjol tetap bisa dijalankan dengan kepala dingin.
Skenario yang Paling Sering Berakhir Menyesal
Ini pola yang berulang dan hampir selalu bisa dicegah:
Seseorang resign karena tidak tahan, belum ada pekerjaan baru, masih punya 5–6 cicilan pinjol aktif, tabungan hanya cukup 1 bulan. Bulan pertama aman. Bulan kedua mulai keteteran. Bulan ketiga cicilan telat, denda menumpuk. Dapat kerja baru pun gajinya langsung habis untuk bayar tunggakan yang sudah bengkak.
Ini lebih umum dari yang kamu kira — dan hampir semuanya bisa dicegah dengan satu sesi hitung-hitungan jujur sebelum resign.
Kesimpulan: Resign Adalah Hakmu, Tapi Angkanya Harus Jujur
Resign masih ada cicilan pinjol bukan keputusan yang otomatis salah — tapi keputusan yang wajib ditopang angka nyata, bukan optimisme semata.
Sebelum kamu klik tombol resign, jawab tiga pertanyaan ini dengan jujur:
- Berapa bulan aku bisa survive tanpa gaji, cicilan tetap terbayar?
- Sudahkah aku hitung gap gaji yang realistis, bukan yang optimis?
- Apakah ada cicilan yang bisa aku percepat lunasi sebelum keluar?
Kalau ketiga jawaban itu sudah ada dan angkanya masuk akal — baru resign dengan tenang dan penuh perhitungan.
