
Kalkulator pinjaman di iklan selalu menampilkan angka yang menarik. Tapi ketika tagihan pertama datang, banyak orang baru sadar bahwa angka di iklan dan angka yang benar-benar harus dibayar adalah dua hal yang sangat berbeda.
Perbandingan cicilan KTA bank vs pinjol adalah salah satu keputusan keuangan yang paling sering diambil tergesa-gesa — dan paling sering disesali. Artikel ini menyajikan kalkulasi jujur dengan angka nyata, bukan janji iklan.
Dulu Jelas Beda, Sekarang Lebih Rumit
Dua tahun lalu, perbandingan cicilan KTA bank vs pinjol sangat sederhana: KTA jauh lebih murah tapi prosesnya lama dan syaratnya ketat. Pinjol mahal tapi cair dalam hitungan menit.
Di 2026, garis itu mulai kabur:
- OJK memperketat batas maksimal bunga pinjol menjadi 0,3% per hari untuk pinjaman jangka pendek
- Beberapa bank kini menawarkan KTA mini (Rp 3–10 juta) dengan proses digital yang bisa cair 1–2 hari kerja
- Namun syarat KTA tetap lebih ketat: slip gaji, rekening aktif 3 bulan, dan SLIK OJK yang bersih
Jadi perbandingan ini bukan lagi sekadar “mahal vs murah” — tapi tentang siapa kamu dan seberapa cepat kamu butuhkan uangnya.
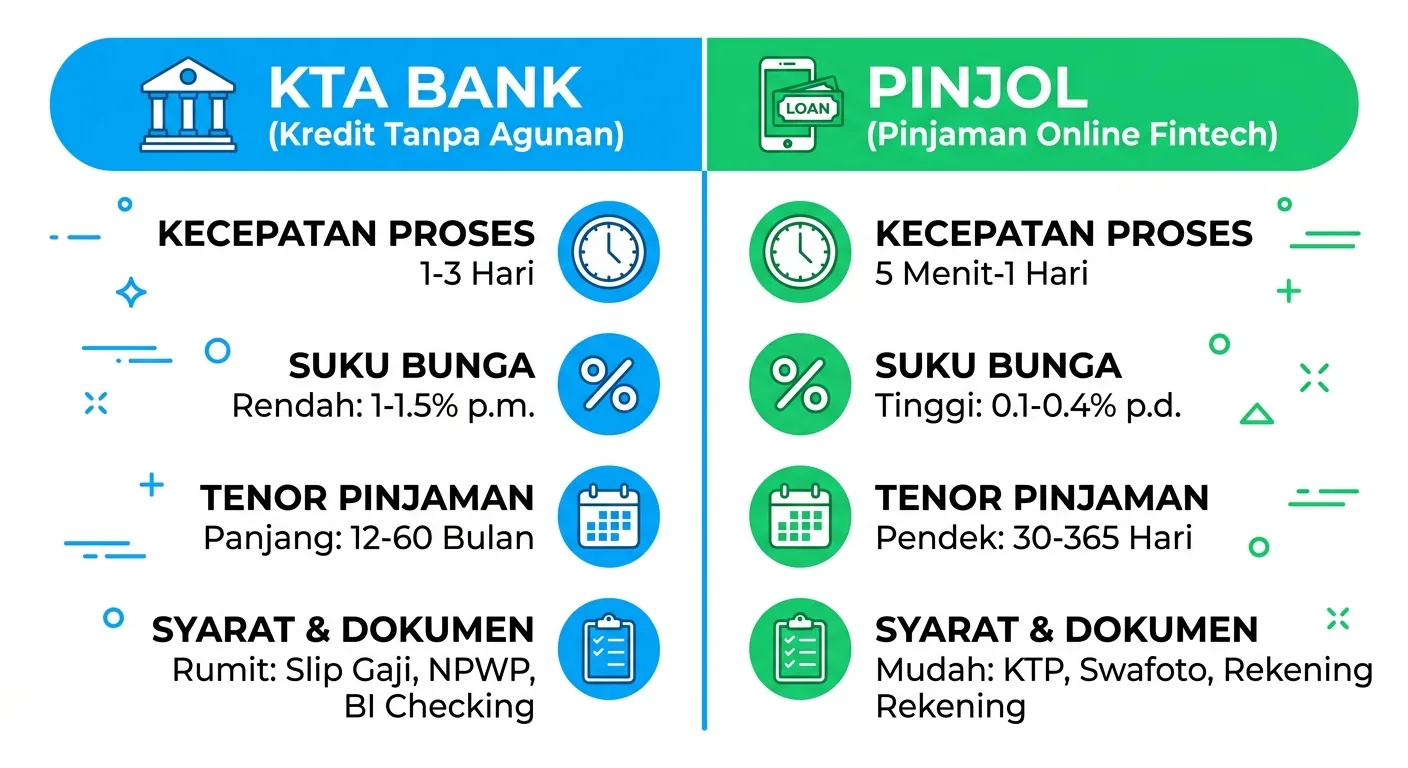
Perbandingan Langsung: KTA Bank vs Pinjol
| Aspek | KTA Bank | Pinjol Legal OJK |
|---|---|---|
| Plafon | Rp 5–10 juta | Rp 500 ribu – Rp 10 juta |
| Bunga per bulan | 0,75% – 1,5% (flat) | 0,3% – 3% (bervariasi) |
| Tenor | 12 – 36 bulan | 7 hari – 12 bulan |
| Waktu cair | 1–5 hari kerja | 5 menit – 1 hari kerja |
| Syarat utama | Slip gaji, KTP, NPWP, rekening aktif | KTP, foto selfie, rekening aktif |
| Cek SLIK OJK | Wajib | Ya, tapi lebih fleksibel |
| Cocok untuk | Dana besar, cicilan panjang | Dana cepat, kebutuhan jangka pendek |
Simulasi Nyata: Pinjam Rp 5 Juta
Inilah yang paling jarang dijelaskan iklan: berapa total yang benar-benar harus kamu kembalikan?
Skenario A: KTA Bank — Rp 5 Juta, Tenor 12 Bulan
- Bunga flat: 1,2% per bulan
- Total bunga: Rp 5.000.000 × 1,2% × 12 = Rp 720.000
- Total dikembalikan: Rp 5.720.000
- Cicilan per bulan: ±Rp 476.000
✅ Ringan per bulan, tapi proses pengajuan 3–5 hari kerja dan membutuhkan slip gaji.
Skenario B: Pinjol Legal — Rp 5 Juta, Tenor 3 Bulan
- Bunga per bulan: 2% per bulan
- Total bunga: Rp 5.000.000 × 2% × 3 = Rp 300.000
- Total dikembalikan: Rp 5.300.000
- Cicilan per bulan: ±Rp 1.767.000
⚠️ Total bunga lebih kecil karena tenor pendek, tapi cicilan per bulan sangat berat. Jika gaji kamu Rp 4–5 juta, cicilan ini menelan 35–44% penghasilan bulanan.
Skenario C: Pinjol Legal — Rp 5 Juta, Tenor 12 Bulan
- Bunga per bulan: 2,5% per bulan
- Total bunga: Rp 5.000.000 × 2,5% × 12 = Rp 1.500.000
- Total dikembalikan: Rp 6.500.000
- Cicilan per bulan: ±Rp 541.000
❌ Cicilan mirip KTA, tapi total bunga lebih mahal Rp 780.000. Ini pilihan paling merugikan jika kamu memilihnya hanya karena prosesnya lebih cepat.
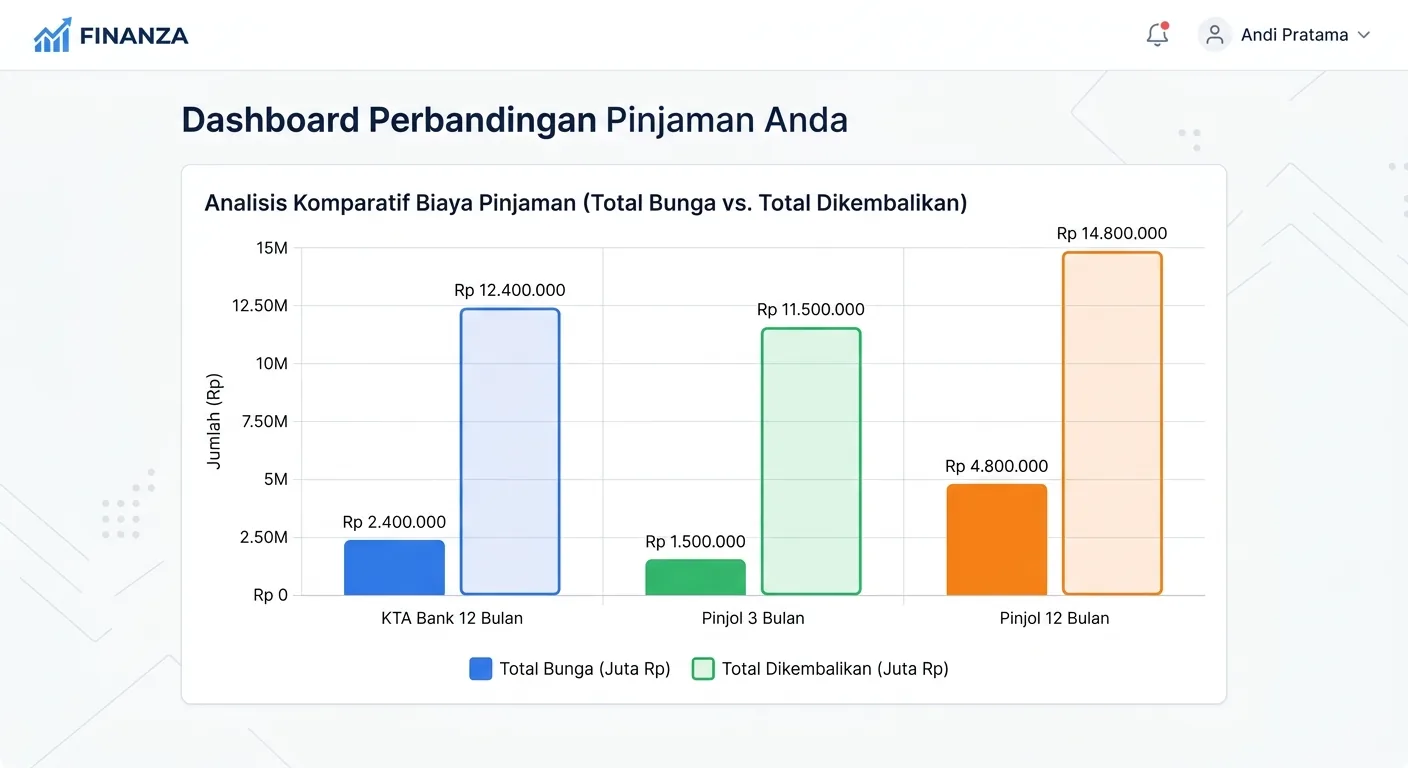
Ringkasan Biaya
| Skenario | Total Dikembalikan | Total Bunga |
|---|---|---|
| KTA Bank 12 bulan | Rp 5.720.000 | Rp 720.000 |
| Pinjol 3 bulan | Rp 5.300.000 | Rp 300.000 |
| Pinjol 12 bulan | Rp 6.500.000 | Rp 1.500.000 |
Kesimpulan angka: Dalam perbandingan cicilan KTA bank vs pinjol, pinjol tenor pendek adalah yang paling murah secara total bunga — tapi hanya jika kamu yakin mampu membayar cicilan bulanan yang besar. Jika tidak, KTA jauh lebih aman.
Biaya Tersembunyi yang Tidak Pernah Muncul di Iklan
KTA Bank
- Biaya provisi: 1–3% dari total pinjaman, dipotong di muka
- Biaya administrasi: Rp 50.000 – Rp 200.000
- Asuransi jiwa: Kadang diwajibkan, dipotong dari pencairan
Contoh nyata: Pinjam Rp 5 juta, provisi 2% = Rp 100.000, biaya admin Rp 100.000 → yang cair hanya Rp 4.800.000, meski kamu mencicil penuh Rp 5 juta.
Pinjol Legal
- Biaya layanan: Bervariasi, bisa 5–15% dari pokok
- Denda keterlambatan: Dihitung per hari — satu minggu telat bisa menggelembungkan tagihan secara signifikan
- Tidak ada biaya pelunasan dipercepat sesuai aturan OJK 2026
Kapan Pilih KTA Bank?
Kamu karyawan dengan slip gaji tetap. KTA mensyaratkan slip gaji 3 bulan terakhir. Jika kamu memilikinya, proses lebih mudah dan bunga lebih rendah dibanding pinjol tenor panjang.
Butuh dana lebih dari Rp 7 juta. Pinjol legal di 2026 umumnya membatasi limit awal di Rp 2–5 juta untuk peminjam baru. Untuk Rp 7–10 juta, cicilan KTA bank adalah jalur yang lebih realistis.
Kebutuhannya tidak ultra-darurat — masih bisa menunggu 2–3 hari. Biaya sekolah yang jatuh tempo minggu depan, atau kontrak kos yang habis 3 hari lagi, masih dalam rentang proses KTA digital saat ini.
Kamu ingin cicilan yang lebih ringan per bulan. Tenor KTA bisa 24–36 bulan, membuat cicilan jauh lebih kecil dibanding pinjol yang bisa menelan sepertiga gaji.
Kapan Pilih Pinjol?
Butuh uang dalam hitungan jam. Motor rusak malam ini, harus kerja besok pagi — pinjol adalah satu-satunya opsi realistis dalam situasi ini.
Tidak punya slip gaji atau penghasilan tidak tetap. Ojol, freelancer, pedagang kecil — cicilan KTA bank hampir tidak bisa diakses. Pinjol dengan syarat minimal jauh lebih accessible.
Jumlah yang dibutuhkan kecil (Rp 500 ribu – Rp 3 juta). Kebanyakan bank tidak mau memberikan KTA di bawah Rp 5 juta. Untuk kebutuhan kecil yang mendesak, pinjol lebih relevan.
Kamu yakin bisa melunasi dalam 1–3 bulan. Jika gaji bulan depan cukup untuk melunasi, ambil tenor pendek di pinjol dan total bunga yang kamu bayar bisa lebih kecil dari KTA tenor panjang.
Satu Aturan yang Wajib Kamu Pegang
Apapun pilihanmu dalam perbandingan cicilan KTA bank vs pinjol — total cicilan bulanan tidak boleh melebihi 30% dari penghasilan bersih bulanan.
Jika gaji kamu Rp 4 juta, maksimal cicilan bulanan adalah Rp 1.200.000.
Hitung ini sebelum klik “Ajukan.” Jika simulasi cicilan melebihi angka ini, pertimbangkan untuk:
- Meminjam jumlah yang lebih kecil
- Memperpanjang tenor (khusus KTA)
- Mencari sumber dana alternatif: kasbon kantor, pinjam keluarga, atau koperasi
Kesimpulan: Pilih Berdasarkan Kondisi, Bukan Iklan
| Kondisimu | Rekomendasi |
|---|---|
| Karyawan, butuh Rp 5–10 juta, bisa tunggu 2 hari | KTA Bank |
| Ojol/freelancer, butuh Rp 1–3 juta, darurat hari ini | Pinjol Legal OJK |
| Butuh cicilan ringan, tenor panjang | KTA Bank |
| Yakin bisa lunas dalam 1–2 bulan | Pinjol tenor pendek |
| Butuh lebih dari Rp 10 juta | KTA Bank |
Dalam perdebatan cicilan KTA bank vs pinjol, tidak ada pemenang absolut. KTA lebih murah dalam jangka panjang. Pinjol lebih cepat dan lebih accessible. Keduanya bisa menjebak jika kamu mengambil lebih dari yang mampu kamu bayar.
Yang terpenting bukan mana yang lebih baik secara umum — tapi mana yang sesuai dengan penghasilan dan waktu kamu sekarang.
