
Bayangkan ini: kamu sudah hitung-hitung, sudah ajukan, sudah menunggu notifikasi masuk — dan dana pinjol akhirnya cair. Tapi begitu kamu mulai bayar satu per satu tagihan, angkanya tidak cocok. Masih kurang Rp 500.000. Atau bahkan lebih.
Instingmu langsung bilang: ambil pinjol kedua saja. Toh prosesnya cepat, tidak perlu tatap muka, dan tidak ada yang tahu.
Tapi sebelum kamu klik tombol itu, ada beberapa hal yang perlu kamu tahu — bukan untuk menghakimi keputusanmu, tapi karena angka-angkanya bisa jauh lebih berbahaya dari yang terlihat di permukaan.
Kenapa Keinginan Ambil Pinjol Kedua Terasa Sangat Masuk Akal
Otak manusia dalam tekanan finansial mengalami kondisi yang disebut psikolog sebagai tunneling — fokus hanya pada masalah paling mendesak, mengabaikan konsekuensi jangka panjang. Kamu tidak sedang berpikir buruk. Kamu hanya sedang dalam mode bertahan hidup.
Masalahnya: keputusan bertahan hidup yang diambil malam ini bisa menjadi beban tiga bulan ke depan — terutama jika kamu memilih ambil pinjol kedua tanpa dulu memeriksa kondisi keuanganmu secara menyeluruh.
Yang Benar-Benar Terjadi Saat Dua Pinjol Aktif Bersamaan
SLIK OJK Mencatat Semuanya
Sejak 2024, sistem SLIK OJK semakin terintegrasi. Mayoritas pinjol legal yang terdaftar di OJK wajib melaporkan data pinjaman aktif ke sistem ini.
Artinya: saat kamu ingin ambil pinjol kedua, platform baru tersebut bisa melihat pinjaman aktifmu di tempat lain. Pengajuanmu tidak otomatis ditolak — tapi ini mempengaruhi penilaian risiko secara signifikan dan bisa memengaruhi limit yang kamu dapatkan.
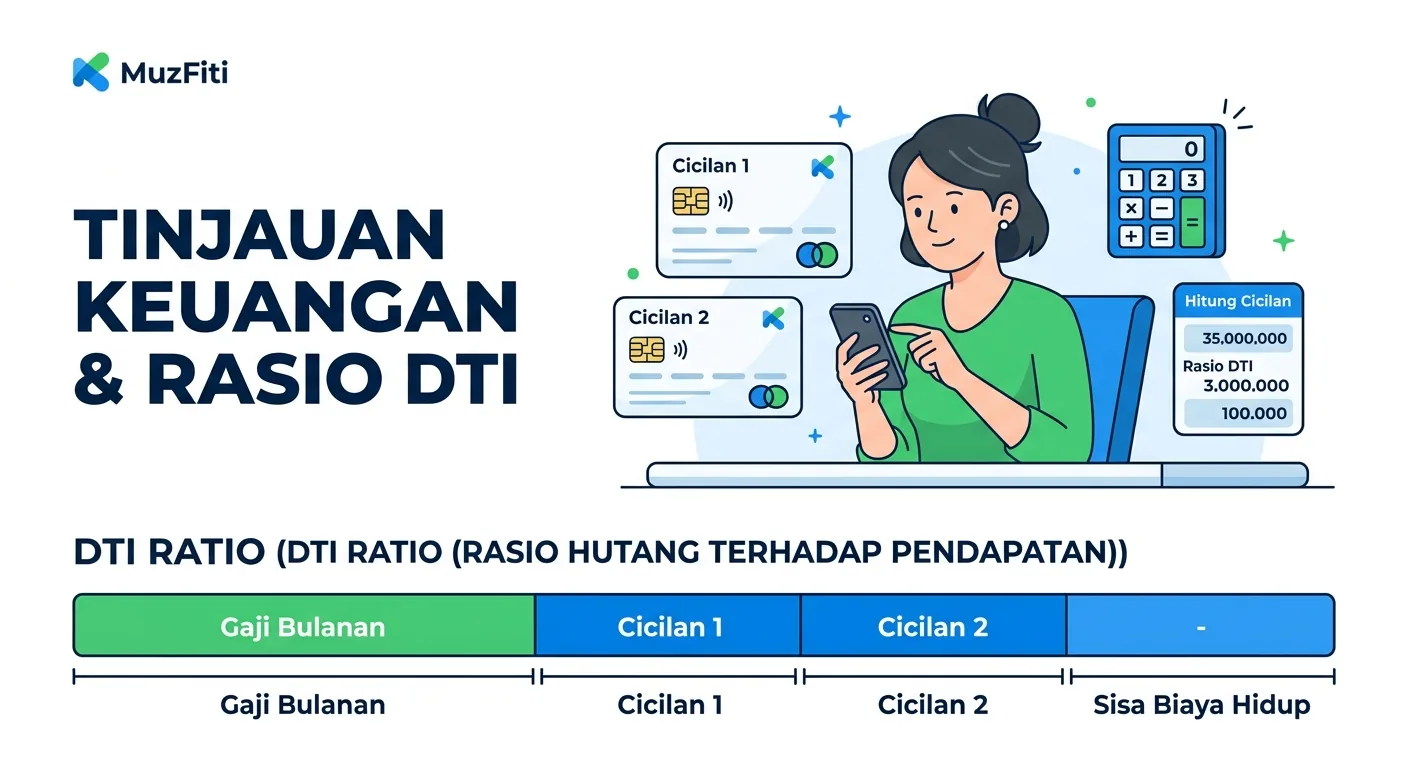
Debt-to-Income Ratio (DTI) Langsung Melonjak
DTI = Total Cicilan Bulanan ÷ Penghasilan Bulanan × 100%
OJK merekomendasikan agar total cicilan tidak melebihi 30% penghasilan. Lihat apa yang terjadi ketika kamu ambil pinjol kedua:
| Kondisi | Angka |
|---|---|
| Gaji bulanan | Rp 3.500.000 |
| Cicilan pinjol pertama | Rp 700.000/bulan |
| DTI saat ini | 20% ✅ |
| Jika ambil pinjol kedua | +Rp 800.000/bulan |
| DTI baru | 43% ⚠️ |
| Sisa untuk biaya hidup | Rp 2.000.000/bulan |
Rp 2.000.000 untuk makan, transportasi, dan tagihan rutin selama sebulan penuh adalah kondisi yang sangat rawan terhadap kejadian tak terduga sekecil apapun.
Satu Kejadian Kecil Bisa Memicu Gagal Bayar
Satu cicilan Rp 700.000 per bulan masih bisa dikelola. Dua cicilan dengan total Rp 1.500.000 membuat posisimu sangat rapuh — motor rusak lagi, anggota keluarga sakit, atau gaji terlambat tiga hari saja sudah cukup untuk membuatmu gagal bayar salah satunya. Dan begitu satu gagal bayar, siklus denda mulai berjalan.
5 Langkah Sebelum Kamu Memutuskan Ambil Pinjol Kedua
Langkah 1: Hitung “Lubang” yang Sebenarnya
Jawab tiga pertanyaan ini dengan angka nyata, bukan perkiraan:
- Berapa persis kekurangan dana yang kamu butuhkan?
- Kebutuhan ini bisa ditunda 3–7 hari atau tidak?
- Kapan penghasilan berikutnya masuk?
Banyak orang terkejut saat menyadari kekurangan mereka hanya Rp 200.000–400.000 — angka yang bisa dicari dari cara lain tanpa harus ambil pinjol kedua.
Langkah 2: Coba Opsi Non-Pinjol Dulu (Ini Soal Kalkulasi Risiko)
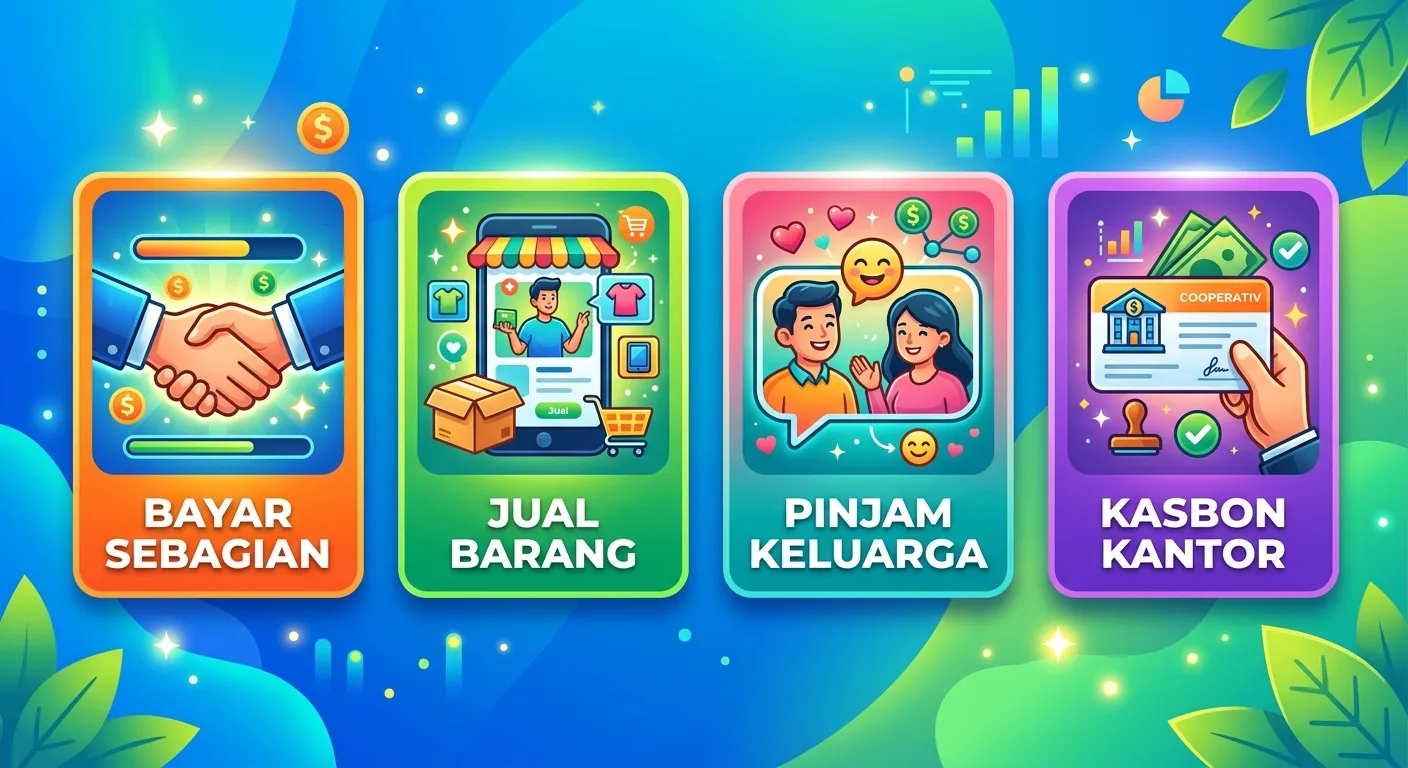
a. Minta Bayar Sebagian Dulu
Banyak bengkel, klinik, atau toko bersedia menerima pembayaran sebagian. Kalimat “Saya bisa bayar Rp 300.000 sekarang, sisanya minggu depan saat gajian” lebih sering berhasil dari yang kamu kira.
b. Jual Barang Tidak Terpakai
Platform seperti Tokopedia, Shopee, atau OLX bisa menghasilkan uang dalam 24–48 jam dari barang elektronik atau pakaian yang tidak terpakai. Efektif untuk darurat jangka pendek.
c. Pinjam dari Orang Terdekat dengan Kesepakatan Jelas
Pinjam nominal kecil sesuai kebutuhan pasti, tentukan tanggal pengembalian, dan buat catatan tertulis di WhatsApp sebagai kontrak informal. Tidak ada bunga, hubungan tetap terjaga.
d. Kasbon atau Koperasi Karyawan
Jika kamu karyawan formal, banyak perusahaan punya fasilitas kasbon atau koperasi dengan bunga jauh lebih rendah. Cek lagi — mungkin belum pernah kamu coba ajukan secara serius.
Langkah 3: Jika Ambil Pinjol Kedua Tidak Bisa Dihindari — Pegang 4 Aturan Ini
Aturan 1: Ambil dari platform yang SAMA
Beberapa platform memungkinkan penambahan limit setelah rekam jejak pembayaran baik. Ini jauh lebih aman daripada membuka platform baru — riwayat SLIK kamu sudah diketahui platform tersebut.
Aturan 2: Pilih tenor TERPENDEK yang cicilannya masih mampu kamu bayar
Jangan tergoda tenor panjang karena cicilan kelihatan kecil. Total bunga yang dibayar jauh lebih besar. Dengan dua pinjol aktif, tujuanmu adalah keluar dari situasi ini secepat mungkin.
Aturan 3: Pinjam HANYA sebesar kekurangan yang sudah dihitung di Langkah 1
Bukan lebih. Bukan “sedikit lebih untuk jaga-jaga”. Setiap rupiah lebih yang kamu pinjam adalah bunga tambahan yang harus dibayar.
Aturan 4: Total cicilan tidak boleh melebihi 35% gaji
Hitung dulu sebelum klik setuju. Jika dua cicilan pinjol melebihi 35% penghasilanmu, tahan keputusannya dan cari alternatif lain.
Langkah 4: Buat Rencana Darurat Setelah Darurat
Ini yang paling sering dilewati: setelah krisis teratasi, orang tidak menyiapkan apapun untuk mencegah krisis berikutnya — dan siklus pun berulang.
Saat kamu punya dua cicilan aktif, mulai sisihkan Rp 50.000–100.000 per minggu ke rekening atau dompet digital terpisah yang tidak disentuh kecuali darurat. Dalam 2–3 bulan, kamu sudah punya Rp 600.000–1.200.000 sebagai buffer — cukup untuk mencegah harus ambil pinjol ketiga saat ada masalah kecil berikutnya.
Langkah 5: Prioritaskan Pelunasan Pinjol Pertama
Perinsip sederhana saat dua pinjol aktif: bayar yang lebih dulu jatuh tempo, atau yang bunganya lebih tinggi — secara konsisten.
Begitu satu lunas, jangan ambil yang baru. Gunakan “ruang bernapas” dari berkurangnya cicilan untuk mempercepat pelunasan kedua — sekaligus membangun buffer darurat dari Langkah 4.
Tanda Bahaya: Kapan Kamu TIDAK Boleh Ambil Pinjol Kedua
Apapun alasannya, hentikan dan cari bantuan lain jika kondisimu adalah:
- ❌ Total cicilan sudah melebihi 50% penghasilan bulanan
- ❌ Kamu berencana pakai pinjol kedua untuk membayar cicilan pinjol pertama
- ❌ Kamu sudah punya 3 atau lebih pinjaman aktif (termasuk kartu kredit)
- ❌ Kamu tidak tahu kapan penghasilan berikutnya masuk dengan pasti
- ❌ Pinjaman yang ingin diambil bukan untuk kebutuhan darurat, tapi pembelian yang bisa ditunda
Jika kamu ada di kondisi ini, ambil pinjol kedua bukan solusi — ini akselerasi menuju krisis yang lebih dalam.
Yang bisa kamu lakukan: Hubungi Layanan Konsumen OJK di 157 atau akses kontak157.ojk.go.id untuk panduan dari konsultan keuangan resmi, gratis.
Kesimpulan: 10 Menit Jeda Sebelum Klik “Ajukan”
Keputusan untuk ambil pinjol kedua yang diambil dalam kondisi panik hampir selalu lebih mahal dari keputusan yang diambil setelah jeda singkat. Sebelum kamu klik tombol pengajuan di platform manapun, luangkan 10 menit untuk:
- Hitung angka pastinya — bukan perkiraan
- Hubungi satu orang yang mungkin bisa membantu tanpa bunga
- Cek apakah ada barang yang bisa dijual cepat
- Hitung DTI kamu jika ambil pinjol kedua jadi dilakukan
Sepuluh menit itu bisa menghemat berbulan-bulan cicilan yang menyiksa — dan mencegah satu keputusan mendesak berubah menjadi beban berkepanjangan.
Butuh panduan lain seputar pinjaman online dan pengelolaan keuangan darurat? Semua artikel di sini ditulis untuk situasi nyata, bukan teori.
