
Bonus cair. THR masuk. Atau tiba-tiba ada rezeki tak terduga — dan kamu langsung berpikir: lunasi pinjol lebih cepat, biar kepala lebih ringan.
Tapi begitu buka aplikasi, muncul angka yang tidak kamu rencanakan: “Biaya pelunasan dipercepat: Rp 150.000” — atau persentase dari sisa pokok yang membuat kamu diam sejenak. Ini legal? Wajib dibayar? Atau platform sedang menambahkan beban yang tidak pernah kamu setujui?
Situasi lebih pelik: kamu tiba-tiba dihubungi DC yang minta kamu bayar minggu ini, padahal tenor masih 3 minggu lagi. Dua skenario ini berbeda jauh secara hukum — dan salah mengidentifikasi keduanya bisa membuat kamu membayar lebih dari yang seharusnya.
Artikel ini membahas keduanya secara jujur, lengkap dengan aturan OJK 2026 dan cara hitung yang benar.
Dua Situasi yang Sering Tertukar (tapi Beda Sekali)
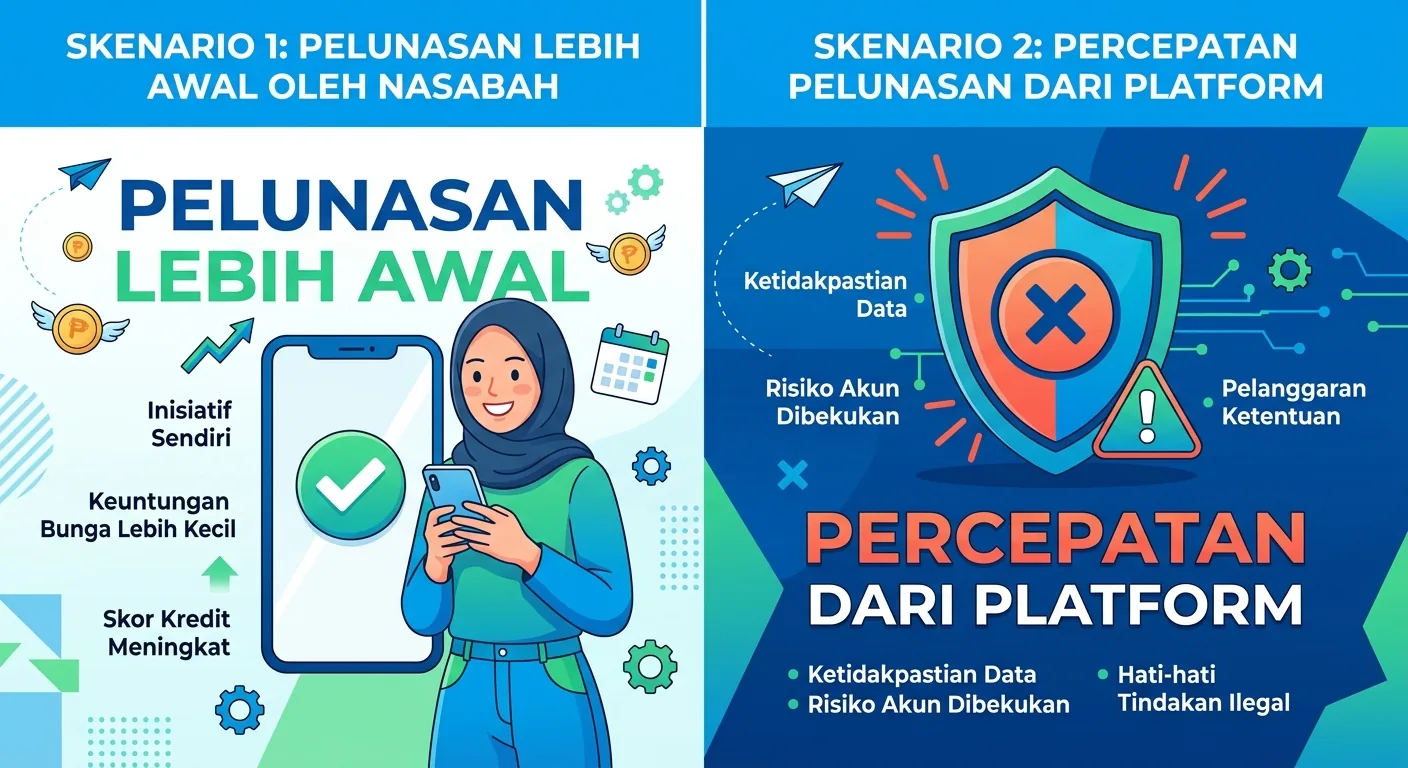
Sebelum mengambil langkah apa pun, kenali dulu kamu sedang di situasi mana.
Situasi A: Kamu yang aktif ingin lunasi pinjol lebih cepat dari jadwal → disebut pelunasan dipercepat atas inisiatif peminjam.
Situasi B: Platform atau DC yang meminta kamu membayar sebelum tanggal jatuh tempo → bisa jadi percepatan paksa, dan perlu dicek legalitasnya.
Dua situasi ini punya aturan berbeda, konsekuensi berbeda, dan langkah yang harus diambil pun berbeda. Jangan sampai tertukar.
Skenario 1 — Kamu yang Mau Lunasi Lebih Awal
Apakah Platform Boleh Menolak?
Tidak. Berdasarkan POJK No. 10/POJK.05/2022 tentang Layanan Pendanaan Bersama Berbasis Teknologi Informasi — yang diperbarui implementasinya oleh OJK pada 2025 — peminjam berhak lunasi pinjol lebih cepat kapan saja sebelum tenor habis. Platform tidak boleh menolak permintaan ini.
Jika platform mempersulit proses dengan alasan “sistem maintenance” berhari-hari atau meminta syarat tambahan yang tidak ada di perjanjian, itu sudah masuk kategori pelanggaran yang bisa dilaporkan ke OJK.
Berapa Biaya yang Boleh Dikenakan?
OJK mengizinkan platform mengenakan biaya pelunasan dipercepat, tapi dengan tiga syarat ketat:
- Biaya harus sudah tertulis di perjanjian pinjaman yang kamu tandatangani di awal. Jika tidak ada klausul ini, platform tidak boleh menagihnya.
- Besaran biaya harus wajar — tidak boleh melebihi total bunga yang seharusnya kamu bayar selama sisa tenor.
- Biaya tidak boleh ditambahkan sepihak setelah perjanjian ditandatangani.
Artinya: baca ulang perjanjian pinjaman kamu sekarang, sebelum klik “ajukan pelunasan”. Cari klausul yang berisi kata “pelunasan dipercepat”, “early repayment”, atau “pembayaran sebelum jatuh tempo”.
Cara Hitung Total yang Benar-Benar Harus Kamu Bayar
Banyak peminjam kaget karena tidak tahu formula yang benar. Ini dasarnya:
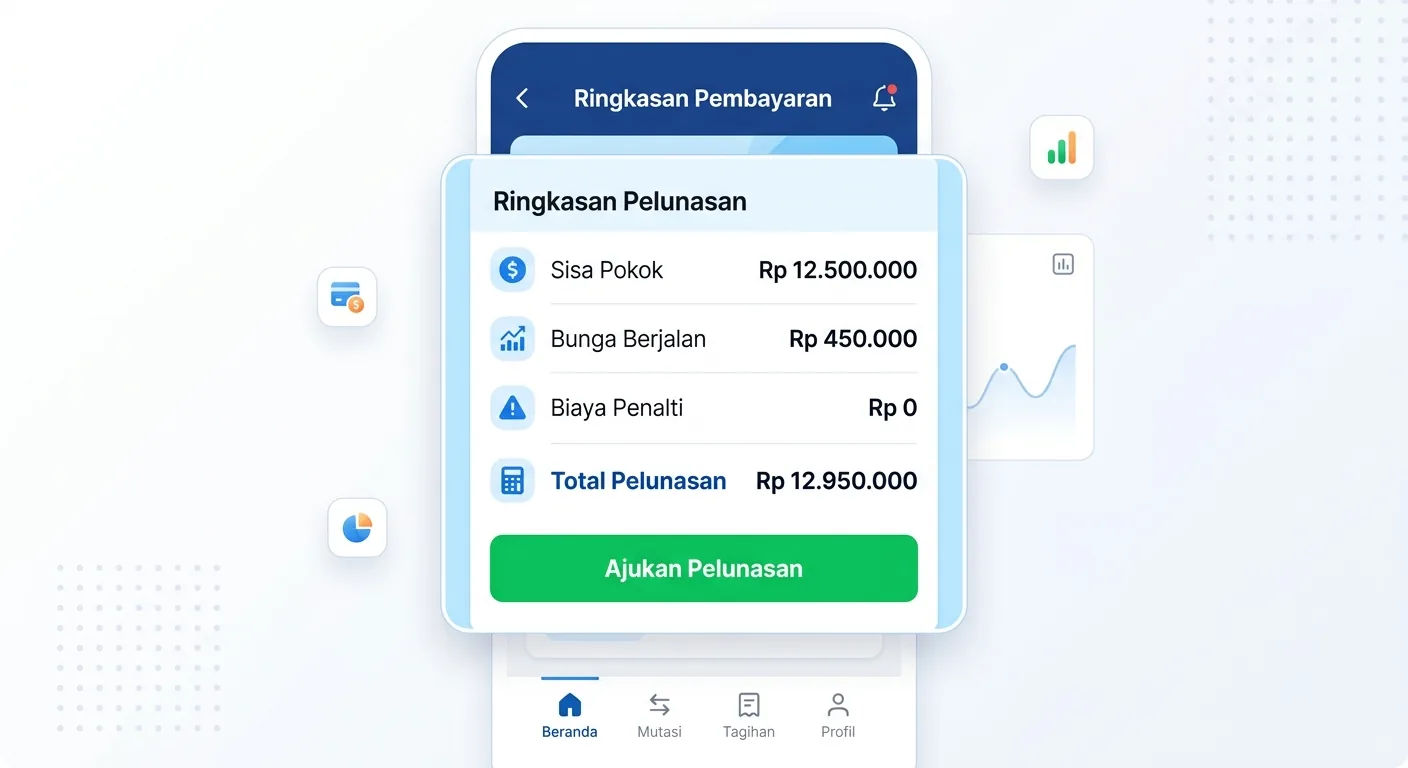
Total Pelunasan Dipercepat = Sisa Pokok + Bunga yang Sudah Berjalan + Biaya Penalti (jika ada di perjanjian) + Biaya Administrasi (jika ada)
Contoh nyata:
– Pinjaman awal: Rp 3.000.000, tenor 3 bulan
– Sudah berjalan: 1 bulan
– Bunga per bulan: 2% = Rp 60.000
– Sisa pokok: Rp 2.000.000
– Biaya penalti di perjanjian: 1% dari sisa pokok = Rp 20.000
Total yang harus dibayar: Rp 2.080.000
Jika angka di aplikasi berbeda signifikan dari hitungan ini, minta rincian tertulis via email atau chat resmi platform sebelum membayar. Ini hak kamu.
Skenario 2 — Platform yang Minta Kamu Bayar Lebih Cepat
Kapan Ini Legal dan Kapan Melanggar Aturan?
Platform secara hukum hanya boleh meminta percepatan pembayaran jika dua hal ini terpenuhi sekaligus:
- Ada klausul “percepatan” (acceleration clause) di perjanjian yang kamu tandatangani
- Salah satu kondisi di klausul tersebut benar-benar terjadi — misalnya kamu terbukti memberikan data palsu saat pengajuan
Jika tidak ada kondisi di atas: permintaan percepatan dari platform tidak berdasar hukum, dan kamu berhak menolaknya secara tertulis.
Apa yang Harus Kamu Lakukan dalam 48 Jam?
Jangan panik dan jangan langsung bayar. Ikuti langkah ini:
Langkah 1 — Dokumentasi semua komunikasi. Screenshot pesan, catat tanggal dan jam, simpan rekaman jika ada telepon (untuk keperluan pembuktian pribadi).
Langkah 2 — Buka perjanjian pinjaman. Cari apakah ada klausul percepatan. Jika tidak ada, kamu punya dasar untuk menolak secara tertulis.
Langkah 3 — Balas secara tertulis via kanal resmi. Gunakan fitur chat di aplikasi atau email platform. Tuliskan bahwa kamu meminta penjelasan dasar hukum dari permintaan percepatan tersebut, dengan menyebut nomor perjanjian dan tanggal jatuh tempo yang seharusnya.
Langkah 4 — Lapor ke OJK jika platform tidak merespons dalam 2×24 jam. Hubungi OJK di nomor 157 atau email konsumen@ojk.go.id dengan menyertakan seluruh bukti komunikasi.
Perbandingan Situasi Pelunasan Dipercepat
| Kondisi | Peminjam Berhak | Platform Boleh |
|---|---|---|
| Peminjam ingin lunasi pinjol lebih cepat | Menuntut proses pelunasan dijalankan | Kenakan biaya penalti jika ada di perjanjian |
| Platform minta bayar lebih awal | Meminta dasar hukum tertulis & menolak | Hanya jika ada klausul percepatan yang terpenuhi |
| Biaya penalti tidak ada di perjanjian | Menolak membayar biaya penalti | Tidak boleh menagih biaya yang tidak diperjanjikan |
| Platform tidak beri rincian biaya | Menuntut breakdown tertulis sebelum bayar | Wajib memberikan rincian jika diminta |
3 Kesalahan Fatal yang Bikin Kamu Rugi Meski Punya Uang
Kesalahan 1: Langsung transfer tanpa konfirmasi kanal resmi.
Banyak peminjam yang transfer ke nomor rekening yang diberikan DC via WhatsApp, tanpa verifikasi bahwa itu rekening resmi platform. Selalu bayar melalui kanal resmi di dalam aplikasi.
Kesalahan 2: Tidak meminta bukti lunas resmi.
Setelah memilih untuk lunasi pinjol lebih cepat dan pembayaran dikonfirmasi, segera minta surat atau konfirmasi pelunasan resmi dari platform. Ini penting untuk keperluan SLIK OJK agar status pinjamanmu tercatat lunas di sistem nasional.
Kesalahan 3: Menganggap “lunas di aplikasi” sudah cukup.
Status lunas di aplikasi dan status lunas di SLIK OJK adalah dua hal berbeda. Pantau SLIK OJK kamu 30–45 hari setelah pelunasan untuk memastikan data sudah diperbarui. Jika belum, segera hubungi platform secara tertulis.
Cara Negosiasi Biaya Penalti (dan Kapan Ini Berhasil)
Biaya penalti saat kamu ingin lunasi pinjol lebih cepat sebenarnya bisa dinegosiasikan, terutama jika:
- Kamu sudah menjadi nasabah dengan rekam jejak bayar tepat waktu yang konsisten
- Sisa tenor yang dipercepat pendek (1–2 bulan)
- Platform sedang dalam mode retensi nasabah di kuartal akhir tahun
Cara negosiasi yang efektif:
Hubungi customer service resmi — bukan DC, dan bukan via WhatsApp pribadi, tapi via chat di aplikasi atau email resmi. Nyatakan bahwa kamu siap melunasi penuh, tapi keberatan dengan besaran biaya penalti. Tawarkan kompromi yang masuk akal, misalnya 50% dari biaya penalti yang dikenakan. Rekam atau screenshot semua percakapan.
Negosiasi ini tidak selalu berhasil, tapi di platform fintech yang kompetitif, lebih sering berhasil dari yang kamu kira — mereka lebih suka menerima pelunasan dengan sedikit diskon daripada risiko default di kemudian hari.
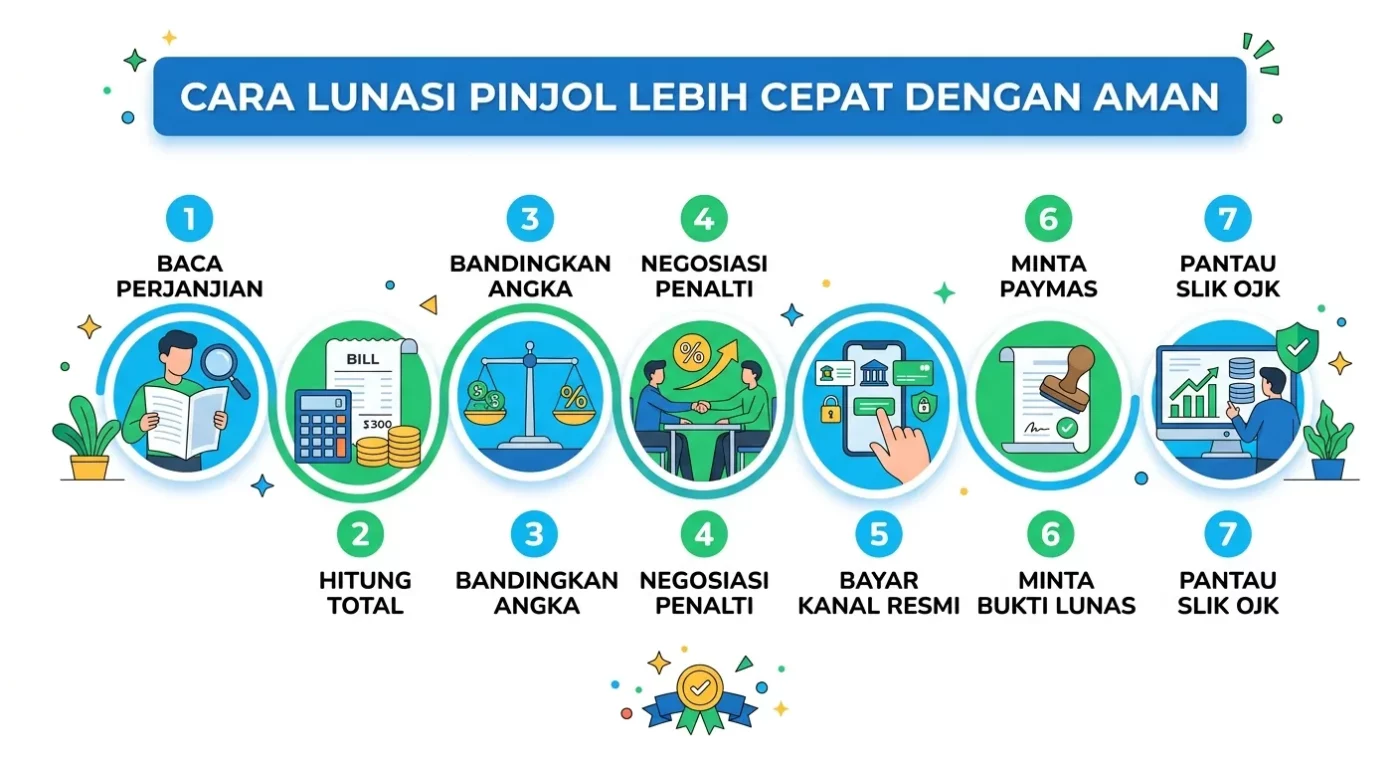
Langkah Final: Prosedur yang Benar Saat Mau Lunasi Pinjol
Ikuti urutan ini agar tidak ada yang terlewat:
- Baca perjanjian pinjaman — cari klausul pelunasan dipercepat dan biaya yang berlaku.
- Hitung sendiri total yang seharusnya kamu bayar menggunakan formula di atas.
- Bandingkan dengan angka di aplikasi — jika beda signifikan, minta rincian tertulis dulu.
- Negosiasikan biaya penalti jika kamu punya rekam jejak bayar yang bagus.
- Bayar hanya lewat kanal resmi — aplikasi atau nomor rekening di perjanjian awal.
- Minta bukti lunas resmi segera setelah pembayaran dikonfirmasi platform.
- Pantau SLIK OJK dalam 30–45 hari untuk memastikan status sudah terupdate.
